信越ポリマー(7970)が2,236円で売り物をこなした真相。自己株取得の割り引きと、半導体容器の恩恵を安全運転で拾う実戦指値戦略
本日10月26日(月曜日)の大引け後、中間決算と同時に通期の上方修正、増配、そして自己株取得という「3点セット」を開示した信越ポリマー(7970)。
まずはその中身を冷静に点検すると、株売却益頼みの化粧決算などではなく、「本業の営業利益がしっかり伸びた極めて質の高い上方修正」であることが分かります。
- 中間営業利益: 93.54億円(前年同期比 +31.6%)
- 通期営業利益予想: 160億円 ⇒ 182億円(前期比 +29.6%へ上方修正)
- 通期売上高予想: 1,200億円 ⇒ 1,270億円(前期比 +10.3%)
- 通期純利益予想: 105億円 ⇒ 118億円(前期比 +19.2%)
- 年間配当予想: 66円 ⇒ 72円(前期比 +10円 / +16.1%の大幅増配)
- 自己株式取得: 上限45万株(0.56%)・総額12.5億円、10/27〜12/31まで市場買付
AI半導体の増産や世界的な工場稼働率の上昇を背景に、主力のウエハー搬送・保管用容器(FOUP等)がフル稼働で牽引し、営業利益を+22億円も引き上げました。 さらに年間配当は72円へ増額され、配当性向は約49%に達します。
ところが、本日記録された四本値と板情報を開いてみると、派手な打ち上げ花火とは程遠い、実に落ち着いた結果となっていました。
- 前営業日終値: 2,247円
- 始値(09:00:00): 2,255円(前日比 +8円高で寄り付き)
- 本日高値(09:00:02): 2,267円(朝イチ2秒が当日最高値)
- 本日安値(14:45:55): 2,220円(後場引け前に安値タッチ)
- 大引け終値: 2,236円(前日比 -11円 / -0.49%)
- 出来高: 417,400株
- 売買代金: 約9.3億円
- 本日のVWAP: 2,235.09円
「本業の上方修正と増配が出たのに、なぜマイナス11円で引けているんだ?」と首をかしげたくなる値動きです。 しかし、この数字と板の奥を覗き込むと、市場のプロたちが電卓を叩いて下した「極めて冷静な品定め」が見えてきます。
1. なぜ好決算でも「2,236円の小幅安」で引けたのか?
本日の株価が上値を追えずに小幅マイナスで引けた理由は、主に3つあります。
- 自己株式取得の「割り引き」:「自己株取得」という見出しだけ見ると好材料に思えますが、開示資料の1ページ目を読むと取得理由は「ストックオプション権利行使時に交付する株式として使用するため」と明記されています。規模も発行済の0.56%と小さく、取得した株は将来消却されずに市場へ放出されるため、需給改善のインパクトは極めて限定的です。市場はこの部分を即座に割り引いて評価しました。
- 日経平均503円安と半導体主力株の全面安:本日はアドバンテストや東京エレクトロンが3%超下落するなど、半導体セクター全体に冷や水が浴びせられた一日でした。いくら容器が好調とはいえ、半導体関連のくくりでインデックス売りに押された影響は避けられませんでした。
- 修正幅の「中くらい感」と下期計画の慎重さ:通期営業利益の修正率は+13.8%です。中間期(上期)ですでに93.5億円を稼ぎ出しているのに対し、通期予想(182億円)から逆算した下期計画は88.5億円と、上期を下回る慎重な数字になっています。この保守的な姿勢に対して、目先の利益を急ぐ短期デイトレ勢が手仕舞い売りを出しました。
2. 今後、買う価値はあるのか?
朝イチに飛びついた投資家にとっては退屈な一日でしたが、これから仕掛ける側からすれば、「買う価値は非常に高い。派手なイナゴが集まらず、実力通りのバリュー水準で落ち着いてくれた絶好の仕込み場」と判断します。
今日の値動きには、手放しで評価できる3つの確固たるバックボーン(裏付け)があるからです。
① 親会社・信越化学工業(4063)と直結する半導体容器の強み
同社の半導体容器は、AIサーバー向け半導体の増産や最先端プロセスの立ち上がりに不可欠な消耗・搬送資材です。 一過性の株売却益ではなく、営業利益率が14.5%(上期)まで向上している本業の稼ぐ力は本物です。
② 修正後EPS(146.82円)でPER15.2倍・利回り3.2%の割安水準
通期純利益の上方修正により、今期予想EPSは146.82円に引き上がりました。 本日の終値(2,236円)で計算したPERは約15.23倍です。 自己資本比率82.9%の鉄壁の財務基盤を持ち、信越化学グループというブランド力がありながら、PER15倍台前半・配当利回り約3.22%(年間72円)で放置されている状態は、下値の安全マージンとして極めて強固です。
③ UNDER(買い注文)46,600株が支えるVWAP岩盤
引け後の板を見ると、OVER(売り注文)が31,600株に対し、UNDER(買い注文)は46,600株と買い優勢を保っています。 本日のVWAPは2,235.09円。終値(2,236円)はVWAPとほぼ完全に一致しており、2,220円の安値をつけた後も投げ売りが加速することなく、大口の実需買いが淡々と売り物を吸収して引けています。
3. 具体的なエントリー戦略
派手なギャップアップがない分、寄り付き直後に焦って成行買いを入れる必要はありません。 「本日の安値(2,220円)からVWAP(2,235円)の狭いレンジに引きつけた指値待ち伏せ」に徹します。
- エントリー目標価格: 2,215円 〜 2,230円
- 本日の安値(2,220円)周辺、かつ引け板で買いが並んでいる2,218円〜2,222円のゾーンです。
- 明日前場、半導体株の地合い調整の余波で小安く揉み合い、2,220円近辺で下げ止まったところを指値で拾います。
- 2,225円で仕込めれば予想PERは約15.1倍、配当利回りは約3.24%。1単元約22万円と扱いやすいサイズで、ポートフォリオの中核として安全運転で組み入れられます。
- ロスカット(損切り基準): 2,160円割れ
- 直近の支持線である2,180円、および節目2,200円を完全に下回り、2,160円をつけた場合は即撤退します。2,225円エントリーなら損失リスクは約2.9%(約65円幅=1単元で約6,500円の軽傷)に限定できます。
- 第1利確ターゲット: 2,320円 〜 2,350円(直近のレンジ上限)
- 2,225円近辺で拾えた玉は、直近の戻り高値水準である2,330円前後に差し掛かったところで半分利確します。サクッと+4.5%〜+5%(1単元で約1万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 2,480円 〜 2,540円(年初来高値2,547円トライ)
- 残りの半分は、下期の半導体需要の拡大と、さらなる通期上方修正の可能性を期待してスイング〜中期で引っ張ります。
- 11月6日のアナリスト向け決算説明会でのトーンを確認しつつ、年初来高値(2,547円)に向けた本格的な上昇トレンドをじっくり刈り取るプランです。
まとめ
信越ポリマーの本日(10/26)の値動きは、ストックオプション用の自社株取得という小さな看板に惑わされず、市場が冷静に数字を消化した「大人の値動き」でした。
派手な打ち上げ花火が上がらなかったからこそ、「本業の営業益+30%」「年間配当72円」「PER15倍台」という本物の好業績バリュー株を、高値掴みのリスクなしに落ち着いて拾えるチャンスが生まれています。
地合いのノイズに惑わされることなく、2,220円近辺の岩盤を引きつけて、安全運転の指値でスマートに待ち構えていきましょう!
ムラキ(7477)に突如立ち上がった火柱の正体。イクヨの「同意なき3,000円TOB提案」と、按分リスクを冷徹に織り込む実戦エントリー戦略
大引け後、株価ボードを開いて「うわっ、本当にストップ高まで吹き飛んでいる!」と息を呑みました。
後場13時45分頃、筆頭株主(17.01%保有)である自動車部品メーカーのイクヨ(7273)が、「ムラキ(7477)の株式を1株3,000円で買い増し、連結子会社化(50.1%取得)を目指す公開買付け(TOB)の開始予定」という特大のプレスリリースを突如ぶち込んできました。
前引け時点では1,458円の出来高わずか1,400株で完全に寝静まっていた株が、ニュース一閃で大炎上。 東証による一時売買停止を挟み、取引再開後は制限値幅上限まで一気に駆け上がって比例配分で引けました。
- 前営業日終値: 1,458円
- 始値(09:00:00): 1,458円
- 本日高値・大引け終値: 1,758円(前日比 +300円 / +20.58%のストップ高比例配分!)
- 出来高: 11,000株(大引けの比例配分のみで成立)
- 売買代金: 約1,708万円
- 大引けの板の状況:
- 成行買数量: 2,867,400株(約286万株!)
- 指値買数量(1,758円): 87,600株
- 売数量: ほぼゼロ(売り板が完全に消滅)
発行済株式総数がわずか147万株しかない超小型株の板に、発行済の約2倍に達する約286万株もの成行買いが雪崩を打って積み上がりました。
「TOB価格3,000円に対して終値はまだ1,758円。まだ1,200円以上もサヤがあるじゃないか!」と色めき立つ投資家が殺到しているわけですが、開示資料の全23ページを冷徹に精読した私の結論は、「サークレイスのような確定した100%TOBとは別次元。高値で飛びつくと大火傷する強烈な罠が仕掛けられている」という判断です。
なぜ、この火柱に無邪気に乗っかってはならないのか。 そして、この「イベント投資」に今から買う価値があるのか、電卓を叩いて解剖していきます。
1. すでに火柱が上がった材料の正体と「3つの爆弾」
今回の開示を読み解く上で、絶対に目を逸らしてはならない3つの爆弾(不確実性)が存在します。
① 「同意なきTOB」であり、まだ始まってもいない
サークレイス(5029)のTOBは会社側も筆頭株主も賛同した「確定イベント」でした。 しかし今回のイクヨの提案は、ムラキ経営陣の同意を得ていない一方的な宣戦布告です。
ムラキは2025年4月に「買収防衛策(ポイズンピル)」を導入しており、イクヨが勝手に買い進めれば新株予約権を無償発行してイクヨの持株を希薄化させることができます。
そのためイクヨ自身、「ムラキが防衛策を廃止・不発動とし、取締役会が賛同すること」を開始の前提条件にしており、ムラキ経営陣が拒否すれば2027年5月末に提案は白紙撤回されます。
② 全株ではなく「過半数(50.1%)までしか買わない」部分TOB
イクヨが買い取る上限は486,300株(約48.6万株)に厳格に制限されています。 買い手以外の浮動株主が持つ株数は約122万株あります。 仮にTOBが成立したとしても、全株主が応募した場合は「応募した株の約40%(4割)しか買い取ってもらえず、残りの約60%は手元に強制返却される(按分比例)」というルールです。
③ 上場維持のため「TOB後の株価暴落」が直撃する
上場廃止を前提としたスクイーズアウト(全株強制買い取り)ではないため、買い取られずに戻ってきた6割の株は、TOB終了後に市場で売るしかありません。 TOBという後ろ盾を失った株は、元の1,400円台へ急落する公算が極めて高いです。
2. 電卓で弾く「ムラキ株の実質価値」
では、この株の「真の適正価値」は一体いくらなのか? 全員がTOBに応募し、40%が3,000円で売れ、残り60%が市場に戻ってきた場合の理論価格を計算してみます。
- TOB後に株価が元の水準(1,458円)に戻った場合:(3,000円 × 0.4) + (1,458円 × 0.6) = 実質価値「約2,075円」
- TOB後に小幅高(1,600円)で留まった場合:(3,000円 × 0.4) + (1,600円 × 0.6) = 実質価値「約2,160円」
- TOB後に健闘(1,800円)した場合:(3,000円 × 0.4) + (1,800円 × 0.6) = 実質価値「約2,280円」
つまり、仮にTOBが100%成功したとしても、手に入る1株あたりの実質価値は「2,100円〜2,200円前後」が限界なのです。 「3,000円まで上がる!」と盲信して2,000円台後半で買う投資家は、算数ができていないカモに過ぎません。
さらに、ここへ「ムラキが防衛策を発動してTOB自体が消滅するリスク」を差し引けば、市場が妥当と認める株価の上限は「1,800円〜2,000円近辺」で頭打ちになるのが相場の冷徹な現実です。
3. 明日以降、買う価値はあるのか?
結論から申し上げますと、「明日火曜日(10/27)の朝イチ成行買いは厳禁。ただし、ストップ高(2,058円)で寄らずに引けた後、2,000円以下で揉み合う押し目であれば、極小ロット限定のイベント投資として狙う価値がある」と判断します。
リスクだらけに見える案件ですが、唯一にして最大のアップサイド(大化けシナリオ)があるからです。
- 「経営権争奪戦(ホワイトナイトやMBO)」への発展期待:ムラキは9月24日に、すでに臨時株主総会の基準日(10/13)を設定していました。イクヨの敵対的な動きを警戒したムラキ側が、親密な石油元売商社などを「ホワイトナイト(友好的買収者)」に担ぎ出したり、自らMBO(経営陣による買収)を仕掛けて3,000円以上の対抗買付価格をぶつけてくる可能性があります。 そうなれば、理論価格のフタが吹き飛び、本物のマネーゲームへと発展します。
4. 具体的な実戦指値プラン
明日火曜日(10/27)の展開:
基準値段1,758円、値幅制限は±400円。明日のストップ高は2,158円です。本日286万株の買いが並んだため、明日朝もストップ高気配で寄らない可能性が高いです。
エントリー目標価格: 1,850円 〜 1,950円
ストップ高の熱狂が一旦剥がれ、按分リスクや防衛策リスクを警戒した売りが出てザラ場で寄り付いた局面(1,900円前後)を引きつけます。 理論実質価値(約2,100円〜2,200円)に対してディスカウントがついている水準でなければ、安全マージンが取れません。
ロスカット(損切り基準): 1,680円割れ
万が一、ムラキ経営陣が即座に「買収防衛策の発動準備」や「強硬な反対声明」を出し、株価が急落して1,700円の大台を割り込んだ場合は即撤退します。1,900円エントリーなら損失リスクは約11%(約220円幅=1単元で約2.2万円)です。
利確ターゲット: 2,250円 〜 2,400円(争奪戦思惑のピーク)
1,900円近辺で拾えた玉は、ホワイトナイトや対抗TOBの思惑で2,300円前後に跳ね上がった局面で全株綺麗に利食い、手仕舞いします。TOB成立まで抱え込んでも按分で叩き落とされるだけですから、サヤ取りの「思惑の段階」で勝ち逃げするのが鉄則です。
まとめ
ムラキの本日(10/26)のストップ高は、イクヨが仕掛けた「同意なき3,000円TOB」という強烈な狼煙によって引き起こされた、まさに青天の霹靂でした。
しかし、サークレイスのようなノーリスクの打ち上げ花火と勘違いしてはなりません。 「防衛策による破談リスク」と「全員応募で4割しか売れない按分の壁」が、頭上にどっしりと横たわっています。
触るにしても、余力のごく一部(1単元〜2単元程度)に留め、理論上の実質価値(2,000円前後)を冷静に見極めながら、安全運転のシートベルトを二重に締めて構えていきましょう!
清水銀行(8364)が放った「下期超保守的」上方修正!出来高3.1万株の品薄バリューを安全運転で仕込む実戦指値戦略
静岡県を地盤とする中堅地方銀行の清水銀行(8364)から、日銀の金利引き上げによる恩恵をダイレクトに反映した極めて質の高い適時開示が飛び出しました。
開示の内容は、「中間期・通期の大幅上方修正」と「年間配当70円への増配(+10円)」の文句なしのセットです。
- 通期経常収益予想: 378億円 ⇒ 396億円(前期比 +17.6%)
- 通期経常利益予想: 38億円 ⇒ 47億円(前期比 +50.0% / +23.6%増額)
- 通期純利益予想: 25億円 ⇒ 29億円(前期比 +45.0% / +16.0%増額)
- 修正後予想EPS: 220.87円 ⇒ 256.92円
- 年間配当金: 60円 ⇒ 70円(中間35円・期末35円 / 前期比 +16.7%増配)
- 修正の理由: 金利上昇に伴い、貸出金利息および有価証券利息配当金等の資金運用収益が当初予想を上回ったため
日銀の利上げが本格化する中で、「利ざや改善の恩恵が数字としてはっきり表れた」教科書のような好決算です。 さらに決算書を1枚めくると、「下期の会社計画が信じられないほど保守的で、さらなる上方修正の含み資産を抱えている」という嬉しい歪みまで見えてきました。
本日の日中足データと需給を紐解きながら、この小型地銀バリュー株に今から「買う価値」があるのか、そしてどこに安全運転の指値を敷くべきかを解剖していきます。
1. なぜ「下期の計画が保守的」と言い切れるのか?
今回の開示で最も投資家をニヤリとさせるのが、中間期(上期)と下期の利益配分のいびつさです。
- 通期経常利益予想:47億円 に対し、中間期見込みは「34億円」
- 中間時点での進捗率は、なんと「72.3%」に達しています。
- 通期純利益予想:29億円 に対し、中間期見込みは「22億円」
- 中間時点での進捗率は、驚異の「75.8%」です。
ここから逆算すると、会社側が想定している下期の経常利益はわずか「13億円」、純利益に至っては「7億円」しかありません。 上期に34億円稼ぐ実力がある銀行が、金利環境がさらに改善していくはずの下期に、その4割以下しか稼げないというのは誰がどう見ても慎重すぎる見積もりです。
会社側は「上期に出た上振れ分をそのまま通期予想に乗っけただけ」で、下期の見通しには一切手を付けていません。 下期も上期並みのペースが維持されれば、通期経常利益は60億円台、純利益は40億円超えまで跳ね上がる計算になります。 つまり、「11月の中間決算実績や、来年1〜2月の3Q決算で、もう一度上方修正と増配が飛び出す余白」がたっぷりと残されているわけです。
2. 本日の株価と板情報:PBR0.37倍という異次元の放置
本日10月26日(月曜日)のザラ場データを振り返ると、日経平均が500円安と大崩れする中で、しっかりプラス圏を死守して引けています。
- 前営業日終値: 2,567円
- 始値(09:00:00): 2,567円(変わらずでスタート)
- 本日高値(09:23:52): 2,625円(朝方に+58円高まで買われる)
- 本日安値(09:00:00): 2,567円(寄付きが当日最安値)
- 大引け終値: 2,595円(前営業日比 +28円 / +1.09%)
- 出来高: 31,200株(売買代金 約8,080万円)
- 本日のVWAP: 2,590.38円
- バリュエーション:
- 修正後予想PER: 約10.10倍(2,595円 ÷ 256.92円)
- PBR: 驚異の「0.37倍!」
- 予想配当利回り: 約2.70%(年間70円)
何よりも強烈なのが、「PBR0.37倍」という解散価値の4割にも満たない異常な安さです。 東証が「PBR1倍割れの是正」を口酸っぱく求める時代において、経常利益が前期比+50%に跳ね上がり、配当も70円に増配するプライム上場銀行がPBR0.3倍台で放置されているのは、市場の完全な見落とし(放置バリュー)と言えます。
また、本日のVWAPは2,590.38円。 終値(2,595円)はVWAPを上回って引けており、朝方2,625円まで買われた後の押し目でも、2,570円〜2,580円近辺で大口の実需買いがしっかりと拾って下値を支えていました。
3. 注意点とリスク
もちろん、手放しで飛びつく前に頭に入れておくべき注意点もあります。
- 出来高が細い「品薄株」:本日の出来高はわずか31,200株。発行済株式総数も約1,130万株しかない小型株です。板が薄いため、成行注文を出すと一瞬で数本上の高い売り板を食わされてスリッページ(不利な約定)が発生します。
- 保有債券の含み損リスク:金利上昇は貸出利ざやには追い風ですが、過去に買い入れた国債などの保有有価証券には価格下落(含み損)をもたらします。今回の開示には債券の評価損益の記載がないため、11月の中間決算短信でバランスシートの傷み具合を確認する必要があります。
4. 具体的な実戦エントリー戦略
発行済株式が少なく値動きが軽いため、明日の朝イチに気配値が切り上がって高く始まったところを成行で追うのは厳禁です。 品薄株を攻略する鉄則は、「成行を絶対に封印し、本日のVWAP近辺から下値の買い板が厚いゾーンに指値を置いてジッと待つこと」です。
- エントリー目標価格: 2,570円 〜 2,595円
- 本日のVWAP(2,590円)周辺、かつ引けの板で2,000株の買いが入っていた2,575円近辺のゾーンです。
- 明日前場、寄り付き直後の買いが一巡した前場中盤、2,580円前後に垂れてきて下げ止まりを確認したポイントに指値を敷きます。
- 2,580円で拾えれば予想PERはジャスト10.0倍、配当利回りは約2.71%。1単元約26万円で、下値のPBR0.37倍という巨大な防波堤を味方につけてエントリーできます。
- ロスカット(損切り基準): 2,500円割れ
- 本日の安値(2,567円)を下回り、引け板で2,200株の買い支えが入っている心理的節目の2,500円を割り込んだ場合は即撤退します。2,580円エントリーなら損失リスクは約3.1%(約80円幅=1単元で約8,000円の軽傷)に限定できます。
- 第1利確ターゲット: 2,750円 〜 2,800円(PBR0.4倍回復ゾーン)
- 2,580円近辺で仕込めた玉は、直近の戻り高値水準である2,750円台に達したところで半分利確します。サクッと+6%〜+8%(1単元で約1.7万〜2万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 3,100円 〜 3,300円(年初来高値3,380円へのサヤ寄せ)
- 残りの半分は、11月の中間決算発表や、その先にある下期の「再上方修正&増配」の思惑を背にしてスイング〜中期で引っ張ります。
- 先週話題になった滋賀銀行と池田泉州HDのように、地銀再編の波が静岡エリア(スルガ銀行や静岡銀行周辺)に波及する思惑も味方につけ、10月上旬につけた年初来高値(3,380円)への全戻しをじっくり刈り取るプランです。
まとめ
清水銀行の本日(10/26)の適時開示は、金利ある世界への移行という国策級の追い風を、本業の経常利益+50%という文句なしの数字で証明した優良な内容でした。
下期の計画が上期の4割以下という「会社側の過度な慎重さ」は、見方を変えればこれから先にもう一度上方修正のお祭りが控えているという強力な買い材料でもあります。
PBR0.37倍という超割安の防波堤があるからこそ、焦って高値を追う必要はありません。 2,580円近辺の落ち着いた足場に静かに指値を敷いて、安全運転でスマートに果実を狙っていきましょう!
早稲田アカデミー(4718)引け後のサプライズ開示!日経500円安の静寂を破る「本物の需要」と、明日朝の飛びつきを戒める実戦指値戦略
中学・高校受験の大手進学塾を展開する早稲田アカデミー(4718)から、文句のつけようがない本業絶好調の適時開示が飛び出しました。
日経平均が半導体株安に引きずられて500円超も急落する中、本日のザラ場中は出来高わずか2万株、終値2,536円(-15円安)と完全に蚊帳の外で静まり返っていました。 しかし、その静寂はまさに「嵐の前の静けさ」そのものでした。
引け後に発表されたのは、「中間期・通期の大幅上方修正」と、期末配当をさらに10円積み増す「年間85円への大幅増配(前期比+55%)」という強烈なセットです。
- 中間営業利益予想: 18.67億円 ⇒ 25.38億円(+35.9%増額 / 前年同期比 +52.2%)
- 通期営業利益予想: 42.39億円 ⇒ 47.70億円(+12.5%増額 / 前期比 +20.5%)
- 通期純利益予想: 27.52億円 ⇒ 30.80億円(+11.9%増額 / 前期比 +23.8%)
- 修正後予想EPS: 148.79円 ⇒ 169.76円
- 年間配当金予想: 75円 ⇒ 85円(中間30円・期末55円 / 前期比 +30円・+54.5%増配!)
- 主因: 首都圏の中学受験熱を背景とした塾生数の計画超え、夏期合宿・集中特訓の集客好調、1校舎あたり生徒数増による業務効率化
※会社資料の増減率欄は「135.9%」のように前回比ベース(100基準)で表記されていますが、実質は+35.9%の増額です。
持ち合い株の売却益などによる一過性の化粧決算ではなく、「本業の塾生数増加」という極めて質の高い需要が数字を押し上げています。 さらに年間配当は前期の55円から一気に85円まで跳ね上がり、配当性向は会社方針通りジャスト50.1%に達しました。
明日10月27日(火曜日)の市場が開いた時、この数字に相場はどう反応するのか。 そして、浮動株が少ない品薄株だからこそ気をつけたい「安全運転の実戦エントリー戦略」を整理していきます。
1. なぜ今回の決算は「本物の需要」と言い切れるのか?
今回の開示を読み解く上で注目すべきは、単なる利益の伸びだけでなく、「最も効率の良い成長モデル」が機能している点です。
- 中学受験過熱に伴う生徒の集中:首都圏の中学受験率は過去最高水準を更新し続けており、難関校合格実績に定評のある早稲田アカデミーへの入塾希望が計画を明確に上回っています。夏期合宿や集中特訓といった高単価サービスの集客も極めて好調でした。
- 校舎あたりの効率改善による利益率向上:校舎数をむやみに増やして固定費を膨らませるのではなく、「1校舎あたりの塾生数」が増加したことで、既存の設備や講師陣の稼働効率が跳ね上がりました。売上の伸び(通期+8.6%)に対して営業利益の伸び(通期+20.5%)が大きく上回っているのは、この筋肉質な体質改善が効いている証拠です。
- 完全子会社(野田学園)の吸収合併:同時に開示された医歯薬系予備校「野田学園」の吸収合併は、完全子会社のため業績への直接の影響はありませんが、大学受験部門の経営資源を一本化して重複コストを削る前向きな組織再編です。
2. 決算書を1枚めくると見える「費用の下期ズレ」
手放しで絶賛できる好材料である一方、冷静にブレーキを踏んで確認しておくべきポイントが1点あります。
中間期の営業利益は+6.71億円上振れましたが、通期の上方修正幅は+5.30億円にとどまっています。 開示理由に明記されている通り、上期に執行予定だった広告宣伝費、DX関連投資、設備投資の一部を下期へ後ろ倒ししたためです。
通期予想から逆算すると、下期の営業利益計画は前回の23.72億円から22.32億円へ「約1.4億円下方修正」された形になります。 上期の大幅上振れの一部は「費用の時期ズレ」による下駄を履いているという事実は、プロの機関投資家なら当然織り込んでくる部分です。
とはいえ、生徒数そのものが計画を上回って拡大している事実に変わりはなく、下期の計画も十分に保守的であるため、過度な懸念材料にはなりません。
3. 明日(10/27火)の株価反応見通しとバリュエーション
本日の大引け時点の終値(2,536円)は、まだこの好材料を知らない市場参加者が取引していた「材料発表前」の価格です。
- 本日の終値: 2,536円(PER 約14.94倍 / 配当利回り 約3.35%)
- 明日の基準値段: 2,536円
- 制限値幅: ±500円(明日のストップ高は 3,036円)
今期予想EPSは169.76円まで引き上がりました。 本日の終値(2,536円)で計算したPERはわずか約14.94倍、年間配当85円に対する配当利回りは「約3.35%」に急上昇します。 東証プライムの教育・ディフェンシブ銘柄として、利回り3.3%超・PER14倍台は明確に割安な水準です。
さらに、大株主にはナガセ(18.8%)や英進館(9.9%)、創業者一族が並んでおり、市場に出回る浮動株が極めて少ない品薄株です。 本日の出来高がわずか20,300株だったことからも分かる通り、売り板が薄いため、明日の朝は買い注文が殺到してギャップアップ(+5%〜+10%高、2,650円〜2,800円前後)から始まる可能性が極めて高いと見ます。
4. 明日からの実戦エントリー戦略
浮動株が少ない銘柄だからこそ、「明日の朝イチに気配値が切り上がって始まったところを成行で追うのは絶対に厳禁」です。 ファナックのように朝イチ高く始まったところが当日天井になり、その後の利食い売りに押されるリスクがあるからです。
品薄株を攻略する鉄則は、「成行を完全に封印し、寄り付き後のファースト・プッシュ(最初の押し目)を引きつけて指値を敷くこと」です。
- エントリー目標価格: 2,600円 〜 2,650円
- 朝方の買いが一巡した後、前場中盤にかけて寄り付き高値から小幅に垂れてきて、下げ止まりを確認したポイントに指値を置きます。
- 2,620円前後で仕込めても今期予想PERは約15.4倍、配当利回りは約3.24%と、中長期のインカムゲインとしても十分な安全マージンが確保できます。
- ロスカット(損切り基準): 2,510円割れ
- これだけの好材料が出たにもかかわらず、本日つけた安値(2,517円)を下回り、2,510円を割り込んだ場合は、需給の崩壊とみなして即撤退します。2,620円エントリーなら損失リスクは約4.2%(約110円幅=1単元で約1.1万円)に限定できます。
- 第1利確ターゲット: 2,780円 〜 2,850円(年初来高値2,655円の上抜け)
- 2,620円近辺で拾えた玉は、9月につけた年初来高値(2,655円)をブレイクして2,800円台に乗せた局面で半分利確します。サクッと+6%〜+8%(1単元で約1.6万〜2万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 2,900円 〜 2,950円(上場来高値2,955円トライ)
- 残りの半分は、冬期講習の集客や来期に向けた新年度募集の進捗、さらには期末一括の55円配当権利取り(3月末)に向けて中期スイングで引っ張ります。
- 少子化の中でも進む「一人っ子への教育費集中」という強烈な追い風を背に、上場来高値(2,955円)へのサヤ寄せをじっくり刈り取るプランです。
まとめ
早稲田アカデミーが本日(10/26)引け後に放った適時開示は、費用の下期ズレという細かいノイズを差し引いても、「塾生数の増加」と「年間85円への大幅増配」という紛れもない本物の裏付け(バックボーン)が詰まった満額回答でした。
日経平均が荒れ狂う相場環境だからこそ、景気変動に左右されにくい教育というディフェンシブ性と、配当利回り3.3%超の盾が強力な武器になります。
明日の朝イチの熱狂に巻き込まれてアクセルを踏み込むことなく、寄り付き後の落ち着いた押し目を安全運転の指値でスマートに待ち伏せていきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
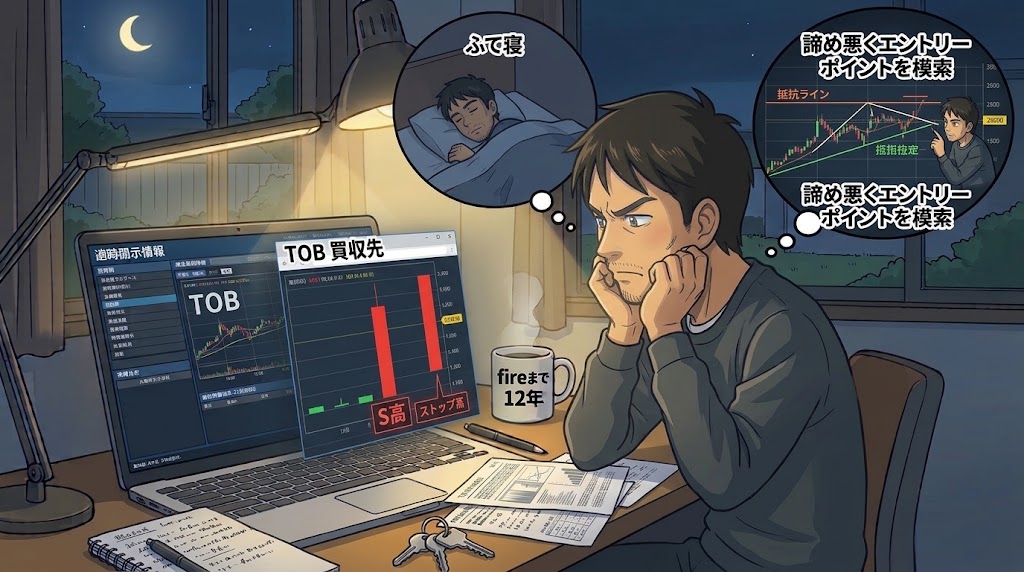
【締めくくりの小話】火柱の向こうで電卓を叩く――買い手の抜け駆けと、私のあきらめの悪さ
夕方、いつものように東証の適時開示画面を開き、新着一覧をザーッとスクロールしていたときのことです。
「ん……? ムラキ(7477)、これめちゃくちゃ面白いんじゃないか?」
時価総額わずか20億円そこそこの超小型株に、突如として舞い込んだ「1株3,000円でのTOB」という超ド級のプレミアム。 前日終値(1,458円)から一気に倍以上の価格が提示され、しかも買い手は筆頭株主の自動車部品メーカー・イクヨ。 「これは明日の朝、個人投資家が色めき立つぞ!」と、宝の原石でも見つけたような高揚感で胸が高鳴りました。
……が、その数秒後、急いでムラキの現在値ボードを開いた私の目に飛び込んできたのは、無情な光景でした。
すでに前日比+300円のストップ高(1,758円)に張り付き、買気配には見たこともない「286万株」もの成行注文が山積み。出来高はわずか1万株ポッキリで、完全に売り物が消滅した焼け野原です。
「……おいおい、ちょっと待ってくれよ」と、思わず画面に向かって突っ込んでしまいました。
時系列をよくよく調べてみると、買い手のイクヨ(7273)が自分の適時開示として、本日の午後1時すぎにさっさと「TOB開始予定」のプレスリリースをぶち込んでいたのです。 「ムラキの良い開示が出た!」と夕方に意気揚々と開いたときには、すでに戦場には真っ赤な火柱が天高く立ち上り、一般のドライバーが立ち入れる隙間など1ミリも残されていませんでした。
「せっかくのビッグニュースなんだから、せめて大引け後に合わせて仲良く出してくれよ……。昼休みの後にこっそり狼煙を上げるなんて、抜け駆けにも程があるじゃないか」
思わずそんな愚痴が口から漏れ出そうになりました。 普通なら「はいはい、もう手遅れ手遅れ、見送り見送り」と画面を閉じて、ふて寝してしまうところです。
けれど、そこで終わらないのが私のあきらめの悪さというか、悲しい個人投資家のサガでもあります。
「いや、待てよ? これ、よく読んだらムラキ経営陣の同意がない『同意なき提案』だぞ」 「しかも50.1%までしか買わない部分TOBじゃないか。全員が応募したら実質4割しか売れないから、理論上の適正価値は2,000円そこそこだ」
不満を垂れ流しながらも、右手はいつの間にか電卓を叩き、開示資料の注記を隅から隅まで舐めるように解読していました。 そして、「明日の朝イチ飛びつきは絶対に即死する」「だが、ストップ高の熱狂が剥がれて1,900円台で揉み合うなら、対抗TOB思惑の火の粉を拾えるかもしれない」と、ちゃっかり次のエントリーポイントを箇条書きでメモ帳に書き殴っている自分がいました。
もう手遅れだとぼやきながらも、ただ指をくわえて見送るのではなく、火柱の煙の奥にある「冷徹な数字の歪み」を計算して待ち伏せの罠を仕掛ける。
つくづく自分も往生際が悪いなと苦笑しつつ、明日このお祭り騒ぎがどう転ぶのかを想像しながら、静かにキーボードを叩き終えました。

コメント