滋賀銀行と池田泉州HDの「日経スクープ後」に仕掛ける理由。パニック安値を背にした、週明けの逆張り安全運転エントリー戦略
金曜日の昼前、日経電子版が報じた「滋賀銀行(8366)と池田泉州ホールディングス(8714)の経営統合へ」という観測記事。 大引け後の18時15分には両行から「検討は事実だが、決定した事実はない」という適時開示もきっちり出揃いました。
ニュースとしては完全に表に出ており、市場にもすでに知れ渡っています。
「もうニュースが出尽くして市場に織り込まれているなら、今さら手を出したら高値掴みでカモにされるんじゃないか?」 「おとなしく見送ったほうが無難なのでは?」
普通ならそう考えてブレーキを踏む場面ですし、その慎重さは相場で生き残る上で絶対に手放してはならない感覚です。
ですが、金曜日の日中足と板の需給をじっくり見直した私の結論は、「月曜朝の成行買いは絶対に見送り。ただし、エントリーポイント(指値の位置)を徹底的に引きつけるなら、今から仕掛ける価値は十分に高い」 という判断です。
なぜ「出尽くし」に見えるこの局面でエントリーが肯定できるのか。 そして、どこに罠があり、どこに安全な足場があるのかを整理していきます。
1. 「事前にニュースが出た」からこそ、最大の毒が抜けている
これがもし「月曜の朝イチに初めてニュースが出た」状態であれば、私は間違いなく完全見送りを推奨していました。
なぜなら、週末に煽られたイナゴ勢が群がり、朝イチに大きくギャップアップして寄り天の大陰線で焼き尽くされるパターンが目に見えているからです。
しかし今回は、金曜の午前11時台に先行してニュースが漏れました。 その結果、市場で何が起きたかというと、「統合比率の不透明感を嫌気した機関投資家の投げ売り」と「狼狽した個人のパニック売り」が金曜日のザラ場中に一気に噴き出し、一時-8%近くまで叩き落とされたのです。
つまり、ニュースに対する市場の最も冷酷で破壊的なリアクション(疑心暗鬼の売り)は、すでに金曜日の前場で粗方吐き出され、消化されています。
さらに重要なのは、その投げ売りを100万株超の大商いで綺麗に吸収し、後場にかけて強力な下ヒゲを引いて急速に買い戻されたという事実です。
相場には「織り込み済みで材料出尽くし」になる局面と、「悪材料や不安を日中に織り込み切って、底値が固まる」局面があります。今回の金曜日の下ヒゲは、まさに後者の足場を作ってくれました。
2. テクニカルが告げる「極限の売られすぎ」
もう一つ、背中を押してくれる強力な根拠がテクニカル指標の数値です。
両行は今回のニュースが出る前から、地銀セクターの調整に巻き込まれて10月上旬の高値から2週間で-15%近く下げ続けていました。 そこへとどめの一撃のように金曜日の急落が重なったため、オシレーターは異常な数値を叩き出しています。
- 滋賀銀行: RSI(14日)は26.91、スローストキャスティクスは8.82
- 池田泉州HD: RSI(14日)は25.45、スローストキャスティクスは9.45
一般的にRSIが30以下、ストキャスが10前後は「投げ売りのクライマックス(売られすぎの限界)」を示します。
ファンダメンタルズ的にも、両行ともにPBRは1.0倍〜1.1倍近辺。関西屈指の預金基盤を誇る優良地銀が、解散価値ギリギリの価格帯まで売り込まれている状態です。
統合がどう転ぼうと、単体の銀行として「売られすぎからの自律反発」を狙うだけでも、十分に勝算の立つリスクリワードが成立しています。
3. 週明けの実戦エントリー戦略(具体的な指値プラン)
仕掛ける上で絶対に守るべき鉄則は、「金曜日の終値より上では絶対に買わないこと」です。
週末に開示を確認した個人が月曜朝に買い気配で持ち上げて始まったとしても、絶対に成行で追ってはなりません。そこは金曜の底で拾った短期勢の利食い場です。
狙うのは、朝方の買いが一巡した前場中盤、「金曜の出来高加重平均(VWAP)付近まで小安く押してきた落ち着きどころ」です。
池田泉州ホールディングス(8714):1単元10万円未満でリスクを最小化する本命
エントリー指値: 905円 〜 915円
- 金曜日のVWAP(911円)周辺です。金曜終値(929円)から小幅に売られ、910円近辺で下げ止まったところを待ち伏せて拾います。
- 910円で仕込めればPBRはジャスト1.0倍、配当利回りは約3.0%。1単元わずか約9万円で買えるため、個人の資金枠を圧迫しません。
ロスカット(損切り基準): 880円割れ
- 金曜日に作った下ヒゲの最安値(886円)を明確に下回った場合は即撤退します。910円エントリーなら損失リスクは約3.3%(約30円幅=1単元でわずか3,000円)の軽傷で済みます。
利確ターゲット: 950円 〜 960円
- ニュースが出る前の前日終値(962円)水準までリバウンドしたところで手堅く利確します。サクッと+4.5%〜+5.5%の値幅を回収する設計です。
滋賀銀行(8366):反発の値幅を狙い撃つプラン
エントリー指値: 2,420円 〜 2,445円
- 金曜日のVWAP(2,441円)の直下です。金曜終値(2,481円)から小安く押して揉み合う場面を指値で待ち伏せます。
ロスカット(損切り基準): 2,360円割れ
- 金曜日のパニック安値(2,370円)割れで撤退します。2,440円エントリーなら損失は約3.2%(約80円幅)に限定できます。
利確ターゲット: 2,550円 〜 2,580円
- 急落前の前日終値(2,573円)水準の奪還で半分利確します。+4.5%〜+5.5%の値幅を手堅く抜き、元本を回収します。
まとめ
「ニュースがすでに出ている」という事実は、一見すると旨味が消えたように思えます。 しかし見方を変えれば、「一番怖い不意打ちの急落リスクを市場がすでに先払いしてくれた」ということでもあります。
飛びつくのはギャンブルですが、パニックが去ったあとに残された「下ヒゲの安値」を背にして、VWAP近辺に静かに指値を敷くのは極めて合理的なトレードです。
派手な打ち上げ花火を追いかけるのではなく、市場の歪みを安全運転でスマートに射抜く。 月曜日の朝も焦らずハンドルをしっかり握って、狙い澄ました押し目を待ち構えていきましょう!
ファナック(6954)受注+49%&売上1兆円超えへ!500億円自社株買いが明日始動する超巨人の実戦エントリー戦略
日本の製造業の心臓部であり、世界の設備投資サイクルの羅針盤とも呼ばれる黄色い巨人・ファナック(6954)から、文句のつけようがない満額回答の適時開示が叩きつけられました。
内容は、「中間決算の大幅増益」「通期業績の上方修正」「中間配当+41%増配」、そして「上限500億円の自社株買い(明日10/26から東証で市場買付スタート)」の4段ロケットです。
- 中間営業利益: 1,167億円(前年同期比 +35.7%)
- 中間純利益: 1,126億円(前年同期比 +41.0%)
- 第2四半期受注高: 3,060億円(前年同期比 +49.0% / 5四半期連続増加!)
- 通期営業利益予想: 2,180億円 ⇒ 2,407億円(前期比 +31.0%へ上方修正)
- 通期売上高予想: 9,481億円 ⇒ 1兆137億円(創業史上初の1兆円超えへ)
- 中間配当: 51.33円 ⇒ 72.54円(+41.3%増配 / 配当性向60%)
- 自己株買い: 上限1,000万株(1.08%)・総額500億円、10/26(月)〜4/30まで市場買付
今週は、決算の見出しだけ派手で中身が伴わなかった銘柄や、買えないTOBに散々振り回されてきましたが、ファナックの開示は正真正銘の「本物」です。
スプレッドシート(表)を使わずに、この超巨人が放った数字の真の凄みと、時価総額5.4兆円の大型株だからこそ通用する安全運転の実戦エントリー戦略を整理していきます。
1. なぜ今回の決算は「本物」と言い切れるのか?
ファナックの決算で、機関投資家が最も血眼になって確認するのが「四半期ごとの受注高の推移」です。 機械メーカーにとって、受注は数ヶ月〜半年後の売上と利益を約束する完全な先行指標だからです。
その受注データが、凄まじい反転の狼煙を上げています。
- 2025年度Q2:2,053億円
- 2025年度Q3:2,202億円
- 2025年度Q4:2,520億円
- 2026年度Q1:2,819億円
- 2026年度Q2:3,060億円(前年同期比 +49.0% / 前四半期比 +8.5%)
なんと5四半期連続で受注が増加し、ついに四半期で3,000億円の大台を突破しました。
中でも工作機械の頭脳となるFA部門の受注は前年同期比で+130.1%(2.3倍)と驚異的な爆発を見せています。 AIデータセンター向け、半導体製造装置向け、さらには人型ロボットの部品加工需要が中国・インド・日米で一斉に立ち上がってきたことが要因です。
世界的な製造業の設備投資サイクルが、完全に長い冬を抜けて力強い回復局面(スーパーサイクル)に入ったことを、ファナックの数字が全世界に証明しました。
2. 金曜日の株価と板情報:底値圏で完了した大口の玉集め
金曜日(10/23)のザラ場データを確認すると、大口投資家の狡猾な立ち回りがはっきりと見て取れます。
- 始値: 5,424円
- 高値: 5,587円(大引け15時30分に当日最高値引け!)
- 安値: 5,322円(朝イチ9時10分)
- 大引け終値: 5,587円(前日比 -37円 / -0.66%)
- 出来高: 7,186,300株(売買代金 約394億円の巨額商い!)
- 本日のVWAP: 5,486.05円
- 引けの板状況: OVER 470,300株 に対し、UNDER 325,700株
朝イチ9時10分に5,322円まで急落した局面がありましたが、そこから後場の大引けにかけて猛烈な勢いで買い戻され、なんと「当日高値の5,587円(高値引け)」で取引を終えています。
本日のVWAP(5,486円)を100円以上も上回って引けており、後場にかけて明らかに好決算を先回り・確信した大口の買い玉が大量に流入していました。
オシレーターを見ても、スローストキャスティクスは12.74、RSIは33.40と、年初来高値(8,880円)から-37%も叩き落とされた底値圏で、強烈な買いサインが点灯しています。
3. 注意点:時価総額5.4兆円の「重さ」と中国リスク
いくら超絶決算とはいえ、小型株のように翌日ストップ高に張り付くような銘柄ではありません。安全運転のために以下の制約は頭に入れておく必要があります。
- 値動きはマイルド:発行済株式数約9.8億株、時価総額5.4兆円の超大型株です。1日で+15%も吹き飛ぶようなことはまずなく、上がっても窓開け+3%〜+6%程度(+150円〜+300円幅)の上昇からじっくりトレンドを形成する動きになります。
- 中国市場への依存度:FAとロボマシンの急回復は中国とインドの需要が牽引しています。米中摩擦や中国景気のブレには今後も影響を受けやすい体質です。
- 為替前提:下期の想定レートは1ドル150円、1ユーロ175円です。現状の実勢レートとほぼ同水準のため大きな為替差損リスクは低いものの、過度な円高局面では利益の目減り要因になります。
4. 明日(10/26月)からの実戦エントリー戦略
時価総額5.4兆円の超大型株を狙う際の鉄則は、「朝イチのギャップアップを成行で追わず、寄り付き後のファースト・プッシュ(最初の押し目)を待つこと」です。
明日から東証のザラ場で会社側による「500億円の自社株買い(市場買付)」が直接入るため、下値の買い支えクッションは万全です。
- エントリー目標価格: 5,650円 〜 5,750円
- 朝方、好決算を好感して5,800円前後へギャップアップして寄り付いた場合、成行では追いません。
- 前場9時20分〜9時40分頃にかけて、週末の利食い売りやインデックス売りに押され、寄り付き天井から小幅に垂れて5,700円前後で下げ止まりを確認したポイントを指値で拾います。
- 1株利益予想は246.01円。5,700円近辺で仕込めれば今期予想PERは約23.1倍となり、過去のファナックの平均PERレンジ(25〜30倍)と比較しても明確な割安水準で安全圏です。
- ロスカット(損切り基準): 5,450円割れ
- 金曜日のVWAP(5,486円)および金曜後場の保ち合い下限(5,450円)を明確に下回った場合は即撤退します。5,700円エントリーなら損失リスクは約4.3%(約250円幅)に限定できます。
- 第1利確ターゲット: 6,050円 〜 6,150円(大台6,000円の奪還)
- 5,700円前後で拾えた玉は、心理的節目である6,000円の大台を突破し、6,100円前後に達したところで半分利確します。サクッと+7%前後(1単元で約4万円)の値幅を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 6,500円 〜 6,800円(スイング・中期保有)
- 残りの半分は、来年4月末まで続く500億円の自社株買いと、四半期ごとに発表される受注高の拡大トレンドを背にして中期スイングで引っ張ります。
- 年間配当も下期の利益上振れに伴って期末配当のさらなる増額が期待できるため、設備投資サイクルの本格上昇ウェーブを丸ごと享受するプランです。
まとめ
ファナックの今回の中間決算は、個人投資家が安心して大きな資金を預けられる、今週屈指の「横綱相撲」の開示でした。
- 受注高+49%という紛れもない需要サイクルの大復活
- 初の売上高1兆円超え&営業益+31%の上方修正
- 中間配当+41%増配と、明日から始まる500億円の市場買付自社株買い
博打のような仕手株や買えないストップ高を追いかける必要はまったくありません。
明日から始まる「500億円の買い支え」という頼もしい巨大防波堤を背にして、安全運転で王道銘柄の押し目を手堅く狙っていきましょう!
メディパルHD(7459)純利益+23%上方修正&100億円自社株消却!RSI「89」の過熱感と、11/6の自社株買い開始を待つ安全運転エントリー戦略
医薬品卸国内トップクラスのメディパルホールディングス(7459)から、東証が掲げる「資本コストや株価を意識した経営」に沿った3件の適時開示が同時に発表されました。
内容は、「政策保有株の縮減に伴う売却益154.8億円の計上」、「通期純利益の上方修正(430億円 ⇒ 530億円 / +23.3%)」、そしてその売却代金を原資とした「上限400万株・100億円の自己株式取得と、取得した全株式の消却」です。
- 売上高予想: 3兆9,440億円(据え置き・前期比 +3.3%)
- 営業利益予想: 535億円(据え置き・前期比 +0.6%)
- 経常利益予想: 675億円(据え置き・前期比 -10.9%の減益計画)
- 当期純利益予想: 430億円 ⇒ 530億円(+23.3%増額 / 前期比 +24.6%)
- 修正後予想EPS: 210.06円 ⇒ 258.92円
- 自己株式取得: 上限400万株(発行済の2.0%)・総額100億円、11/6〜3/31まで市場買付
- 自己株式消却: 今回取得した400万株の「全数を消却」(将来の市場売り戻しリスクなし)
「持ち合い株を売って得たキャッシュを、そのまま自社株買いと消却に回す」というストーリーは、株主還元として筋が通っており、機関投資家受けも非常に良い型です。
しかし、金曜日に記録された株価データとテクニカル指標のメーターを確認した瞬間、思わず「おっと、これはブレーキを踏むべきだ」とアラートが鳴りました。
表を使わずに、この開示の真の評価と、なぜ週明けに焦って買ってはならないのか、その具体的なエントリー戦略を解剖していきます。
1. なぜ「純利益+23%」でも手放しで喜べないのか?
今回の開示を読み解く上で、絶対に頭に入れておくべき注意点は2つあります。
- 本業(営業利益・経常利益)は「据え置き&減益」のまま:上方修正されたのは純利益(特別利益)だけであり、本業の売上・営業利益・経常利益は1ミリも上方修正されていません。それどころか、経常利益は前期比で-10.9%の減益計画です。来期になればこの155億円の売却益は剥落するため、利益水準は元の本業ベースに戻ります。
- 自社株買いの開始日は「11月6日」から:ファナック(6954)のように「月曜朝からすぐに500億円の買い支えが入る」わけではありません。メディパルHDの市場買付が始まるのは11月6日(金曜日)からであり、中間決算(11月上旬予定)を通過するまでは会社側の買い支えが入らない「空白期間」が存在します。
2. 金曜日の株価と板情報:RSI「89」という極限の過熱警戒
金曜日(10/23)のザラ場データをチェックすると、テクニカル面で明確な黄色信号が灯っています。
- 前日終値: 3,170.0円
- 始値: 3,218.0円 / 高値: 3,255.0円(朝イチ9時19分)
- 安値: 3,179.0円 / 大引け終値: 3,206.0円(前日比 +36.0円 / +1.14%)
- 年初来高値: 3,195円を金曜日に上抜けて高値更新(上場来高値圏)
- 出来高: 381,900株(売買代金 約12.2億円)
- 本日のVWAP: 3,206.15円(終値とほぼ同値で均衡)
- テクニカル指標:
- RSI(14日): 89.72(70〜80以上で超買われすぎ水準)
- スローストキャスティクス: 88.92(明確な売りシグナルが点灯)
- サイコロジカルライン: 78.57
年初来高値(3,195円)を更新した最高値圏にある上に、RSIが「89.72」という、今年滅多にお目にかかれないほどの猛烈な買われすぎ水準に達しています。 すでに株価はこの数週間で好材料やPBR1倍回復を先回りして買われており、ここから朝イチ成行買いで飛びつくのは、まさに「高値掴みの燃料」になりにいくようなものです。
3. 今後、買う価値はあるのか?(消却とPBR1.0倍の足場)
「じゃあ完全に見送るべきか?」というと、そうではありません。 「過熱感が冷めて、自社株買いがスタートする11月上旬の押し目」まで待てるのであれば、中長期の資産形成・バリスタFIRE銘柄として非常に堅実な投資先になります。
- 取得した400万株を「全数消却」する誠実さ:多くの企業が自社株買いをしても金庫株として抱え込み、将来の売出しリスクを残す中、メディパルHDは「買った株はすべて消却して発行済株式総数を減らす」と明言しました。1株あたりの価値(EPS・BPS)が恒久的に底上げされます。
- PBR1.00倍の解散価値ライン:金曜終値(3,206円)でPBRはジャスト1.00倍。修正後予想EPS(258.92円)で計算したPERは約12.38倍まで低下します。
- 100億円の市場買付という実需:11月6日から3月末までの約5ヶ月間、発行済の2.0%にあたる100億円の買い需要が東証のザラ場に降ってきます。日々の出来高が30万〜40万株程度の銘柄ですから、下値のクッションとしては十分な威力です。
4. 具体的なエントリー戦略(実戦指値プラン)
週明け月曜日(10/26)は、高値更新の熱狂とRSI89の過熱感がぶつかり合うため、「絶対に成行で追わず、見送って冷え込みを待つ」のが鉄則です。
狙うべきは、高値掴みした短期勢の利食い売りが一段落し、自社株買いが始まる直前(11月初旬)に向けて株価が押し戻されるタイミングです。
- エントリー目標価格: 3,080円 〜 3,140円
- 金曜日の安値(3,179円)を下回り、前日終値(3,170円)や心理的節目の3,100円近辺まで押してきたゾーンです。
- 3,100円近辺まで株価が冷え込めば、過熱していたRSIは50〜60台まで一気に低下し、安全運転の巡航速度に戻ります。
- 会社側が想定している自己株取得価格(100億円 ÷ 400万株 = 2,500円)よりは上ですが、PBR1倍をわずかに割り込むバリュー圏として下値の防波堤が完璧に機能します。
- ロスカット(損切り基準): 2,980円割れ
- 大台の3,000円を明確に割り込み、2,980円をつけた場合は即撤退します。3,100円エントリーなら損失リスクは約3.8%(約120円幅=1単元で約1.2万円)に限定できます。
- 第1利確ターゲット: 3,250円 〜 3,300円(年初来高値水準の奪還)
- 3,100円前後で仕込めた玉は、11月6日からの自社株買いスタートで再び高値を試した局面で半分利確します。サクッと+5%〜+6%(1単元で約1.5万〜2万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 3,450円 〜 3,500円(年度末の消却完了に向けて)
- 残りの半分は、来年3月末の消却完了と通期本決算までスイングで引っ張ります。
- 年間88円の配当(利回り約2.8%)を受け取りつつ、100億円の自社株買いが完了する過程での上値追いをじっくり刈り取るプランです。
まとめ
メディパルホールディングスの開示は、政策保有株を縮減して100億円の自己株取得と消却に回すという、お手本のように美しい資本効率の改善策でした。
しかし、「本業の利益は据え置きであること」、「自社株買いは11月6日まで始まらないこと」、そして何より「RSIが89という超買われすぎ水準にあること」を忘れてはなりません。
良い銘柄だからこそ、一番高い天井で飛びつくのではなく、みんなが一度冷え込んで押し目を形成した瞬間に、静かに指値を置いて待つ。
相場の速度標識をしっかり守りながら、11月の自社株買いスタートに向けてじっくり構えていきましょう!
双葉電子工業(6986)が炎重工を買収!PBR0.32倍の超割安放置とUNDER24万株の壁、週明けからの実戦指値戦略
ラジコン機器や産業用ドローンを手掛ける双葉電子工業(6986)から、投資家のアンテナをピクピク刺激する適時開示が飛び込んできました。
内容は、「水上ドローン(USV)を手掛けるベンチャー企業・炎重工(ほむらじゅうこう)の株式91.9%を取得し、子会社化する」という発表です。
- 取得価額: 約6.98億円(諸費用含む)
- 取得持ち分: 91.9%(ほぼ全株を取得して経営権を完全掌握)
- 株式譲渡実行日: 2026年10月30日予定
- 炎重工の事業: 水上ドローン(USV)、無人船舶、水陸両用ドローンの企画・開発・製造・販売・保守
- 主要顧客分野: 防衛、海上保安、測量・インフラ点検、農林水産業
- 業績への影響: 「軽微」(炎重工の売上・利益・純資産は非開示)
「防衛×水上無人機」という国策ど真ん中の強いテーマ性を持ちながら、買収金額は約7億円と小粒で業績インパクトは未知数。 この手の「テーマ先行・数字は軽微」という開示は、一歩間違えると高値掴みの燃料にされかねません。
しかし、金曜日の株価チャートと板情報を丹念に解剖してみると、「PBR0.32倍という異次元の安さ」と「下値に敷き詰められた24万株の買い板」という、極めて強固な足場が見えてきました。
表を使わずに、この材料の本質と週明けの実戦指値プランを整理していきます。
1. なぜ「防衛・水上ドローン」がこれほど刺さるのか?
今回の買収が個人投資家の目を引く最大の理由は、「空と海の無人機を両方持つ、日本でも極めて稀有な上場企業になる」という点です。
- 双葉電子の強み: 空の産業用ドローン(UAV)、ホビー用ラジコン通信機器、産業用サーボモーター
- 炎重工の強み: 海や河川を自律航行する水上ドローン(USV)、水陸両用ロボット
防衛省が防衛力整備計画で「無人アセット(無人機)の防衛体制強化」を掲げる中、離島防衛や港湾警備、沿岸監視における水上ドローンの重要性は年々跳ね上がっています。
炎重工はすでに防衛省や海上保安庁、インフラ企業への納入実績を持つとされており、双葉電子にとっては「防衛省案件への強固な足がかり」をわずか7億円で手に入れた形になります。
「将来、防衛省から大型の無人機共同開発や量産受注が出るのではないか?」という思惑が働きやすく、材料株・テーマ株としての爆発力は申し分ありません。
2. 弱点とリスク:本体の業績と数字のブラックボックス
一方で、冷静にブレーキを踏むべき現実もあります。
- 本体の業績を変える規模ではない:買収額は約6.98億円で、会社側も「業績への影響は軽微」と明記しています。炎重工の財務諸表(売上や赤字幅)は非開示で、スタートアップ特有の先行投資赤字を抱えている可能性も高いです。
- 双葉電子本体の稼ぐ力の弱さ:同社はかつて主力だった有機ELなどの表示デバイス事業の縮小に苦しみ、営業利益段階では依然として水面下の低迷が続いています。今回の買収は本体の体質を劇的に黒字化させる特効薬ではありません。
つまり、「来期の業績が急拡大する」という数字の裏付けがあるわけではなく、あくまで「テーマと将来の思惑」で買われる性質の材料だということです。
3. 金曜日の株価と板情報:PBR0.32倍とUNDER24万株の岩盤
では、なぜこの株を「狙う価値がある」と考えるのか。 それは、金曜日に刻まれた株価と板の需給にハッキリと現れています。
- 前日終値: 650円
- 始値: 640円 / 高値: 649円(後場15時01分)
- 安値: 608円(前場11時18分に急落タッチ)
- 大引け終値: 640円(前日比 -10円 / -1.54%)
- 出来高: 566,200株(普段の1.5倍〜2倍の商い)
- 本日のVWAP: 625.96円
- 大引けの板状況:OVER(売り注文)がわずか29,400株に対し、UNDER(買い注文)は「241,900株」と8倍以上の買い圧倒! 気配値を見ると、626円〜635円の狭いレンジに1万株〜2万株単位の大口買い板がズラリと敷き詰められています。
前場の地合い悪化で一瞬608円まで売り叩かれましたが、そこから後場にかけて640円台まで力強い下ヒゲで巻き返しました。
何より注目すべきは、PBRが「0.32倍」という驚異的な解散価値割れ水準にある点です。 自己資本比率は76.9%と実質無借金に近い財務ピカピカ企業でありながら、純資産に対して株価が約7割引きで放置されています。
下値には24万株の買い板が控え、解散価値という超巨大な防波堤があるため、「下値リスクが極めて限定的」な状態です。
4. 週明け(10/26月)の実戦エントリー戦略(指値プラン)
テーマ株特有の立ち回りとして、「月曜朝に買い気配で高く始まったところを成行で追うのは絶対に厳禁」です。 業績への影響が軽微である以上、朝イチに高く寄り付いたところは短期勢の利食い場(寄り天)になりやすいからです。
狙うのは、朝方の買いが一巡した前場中盤、「金曜日のVWAP(626円)近辺まで垂れて、大口の買い板が待ち構えているサポートゾーン」です。
- エントリー目標価格: 628円 〜 636円
- 金曜日のVWAP(626円)の直上、かつ金曜引けの板で1万〜2万株の買い板が密集していたゾーンです。
- 朝方の熱狂が冷めて630円台前半へ押してきたところを指値で拾います。
- 632円で拾えればPBRは約0.31倍。1単元わずか約6.3万円でエントリーできるため、サラリーマンの小遣い口座でも無理なく安全運転で扱えます。
- ロスカット(損切り基準): 605円割れ
- 金曜日に作った下ヒゲのパニック安値(608円)および節目610円を明確に割り込み、604円をつけた場合は即撤退します。632円エントリーなら損失リスクは約4.4%(約28円幅=1単元でわずか2,800円の軽傷)に抑えられます。
- 第1利確ターゲット: 660円 〜 675円(直近の戻り高値水準)
- 632円近辺で仕込めた玉は、直近の戻り高値である660円台に差し掛かったところで半分利確します。サクッと+5%〜+6%(1単元で約3,500円〜4,000円)の値幅を手堅く抜き、元本を回収します。
- 第2利確ターゲット: 720円 〜 750円(防衛ドローン相場の本格化狙い)
- 残りの半分は、10月30日の株式譲渡完了や、防衛省・海保からの受注・共同開発に関する続報を期待してスイングで引っ張ります。
- PBR0.3倍の超割安銘柄に「防衛」のテーマが本格点火すれば、700円の大台奪還に向けた火柱高をじっくり狙い撃つプランです。
まとめ
双葉電子工業の炎重工買収は、「買収金額7億円の小粒さ」と「防衛×水上ドローンという強烈なテーマ性」が同居した、個人投資家好みの思惑材料です。
業績の裏付けがないため高値掴みは命取りですが、PBR0.32倍という鉄壁の安全マージンと、下値に控える24万株の買い板は、下落リスクを最小限に抑えてくれます。
朝イチの飛びつきをぐっと堪え、630円前後の落ち着いた岩盤を引きつけて、安全運転でスマートに待ち伏せていきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
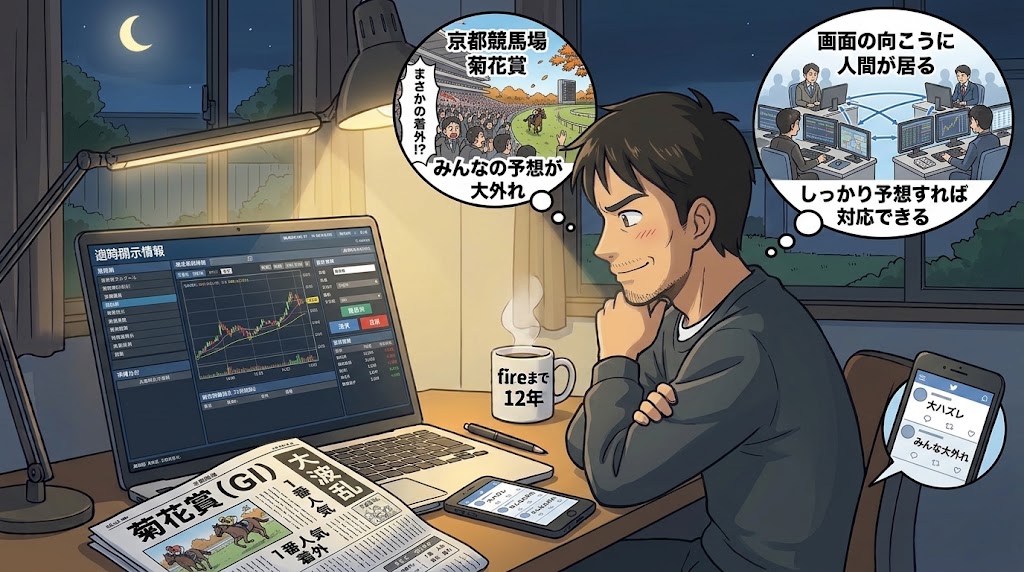
【締めくくりの小話】淀の3,000メートルに消えた三冠の夢と、地に足をつける私の「予想」
2026年10月25日、日曜日。 秋晴れの京都競馬場で行われたクラシック最終戦、菊花賞。
皐月賞と日本ダービーを制し、競馬史にその名を刻む「三冠馬」の誕生に王手をかけていた圧倒的1番人気、ロブチェン。 ファンなら誰もが「歴史的瞬間を目撃したい」というロマンを胸に、淀の3,000メートルに熱い視線を注いでいました。
私もどこかで淡い期待を抱きながら見守っていましたが、競馬の神様は実に気まぐれで、そして残酷でした。
長丁場のスタミナ戦、淀の坂越えのプレッシャー、そしてマークするライバルたちの思惑。 直線で抜け出すはずのロブチェンの脚勢は鈍り、馬群に飲み込まれ、掲示板にすら残れないまさかの「着外」に沈んでしまいました。
歓声がどよめきに変わり、静まり返るスタンド。 「三冠馬が見たかった」という切ない溜息があちこちから漏れ聞こえてくるようでした。
もちろん残念ではありますが、同時に「ああ、これが『予想』の世界のリアルなんだよな」と妙に腑に落ちる自分もいました。
どれほど圧倒的な実績があっても、どれほど誰もが確実視していても、生き物が走るスポーツにはその日の体調、気性、展開、馬場のミリ単位の呼吸ひとつで、机上の計算が跡形もなく吹き飛んでしまう不条理が常に潜んでいます。
だが、同じ「予想」と名のつく世界でも、私たちが向き合っている株式投資は少し違います。
株の向こう側にあるのは、確固たる数字と人間の営みです。 受注高が前年比でどれだけ跳ね上がったのか、財務諸表の純資産に対して株価がどれほど解散価値を割り込んでいるのか、会社がどれだけの現金を抱えて自社株買いに本気で乗り出しているのか――。 そこには、感覚や願いだけではない、冷徹で確かな「バックボーン(裏付け)」が存在します。
感情に流されて「三冠が見たい」と熱狂するのではなく、冷徹に数字の歪みを電卓で弾き、裏付けのある防波堤を背にして安全運転の指値を敷く。 どれほど相場が荒れようとも、確かなバックボーンを持つ企業は、いつか必ずその本質的な価値へとサヤ寄せしていく。
淀のターフに散った夢を惜しみつつも、明日から始まる株式市場の戦いに向けて、改めて背筋が伸びる思いがしました。
感情で張る博打ではなく、確かな数字と事実を積み上げる「バックボーンのある予想」を。 明日もまた、自分の身の丈に合ったスピードで、相場のハンドルをしっかりと握り直していこうと思います。

コメント