MARUWA(5344)が放った「2度目の上方修正」と営業利益率37.5%の衝撃!1単元470万円の値がさモンスターを単元未満株で安全に攻略する実戦指値戦略
本日10月27日(火曜日)の大引け後、適時開示の数字をスクロールしていて、思わず「なんだこの異次元の収益力は……!」と目を見張ってしまいました。
愛知県尾張旭市に本社を置く特殊セラミックのグローバルニッチトップ、MARUWA(5344)。 発表された中間決算と上方修正の内容は、今日チェックした全開示の中で間違いなく最強・最速の数字でした。
- 中間営業利益実績: 148億円予想 ⇒ 176.1億円(計画比 +19.0%上振れ / 前年同期比 +62.4%!)
- 通期営業利益予想: 337億円 ⇒ 383億円(+13.6%増額 / 前期比 +53.3%へ「2度目」の上方修正!)
- 通期売上高予想: 933億円 ⇒ 1,015億円(創業史上初の1,000億円の大台突破へ)
- 修正後予想EPS: 2,106.86円(前期1,472円から+43.1%の爆増)
- 中間営業利益率: 驚異の「37.5%」(製造業として世界最高峰レベル)
- 増額の主因: AIデータセンター向け次世代高速通信用セラミックの爆発的需要、新エネルギー車(EV)向け差別化製品の拡大、汎用メモリー向けの回復
7月に続いてわずか半年で「2回目の上方修正」を放ち、しかも通期売上高は初めて1,000億円の壁を突き破る見通しです。 他の多くの企業が「上期上振れ、下期慎重」という腰の引けた数字を出す中、MARUWAは「下期の営業利益計画(約207億円)が上期(176億円)をさらに+17.5%上回る」という強気満点の絵姿を描いてきました。 下期から瀬戸工場(通信関連)と土岐工場(車載関連)の新棟が稼働し、増産がフル加速する裏付けがあるからです。
しかし、株価ボードを開いた瞬間、個人の個人投資家なら誰もが「うっ……」と息を呑むはずです。
- 本日終値: 47,000円(前日比 +590円 / +1.27%)
- 最低売買代金(1単元100株): 「470万円」
- 売買代金: 約288億円(東証プライム屈指の巨額マネー)
そう、1単元買うだけで470万円が吹き飛ぶ超ド級の値がさモンスター株なのです。 普通に考えれば「高すぎて手が出ない」で見送りになるところですが、これだけの国策・AIど真ん中の成長エンジンを指をくわえて見過ごすのはあまりにも惜しい。
なぜ本日47,000円で小幅高にとどまったのか、そして個人がこの巨人をどう手懐けるべきか、実戦戦略を解剖していきます。
1. なぜこれほどの超絶決算でも「+1.27%」の小幅高だったのか?
本日の株価が47,000円(+590円高)と比較的静かな動きで引けた理由は、主に3点あります。
- 本日の取引は「決算開示前」の通常取引だった:この特大上方修正が発表されたのは、本日10月27日(火)の大引け後(15時30分以降)です。日中の値動きは日経平均1,000円高の地合いに乗っただけの取引であり、好決算のエネルギーはまだ1ミリも価格に反映されていません。
- 配当予想(年間110円)が「据え置き」だったこと:EPSが2,106円まで跳ね上がったにもかかわらず、年間配当は110円(中間55円・期末55円)のまま据え置かれました。配当性向はわずか5.2%です。利益を配当に回さず、新工場2棟の建設など設備投資へ最優先で再投資するグロース企業特有のスタンスであるため、高配当を好むインカムゲイン勢の買いは入りませんでした。
- 高い期待値と市場コンセンサス:MARUWAは機関投資家からの注目度が極めて高いAI半導体・光通信の本命株です。7月に上方修正を出していたため、「中間期も強いだろう」という期待はある程度織り込まれていました。
2. 今から買う価値はあるのか?
結論から申し上げますと、「中長期の成長株として、買う価値は文句なしに最高峰。ただし、100株単位の普通売買は資金管理上絶対にNGであり、単元未満株(1株投資)を活用した安全運転が必須」という判断になります。
その理由は3点あります。
① 修正後EPS(2,106円)で計算したPERは「22.3倍」まで低下
終値47,000円で見ると一見バブルに見えますが、今期予想EPSが2,106.86円まで伸びたため、実質PERは約22.3倍まで一気に割安化しました。 営業利益が前期比+53%で伸び、営業利益率が37.5%という化物級の収益力を持つハイテク企業に対して、PER22倍台は割高どころかむしろ成長力に対してディスカウントがついている水準です。
② 年初来高値(85,650円)からの半値水準
今年の5月には85,650円の上場来高値をつけていた銘柄です。そこから半導体サイクルの調整で4万円台前半まで叩き売られ、ようやく下値を固めた位置にあります。高値から見れば依然として約45%下落した位置にあり、業績のV字回復に伴う上値余地は極めて大きいです。
③ 1単元470万円の壁を壊す「単元未満株(かぶミニ・S株)」の活用
1単元470万円は、個人投資家のポートフォリオを一発で破壊するリスクがあります。 しかし、SBI証券の「S株」や楽天証券の「かぶミニ」などの単元未満株を使えば、1株=約4万7,000円からエントリー可能です。 これなら、サラリーマンの月々の余力資金やボーナス枠の中で、安全にこの超優良株の波に乗ることができます。
3. 明日(10/28水)の実戦エントリー戦略
明日の朝は、超絶決算を好感した機関投資家の買いが入り、ギャップアップ(+4%〜+7%高、48,500円〜50,000円前後)から始まる可能性が高いです。
板が薄く値動きが荒いため、朝イチ成行で追うと一瞬で10万円単位のスリッページ(不利な約定)を食らいます。 本日のVWAP(46,864円)を意識し、寄り付き後の最初の利食い売りを待ち受ける指値プランを組み立てます。
- エントリー目標価格: 47,200円 〜 48,000円
- 本日の始値(47,810円)周辺、および本日のVWAP(約46,865円)から小幅に浮かせたサポートゾーンです。
- 明日前場、寄り付きの買いが一巡した後に47,500円前後に垂れてきて下げ止まりを確認したポイントを狙います。
- 47,500円で仕込んでも予想PERは約22.5倍。ここを起点に、単元未満株で2株〜5株(資金約10万〜25万円程度)ずつコツコツと拾っていくのが最もスマートです。
- ロスカット(損切り基準): 45,800円割れ
- 本日の安値(45,930円)を完全に下回り、節目46,000円を割り込んだ場合は即撤退します。47,500円エントリーなら損失リスクは約3.5%(約1,700円幅=1株あたり約1,700円の軽傷)に限定できます。
- 第1利確ターゲット: 51,500円 〜 53,000円(大台5万円の定着)
- 47,500円近辺で仕込んだ玉は、心理的節目である50,000円を突破し、52,000円前後に達したところで半分利確します。サクッと+9%〜+10%前後の値幅を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 58,000円 〜 62,000円(新工場2棟の稼働相場)
- 残りの半分は、下期の瀬戸・土岐工場新棟の立ち上げや、年明けの第3四半期決算で飛び出す可能性のある「3回目の上方修正」を期待して中期スイングで引っ張ります。
まとめ
MARUWAの今回の中間開示は、営業利益率37.5%、前期比+53%増益という、プライム市場の中でも頭ひとつ抜けた「真のモンスター決算」でした。
「1単元470万円」という見た目の看板の重さに圧倒されて多くの個人が素通りするからこそ、単元未満株を使って小回りを利かせ、安全運転で美味しいところだけをいただく。
無謀なアクセルを踏むことなく、身の丈に合ったサイズで、この最高峰のAI成長ウェーブをスマートに捉えていきましょう!
網屋(4258)が上場来高値7,200円を射抜いた大陽線の正体。PER55倍の過熱感と、11/11の3Q決算を睨む実戦指値戦略
サイバーセキュリティの専業ベンダーである網屋(4258)のチャートを開き、思わず「連日のサイバー攻撃報道という強烈な追い風に、本業上方修正の満額回答がドンピシャで重なったな!」と声を上げてしまいました。
今週に入ってからも、GMOインターネットグループの脅迫事件をはじめ、ギフティや上新電機など、企業の不正アクセス・情報漏えいの開示が毎日のように相場を揺るがしています。 そんな中、本日発表された通期業績の上方修正は、まさに今市場が求めているテーマ性のど真ん中を射抜くものでした。
- 通期売上高予想: 70.0億円 ⇒ 78.5億円(+12.1%増額 / 前期比 +32.2%)
- 通期営業利益予想: 12.0億円 ⇒ 14.7億円(+22.5%増額 / 前期比 +39.9%)
- 通期経常利益予想: 11.9億円 ⇒ 14.4億円(+21.5%増額 / 前期比 +37.8%)
- 通期純利益予想: 8.5億円 ⇒ 10.0億円(+18.0%増額 / 前期比 +33.6%)
- 修正後予想EPS: 101.75円 ⇒ 121.69円
- 通期営業利益率: 17.1% ⇒ 18.7%(+1.6ポイント改善)
- 主因: ランサムウェア被害増加に伴うデータ・ネットワーク両セキュリティ製品の需要拡大、被害企業の復旧支援(インシデント対応)の急増
注目すべきは、営業利益の増加分(+2.7億円)が、買収したアンペール社(4Qから売上のみ連結)ではなく、すべて網屋単体の「本業セキュリティ事業」から叩き出されている点です。 アンペール社の売上上乗せ(4.28億円)を除いても、本業売上だけで前期比+25%のハイペース成長を維持しています。
この開示を受け、本日の相場は朝から買いが先行。 後場には上場来高値(旧高値6,780円)を軽々と突き破り、一時「7,200円(前日比 +900円 / +14.28%)」まで火柱を上げ、大引けも7,060円(+12.06%)と文句なしの大陽線で引けました。
- 前営業日終値: 6,300円
- 始値(09:03:00): 6,480円(前日比 +180円でギャップアップ発進)
- 本日高値(14:35:21): 7,200円(上場来高値を綺麗に更新!)
- 本日安値(09:03:06): 6,400円(寄り直後が当日最安値)
- 大引け終値: 7,060円(前日比 +760円 / +12.06%の大陽線引け!)
- 出来高: 396,500株(売買代金 約27億円)
- 本日のVWAP: 6,828.85円
信越ポリマーや早稲田アカデミーと同様に、寄り付き後の安値(6,400円)から一度も崩れることなく右肩上がりで買い進まれた、非常にエネルギーの強い足取りです。
なぜこれほど強烈に買われたのか。 そして、上場来高値を更新した今からでも「まだ買う価値があるのか」、冷静に電卓を叩いていきます。
1. なぜ「7,200円」まで猛烈に買い進まれたのか?
本日の急騰劇には、グロース市場特有の需給と、時代の要請が完璧にマッチした必然性があります。
- 企業のセキュリティ投資は「景気に関係なく削れない防衛費」:GMOインターネットがハッカーに脅迫されて株価が急落したように、セキュリティの不備は今や企業生命を直撃する最大級の経営リスクです。企業のセキュリティ対策は「できればやりたい投資」から「やらなければ会社が潰れる必須の防衛費」へと完全に位置づけが変わりました。被害を受けた企業からの「緊急復旧支援」まで手掛ける網屋にとって、世の中でサイバー事件が起きるたびに実需の問い合わせが雪崩れ込む構造になっています。
- キヤノンマーケティングジャパンとの資本業務提携という販売力:直近10月19日にも進捗が開示された通り、キヤノンMJの持つ全国の中小・中堅企業ネットワークに網屋のセキュリティ製品が乗り始めています。大手の販売チャネルを活用したスケールメリットが、営業利益率18.7%への向上という形で数字に表れ始めました。
- VWAP(6,829円)を230円以上も上回って引けた買い方の完全勝利:本日の加重平均取得単価であるVWAPは6,828.85円。終値7,060円はVWAPを大幅に上回っており、本日約40万株の売買に参加したホルダーのほぼ全員が含み益を抱えています。上値に捕まったシコリ玉が一切存在しない「青天井(真空地帯)」に突入しました。
2. 今後、買う価値はあるのか?
上場来高値を更新した勢いは本物ですが、だからこそ感情を排してブレーキを踏むべきポイントが1点あります。
それは、「PERが55.76倍(修正後EPS 121.69円基準でも約58.0倍)、PBRが24.89倍」という極めて高いバリュエーションです。 時価総額約620億円の小型グロース株として、市場の成長期待を極限まで織り込んだプライシングになっています。
業績が好調な局面では「高PER=高成長の証」として正当化されますが、一度でも市場の期待を下回る開示が出たり、全体のグロース株売りの波が来たりすると、ナイアガラのような急落を招くリスクを常に孕んでいます。
したがって、結論としては「買う価値は十分に高い。ただし、高値追いは絶対に厳禁で、本日のVWAP(6,829円)を割り込んで過熱感が一服した押し目に限定して仕掛けるべき」という判断になります。
3. 具体的なエントリー戦略
上場来高値を抜けた青天井相場だからこそ、明日の朝イチに高く寄り付いたところを成行で買うのは自殺行為です。 狙うのは、「本日のVWAP(6,829円)割れから、引け板で大口の買い支えが入っていた6,700円〜6,800円のゾーン」を静かに待ち伏せる作戦です。
- エントリー目標価格: 6,650円 〜 6,800円
- 本日のVWAP(約6,829円)を下回り、かつ旧年初来高値(6,780円)が「レジスタンスからサポート(下値支持線)へ転換」するゾーンです。
- 明日前場、本日の急騰に満足した短期デイトレ勢の利食い売りが出て、6,750円前後に垂れてきて下げ止まりを確認したポイントに指値を敷きます。
- 6,750円で拾えれば、直近の過熱オシレーターを冷ましつつ、上場来高値ブレイクの初動を安全運転で捉えられます。1単元約67.5万円と中規模の資金が必要なため、余力管理には十分配慮します。
- ロスカット(損切り基準): 6,380円割れ
- 本日の安値(6,400円)および前日終値(6,300円)の防波堤を完全に割り込み、6,380円をつけた場合は即撤退します。6,750円エントリーなら損失リスクは約5.5%(約370円幅=1単元で約3.7万円)に限定できます。
- 第1利確ターゲット: 7,300円 〜 7,500円(大台7,500円トライ)
- 6,750円近辺で仕込めた玉は、本日つけた上場来高値(7,200円)を上抜けて7,400円前後に達したところで半分利確します。サクッと+9%〜+10%(1単元で約6万〜7万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 7,800円 〜 8,200円(11/11の第3四半期決算通過狙い)
- 残りの半分は、直近に控える11月11日(水)の第3四半期(3Q)決算発表に向けてスイングで引っ張ります。
- 不正アクセスのニュースが社会問題化し続ける中、セキュリティ特需がさらに数字として確認されれば、未知の領域である8,000円の大台突破をじっくり刈り取るプランです。
まとめ
網屋の本日(10/27)の値動きは、サイバー攻撃の激化という「逃れられない社会課題」を背景に、本業の営業益+40%という文句なしの数字で上場来高値を奪還した、まさに時代の寵児と呼ぶにふさわしい大陽線でした。
PER55倍というバリュエーションの高さは常に頭の片隅に置いておく必要がありますが、「時価総額600億円台の身軽さ」と「本業の利益率向上」という強力なエンジンがある限り、調整の押し目は絶好の好機になります。
火柱のてっぺんに飛びついてアクセルを踏み込むのではなく、みんなが一度息を呑んで冷え込む押し目を、安全運転の指値でスマートに待ち伏せていきましょう!
マクアケ(4479)引け後のダブル還元爆弾!営業益ほぼ倍増の好決算と、今期慎重予想の狭間で明日朝を待ち伏せる実戦指値戦略
クラウドファンディング大手であるマクアケ(4479)から、東証グロース市場の個人投資家が色めき立つようなサプライズ開示が飛び出しました。
日経平均が1,000円超も反発するお祭り相場の中、本日のマクアケは蚊帳の外に置かれ、大引け最安値の883円(-49円安 / -5.26%)まで叩き売られる冴えない一日でした。 しかし、大引けの鐘が鳴った直後に解禁されたのは、その下落を一撃で吹き飛ばしかねない「初配当」と「大規模な自社株買い」という強烈なダブル還元爆弾でした。
- 上場来初の期末配当: 1株14円(初配当、総額1.78億円、DOE3%基準)
- 大規模な自己株式取得:上限51.07万株(発行済株式の4.0%)・総額6億円
- 取得期間:2026年11月9日〜2027年3月31日(市場買付)
- 前期(2026年9月期)本決算実績:売上高59.44億円(前期比 +29.9%)、営業利益8.81億円(前期比 +97.2%とほぼ倍増!) 中期経営計画の目標(売上52億円・営業益7億円)を1年前倒しで達成。
- 今期(2027年9月期)通期業績予想(レンジ開示):売上高60.0億円〜70.0億円(前期比 +0.9%〜+17.7%) 営業利益8.0億円〜10.0億円(前期比 -9.3%〜+13.4%) 純利益6.7億円〜8.4億円(前期比 -16.1%〜+5.2%)
2期連続で大幅な増収増益を叩き出し、フリーキャッシュフローが安定して黒字化したことを受け、「成長企業から株主へ利益を還元できる成熟企業へ」と舵を切る明確な意思表示です。
明日10月28日(水曜日)の朝、市場はこの「強力な還元」と「控えめな今期ガイダンス」のどちらに軍配を上げるのか。 そして、個人投資家が安全運転で利益を狙うための実戦エントリー戦略を整理していきます。
1. なぜ今回の開示は「強い買い材料」と言えるのか?
今回の開示には、小型グロース株として極めて評価できる3つの好材料が揃っています。
- 「初配当14円」という成長ステージの転換点:無配が当たり前の新興ネット企業において、上場来初の配当を実施することは、機関投資家やインカムゲイン狙いのファンドにとって「投資対象のユニバースに入る」ことを意味します。本日の終値(883円)で計算した配当利回りは約1.58%となり、新興株としては十分な下値のクッションになります。
- 発行済の「4.0%(6億円)」を市場で買い集める需給インパクト:時価総額約112億円の小型株に対し、6億円・上限51万株の自社株買いは需給面で強烈です。本日の出来高が約32万株ですから、市場で買われる株数は1日分の全商いを大きく上回ります。11月9日から来年3月末にかけて、淡々と市場で買い支えが入る安心感は絶大です。
- 現預金72億円・自己資本比率70%の鉄壁の財務:貸借対照表を見ると、現預金は約72.2億円(総資産87.9億円の82%)を積み上げており、実質無借金経営です。時価総額112億円のうち6割以上が現金という「キャッシュリッチ企業」であり、財務リスクは皆無です。
2. 冷静にブレーキを踏むべき「今期予想の控えめさ」
一方で、手放しで買い煽るわけにはいかない「唯一にして最大の懸念点」があります。 それが、今期(2027年9月期)の営業利益予想が「8億〜10億円(前期比 -9.3%〜+13.4%)」というレンジ開示になった点です。
前期に営業益がほぼ倍増(8.81億円)した反動もあり、先行投資の追加や大型プロジェクトの振れ幅を考慮して、下限では「減益」のシナリオを織り込んでいます。 「グロース市場の銘柄なのだから、常に前年比+30%以上の増益を出し続けてほしい」と期待するモメンタム重視の投資家からは、この保守的なガイダンスが嫌気される可能性があります。
この「初配当+自社株買いの買い材料」と「今期横ばいガイダンスの売り材料」が、明日の朝イチに激しく綱引きすることになります。
3. 明日(10/28水)の株価反応見通しとバリュエーション
本日の大引け終値(883円)は、まだこの材料を知らない市場参加者が取引していた「材料発表前」の価格です。
- 本日の終値: 883円
- 明日の基準値段: 883円
- 制限値幅: ±150円(明日のストップ高は 1,033円)
- 会社が想定した取得単価: 約1,175円(6億円 ÷ 51万株)
会社側が自社株買いのリリースで「現在の株価水準には当社の価値が十分に反映されていない」と明言している通り、会社自身が想定した買付上限単価(約1,175円)に対して、本日の終値(883円)は約25%も割安な位置にあります。
朝イチは、初配当と自社株買いに反応した買いが先行し、ギャップアップ(+5%〜+8%高、930円〜960円前後)で始まる可能性が高いと見ます。 ただし、今期ガイダンスの弱さを警戒した売りや、信用買い残(約55万株)の戻り売りが降ってくるため、朝イチに高く寄り付いた後は揉み合いになる展開が予想されます。
4. 具体的な実戦エントリー戦略
朝イチに気配値が切り上がって高く始まったところを成行で追うのは厳禁です。 狙うのは、「朝方の買いが一巡し、本日の終値(883円)から寄り付き高値の間で押し目を作って下げ止まった局面」を静かに待ち伏せる作戦です。
- エントリー目標価格: 890円 〜 925円
- 本日の終値(883円)を割り込まず、本日のVWAP(913円)周辺で下値を固めたゾーンです。
- 明日前場、寄り付き直後の買いが一巡した前場中盤(9時30分〜10時頃)、910円前後に垂れてきて下げ止まりを確認したポイントに指値を敷きます。
- 910円で拾えれば、今期予想PERは下限ベースでも約17.3倍、上限ベースなら約13.8倍。初配当14円の利回りは約1.54%となり、1単元約9.1万円と非常に手軽に安全運転ポジションを組むことができます。
- ロスカット(損切り基準): 840円割れ
- 本日の安値(883円)を大幅に下回り、840円を割り込んだ場合は即撤退します。910円エントリーなら損失リスクは約7.7%(約70円幅=1単元で約7,000円の軽傷)に限定できます。
- 第1利確ターゲット: 980円 〜 1,020円(心理的節目1,000円回復)
- 910円近辺で仕込めた玉は、大台1,000円に差し掛かったところで半分利確します。サクッと+8%〜+10%(1単元で約8,000円〜9,000円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 1,120円 〜 1,170円(自社株買いの想定買付単価ゾーン)
- 残りの半分は、来週11月9日から始まる「6億円(4%)の市場買付」と、年内に発表が予告されている「新・中期経営計画(資本政策を含む)」の開示を期待して中期スイングで引っ張ります。
- 会社が妥当と見据えている1,150円台へのサヤ寄せをじっくり刈り取るプランです。
まとめ
マクアケが本日(10/27)大引け後に放った適時開示は、今期の慎重なガイダンスというブレーキはあるものの、「上場来初の配当」「発行済4%の自社株買い」「現預金72億円の鉄壁財務」という強力なエンジンを同時に積んだ内容でした。
本日のザラ場が-5%安で引けていたからこそ、株価には過熱感が一切なく、むしろ割安な位置から勝負できる絶好の土台が整っています。
明日の朝イチの乱高下に慌ててアクセルを踏むことなく、寄り付き後の落ち着いた押し目を安全運転の指値でスマートに待ち受けていきましょう!
日東電工(6988)が据え置きでも売られない理由!総還元性向100%超えと11/4発動を待ち伏せる安全運転指値戦略
電子材料・高機能テープの巨人である日東電工(6988)から、大型株ならではの極めて重厚な株主還元パッケージが放たれました。
まずは今回の開示から、電卓を叩いて押さえておくべき主要数値を整理します。
- 中間営業利益実績: 1,058億円(前年同期比 +12.0%)
- 通期営業利益予想: 2,000億円(据え置き / 前期比 +8.9%)
- 通期当期純利益予想: 1,420億円(据え置き / 前期比 +6.4%)
- 年間配当金予想: 64円 ⇒ 72円(中間36円・期末36円 / 前期比 +12円・+20.0%の大幅増配!)
- 大規模な自己株式取得:上限1,700万株(発行済の2.58%)・総額500億円
- 取得期間:2026年11月4日〜2027年3月24日(市場買付)
- 消却実績:直近10月20日付で自己株式1,547万株をすでに消却完了
中間期の進捗率は営業利益ベースで52.9%に達しており、下期の計画(942億円)は上期(1,058億円)を下回る保守的な水準にとどめられています。 そして何よりも強烈なのが、上期に実施済みの500億円と合わせた「年間1,000億円の自社株買い」と増配により、2026年度の総還元性向が「103.4%」と100%を突破する見通しになった点です。
ところが、本日記録された日中足と板情報を確認すると、株価はピクリとも慌てていません。
- 前日終値: 3,608.0円
- 始値(09:00:00): 3,614.0円
- 本日高値(09:06:16): 3,653.0円
- 本日安値(10:54:26): 3,595.0円
- 大引け終値: 3,600.0円(前日比 -8.0円 / -0.22%の小幅安)
- 出来高: 3,553,800株(売買代金 約128億円の巨額商い)
- 本日のVWAP: 3,609.46円
- 板の状況: OVER 135,900株に対し、UNDER 56,800株
朝イチに3,653円まで買われた後は終日3,600円を挟んだ小幅なレンジに終始し、前日比マイナス8円の3,600円ジャストで引けました。
もちろん、この値動きは「決算発表前(15時30分前)」の通常取引によるものです。 市場の真の審判が下るのは明日10月28日(水曜日)の朝となりますが、なぜこの大型株に今「買う価値があるのか」、そしてどこで待ち受けるべきかを解剖していきます。
1. なぜ「通期据え置き」でも株価が崩れないと見込めるのか?
決算短信を一読すると、中間増益(+113億円)のうち為替の円安効果が「+196億円」を占めており、為替のゲタを除くと実質減益であることや、メモリー価格高騰に伴うPC・スマホ向けの光学フィルム(情報機能材料)が前年同期比マイナス13%と落ち込んでいる事実が目につきます。 通期の上方修正が見送られたのも、このIT機器向けの減速を慎重に見極めたためです。
しかし、それでも機関投資家が投げ売りを出さないと見られる理由は主に3つあります。
- AIデータセンター向け「半導体プロセス材・高精度基板」の急成長:IT機器向けが凹んだ一方で、AIデータセンターの需要爆発を背景に、半導体メモリー向け工程用材料(インダストリアルテープ)の営業利益が前年同期比+51.3%と猛烈に拡大しています。さらに高容量HDD向けの回路材料(CIS)も急増しており、ベトナム第5工場の生産能力拡大(設備投資約280億円)を決議するなど、中長期の成長エンジンが完全にAIインフラへとシフトしています。
- 「500億円自社株買い+年72円配当」の圧倒的な需給防波堤:発行済の2.58%に達する500億円の自社株買いを、11月4日から来年3月まで市場買付で継続します。しかも「買った株は金庫に眠らせず、10/20のように即座に消却する」という基本方針が徹底されています。時価総額2.3兆円を超える大型株でこれだけ明確な買い支えが入る安心感は絶大です。
- 下期の業績見通しが十分に保守的:上期ですでに通期営業益(2,000億円)の52.9%を進捗させておきながら、下期計画を942億円(上期比マイナス11%)と低めに置いています。中東情勢の影響額も当初想定のマイナス100億円からマイナス45億円へと縮小する見通しであり、年明け以降の「上振れ着地」へのハードルは非常に低く設定されています。
2. 今後、買う価値はあるのか?
結論から申し上げますと、「買う価値は非常に高い。派手な小型株のような倍化は狙えないが、ポートフォリオの中核として最も大崩れしにくいディフェンシブ成長株」と判断します。
- 修正後EPS(216.29円)でPER「約16.6倍」の適正ゾーン:本日の終値(3,600円)で計算したPERは約16.64倍です。東証プライムの大型化学・電子材料セクターの平均値(16〜18倍)と比べても過熱感は皆無で、下値の岩盤が極めて堅い水準です。
- 配当利回り「2.00%」+自社株買い利回り「2.58%」= 総還元利回り「約4.58%」:年間72円配当による単体利回りは2.00%ですが、500億円(2.58%)の自社株買いが加わることで、実質的な株主還元利回りは4.5%を超えてきます。海外の年金基金や機関投資家がポートフォリオに組み入れる理由として申し分ありません。
- 信用買い残わずか24万株という需給の軽さ:日証金の信用買残はわずか24万株程度。本日の1日の出来高(約355万株)の「10分の1以下」しか信用残がありません。上値にシコリ玉がまったく存在しないため、自社株買いが始まれば株価が素直に浮上しやすい極めて良好な需給環境です。
3. 具体的なエントリー戦略
大型株のため、小型株のようにストップ高へ跳ね上がったり窓を特大に空けたりする心配はありません。 上方修正がなかったことによる短期勢の失望売りと、還元の強さを評価する大口買いが交錯する「本日のVWAP(3,609円)直下の押し目」を静かに待ち伏せる作戦が最も安全です。
- エントリー目標価格: 3,580円 〜 3,630円
- 本日の終値(3,600円)周辺、および本日ザラ場で大口の買い支えが入っていた3,580円〜3,595円のゾーンです。
- 明日前場、通期据え置きを嫌気した売り物と寄り付きの買いが一巡した後、3,610円前後に垂れてきて下げ止まりを確認したポイントに指値を敷きます。
- 3,610円で拾えれば予想PERは約16.7倍、配当利回りは約2.00%。1単元約36万円で、下値の強固な自社株買い防波堤を背にしてエントリーできます。
- ロスカット(損切り基準): 3,480円割れ
- 直近のレンジ下限であり、心理的節目の3,500円を明確に割り込んで3,480円をつけた場合は即撤退します。3,610円エントリーなら損失リスクは約3.6%(約130円幅=1単元で約1.3万円の軽傷)に限定できます。
- 第1利確ターゲット: 3,780円 〜 3,830円(年初来高値3,834円トライ)
- 3,610円近辺で仕込めた玉は、1月につけた年初来高値(3,834円)に接近した局面で半分利確します。サクッと+5%〜+6%(1単元で約2万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 4,000円 〜 4,200円(大台4,000円突破と下期上振れ狙い)
- 残りの半分は、11月4日から実際にスタートする「毎日市場で買われる500億円の自社株買い」と、年明けの第3四半期決算に向けたAI半導体プロセス材の続伸を背にしてスイング〜中期で引っ張ります。
- 発行済株式の消却効果も相まって、節目4,000円の大台を突破していく上昇トレンドをじっくり刈り取るプランです。
まとめ
日東電工が本日(10/27)放った適時開示は、通期の営業利益2,000億円据え置きという慎重なブレーキを踏みつつも、「500億円の自社株買い」と「年72円への増配」という超弩級の株主還元エンジンを積んだ大人の決算でした。
IT機器向けの減速という目の前のノイズに惑わされることなく、AIデータセンター向け半導体材料の急成長と、総還元性向100%超えという圧倒的な財務の規律に目を向けるべきです。
慌てて高値を追う必要は一切ありません。 3,600円近辺の落ち着いた足場に静かに指値を敷いて、大型株ならではの安心感とともに安全運転で果実を狙っていきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
【締めくくりの小話】砂を噛むような開示ラッシュの果てに――泥の中で「金塊」を掘り当てる夜
火曜日の夕方以降、東証の適時開示画面を眺めていて、思わず「……多すぎるだろ!」と頭を抱えてしまいました。
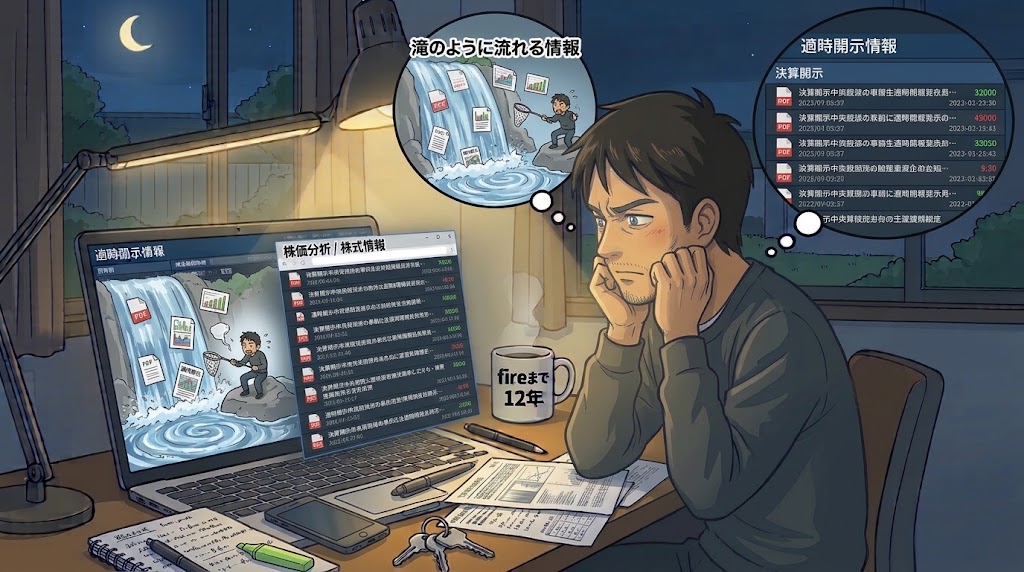
決算発表シーズンの集中日。滝のように流れてくるPDFのタイトル群。
「第2四半期決算短信」「業績予想の修正」「配当予想の修正」「自己株式取得」「特別損失の計上」……。 文字通りスクロールの手が止まらず、目を皿のようにして1社1社開いては、電卓を叩き、注記を読み、売上と利益のバランスを照合する。 まさに、延々と土砂をすくい上げてはふるいにかけ続けるような重労働です。
正直に言えば、途中何度も「もう今日はこれくらいで切り上げて、温かい風呂にでも入って寝ようか」という悪魔の囁きが頭をよぎりました。 肩はガチガチに凝り、ブルーライトで目はチカチカしてきます。
けれど、そんな砂を噛むような苦労の真っ只中で、突如として視界に飛び込んでくる瞬間があるのです。
「……ん? なんだこの数字は?」
画面に映し出されたのは、MARUWA(5344)の「営業利益率37.5%」という製造業離れした異常な数字であり、わずか半年で2回目の上方修正を叩き出す怪物の姿でした。 隣を開けば、網屋(4258)が連日のサイバー攻撃報道の渦中で本業営業益+40%という時代のど真ん中を射抜き、マクアケ(4479)が営業益倍増の好決算とともに上場来初の配当と4%の自社株買いを同時に放り込んでくる。 さらに日東電工(6988)を開けば、通期据え置きの看板の裏で、500億円の自社株買いと増配をぶち込んで総還元性向100%超えを宣言している。
何十本、何百本という凡庸な開示や化粧決算をめくり続け、泥だらけになりながら川底をさらっていた手に、ズシリと重い「本物の金塊」が触れた瞬間。
あの瞬間に全身を駆け巡るゾクゾクっとした高揚感と嬉しさは、本当に何ものにも代えがたいものがあります。
多くの人が「決算が多すぎて追いきれない」とニュースの見出しだけで通り過ぎていく中で、泥臭く一次情報に潜り、電卓を叩いた人間だけが気づくことができる市場の歪みと宝の原石。 「1単元470万円だから単元未満株で拾おう」「今期予想の慎重さで売られたところを自社株買い前に待ち伏せよう」と、自分だけの安全運転プランが頭の中でカチリと組み上がっていく時間は、投資家冥利に尽きる至福のひとときです。
どっと押し寄せていた疲労感も、金脈を掘り当てた心地よい興奮でいつの間にか吹き飛んでいました。
「やっぱり、相場は自分で掘るから面白いんだよな」
冷めかけたコーヒーを一口すすりながら、今日のマーケットでこの金塊たちがどんな輝きを放つのかを楽しみに、今夜の作業を締めくくりたいと思います。

コメント