こんにちは!41歳、会社員として働きながら「50代前半でのバリスタFIRE(週3日程度の気楽なアルバイト+資産運用で暮らすセミリタイア)」を目指して資産運用をしているイヌイです。
現在、私は楽天証券のMT4を使って、自作のEAを実口座で稼働させています。元々は40万円からスタートしたのですが、過去データの検証や資金管理の安全性を確認した上で、先日さらに45万円を追加入金し、現在は「資金85万円・ロット数0.04(4,000通貨)」という本格的な体制で運用しています。
運用を始めてから約半月(実質13営業日ほど)が経ちましたが、確定利益はすでに+22,000円を突破。年利換算すると50〜60%ペースという、正直言って出来すぎなくらい順調なスタートダッシュを切ることができています。
しかし、毎日MT4のチャートやポジションの動きをじっくり見守る中で、「ある違和感(もったいないポイント)」がどうしても気になってしまいました。
今回は、その違和感を解消するためにEAのプログラムを「あと一歩踏み込んだ形」にバージョンアップ(v2.20 ➔ v2.30)させたお話と、それによって「私のバリスタFIREまでの年数がどれくらい縮まるのか?」を厳密に計算したシミュレーション結果をお話ししたいと思います。
1. 現場で感じた「違和感」の正体:安全運転だけど、ちょっとビビりすぎ?
現在私が動かしている自作EAは、ドル円の50銭(50pips)幅を狙ってナンピンと利確を繰り返す「リピート系EA」です。
普通のリピートEAと決定的に違うのは、急落時に際限なく買い増して破綻するのを防ぐために「4時間足の50EMA(移動平均線)を下回ったら、買い増しを自動でストップする」という暴落回避フィルターを組み込んでいる点にあります。このフィルターのおかげで、先日の急落相場でも無謀なナンピンをせず、5本でピタッと止まって口座を完璧に守ってくれました。そこまでは大満足だったんです。
ところが、相場が落ち着いてきた時に、こんな場面に出くわしました。
「ドル円が底を打って、狭い範囲を行ったり来たり(ヨコヨコ・レンジ相場)しているのに、ずっと『下落トレンド(買い停止中)』のまま動いてくれない……」
画面を見ると、含み損がマイナス12,000円からマイナス9,000円の間を激しく上下していました。「あそこで買っていれば、この往復で何回も利確できたのになぁ」と、指をくわえて見ている時間があったんです。
気になってプログラムの判定ロジックを改めて見直してみると、原因はすぐに分かりました。なんと、「4時間足が、平均線(50EMA)を『たったの1銭』でも下回ったら、即座に下落トレンドと判定して全停止する」という、超・過敏な設定になっていたのです。
相場が横ばい(ヨコヨコ)のとき、価格は平均線の上下を波打ちます。
つまり、一番買いたい「レンジの底値圏(一番安いところ)」に価格があるときほど、平均線より下にあるため買い停止になってしまうという、リピート売買として非常にチグハグでもったいない現象が起きていたわけです。
「安全なのは素晴らしいけれど、これではちょっとビビりすぎて美味しいチャンスを逃しているんじゃないか?」
そう感じた私は、安全性を1ミリも落とさずにこの無駄を解消する「あと一歩踏み込んだ改良」を施すことに決めました。
2. 何を変えたのか?「あと一歩踏み込んだ」2つの進化
改良版(v2.30)では、単純な「上か下か」の二者択一を卒業し、プロの相場分析でも使われる2つの判定基準をプログラムに新しく組み込みました。
進化①:EMAの「傾き(スロープ判定)」を導入した
単に価格が平均線より下にあるかを見るのではなく、「平均線(EMA)自体のラインが、下を向いているかどうか」を見るようにしました。
・ヨコヨコ相場(レンジ)のとき: 平均線のラインはほぼ「水平」を保ちます。価格が一時的に平均線の下に潜り込んでも、平均線が下を向いていなければ「これは下落トレンドではなくレンジ相場(買いOK!)」と判断して取引を止めません。
・本物の大暴落のとき: 相場が本気で崩れると、平均線自体が急角度で右肩下がりに下落します。「価格が下回り、かつ平均線自体も明確に下を向いた時だけ」強力にブレーキを踏みます。
進化②:「30pipsの押し目バッファ」を持たせた
平均線を1銭割ったら即停止するのをやめ、「平均線からマイナス30銭(30pips)までは一時的な押し目・ノイズとして許容する」というクッションを設けました。
これによって、ちょっとしたヒゲや小さな揺れ戻しで過敏に買いが止まってしまう「早すぎるブレーキ」を完全に防止できるようにしました。
3. バックテストで徹底比較!過去6年間(2020〜2026年)のデータはどう変わった?
「理屈は分かったけれど、本当に安全なの?利益は増えたの?」
投資の世界では、思いつきでロジックをいじって大失敗するのがお約束です。
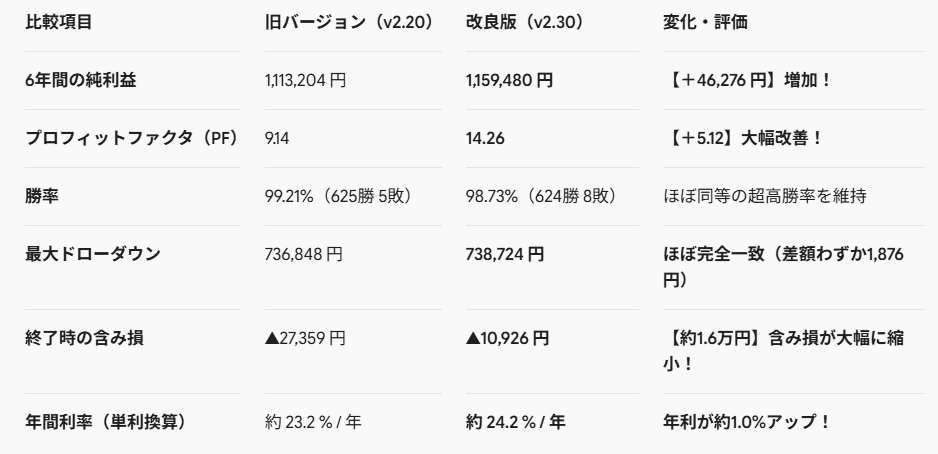
そこで、過去6年間(2020年10月〜2026年10月)のリアルなデータを使って、新旧のバックテストを厳密に比較してみました。条件はまったく同じ、「初期資金85万円・ロット数0.04」です。
この結果を見て、私が確信したこと
一番恐れていたのは、「ヨコヨコで買いを許可したせいで、暴落時の含み損が跳ね上がること」でした。しかし、結果を見て鳥肌が立ちました。
最大ドローダウン金額は「73.6万円 ➔ 73.8万円」と、差額わずか1,876円でほぼ完全一致していたのです。
これは、新しく入れた「傾き判定」と「30pipsバッファ」が、本物の暴落時にはしっかりと機能して、前回とまったく同じ強固さでブレーキを踏んでくれたことを意味しています。
そして何より、収益効率を示すプロフィットファクタ(PF)が「9.14 ➔ 14.26」へと跳ね上がり、純利益もしっかり約4.6万円上乗せされました。安全性を1ミリも落とすことなく、ヨコヨコ相場での取りこぼしを綺麗に拾い上げられるようになった。まさに「正当な進化」を数字で証明することができました。
4. これでバリスタFIREはどのくらい早まるのか?
さて、ここからが本題です。
「年利が約1%上がって、6年間で約4.6万円利益が増えた」と言っても、パッと見は地味に感じるかもしれません。しかし、私の目標は「出た利益をすべて再投資に回し、資金が20万円増えるごとにロットを0.01ずつ上げていく長期複利運用」です。
この改良によって、私が目指す「バリスタFIRE(資産1,500万〜2,000万円)」、そして最終目標の「完全FIRE(資産3,500万〜4,000万円・手取り年500万)」までの到達期間はどう変わるのか? 月1万円の積立を含めてシミュレーションしてみました。
マイルストーン到達時期の比較(月1万円積立あり・現在41歳)
① バリスタFIRE最速ライン(資産1,500万円)
前回:10年9ヶ月後 ➔ 今回改良版:【10年4ヶ月後】(約4.3ヶ月前倒し!)
② ゆとりバリスタFIREライン(資産2,000万円)
前回:11年11ヶ月後 ➔ 今回改良版:【11年6ヶ月後】(約5ヶ月前倒し!)
③ 完全FIREライン(資産3,500万〜4,000万円)
前回:14年半後 ➔ 今回改良版:【13年10ヶ月後】(約6〜7ヶ月前倒し!)
正直に言えば、「10年が5年に縮まる」ような非現実的な魔法ではありません。
ですが、毎朝満員電車に揺られ、仕事のプレッシャーと戦っている身からすれば、「会社員を卒業できる退職日が、まるまる4ヶ月〜半年も早く手前にやってくる」というのは、とてつもなく大きな価値があります。
何より素晴らしいのは、「リスクを一切増やさず、プログラムの無駄を削ぎ落としただけで手に入れた半年間」だということです。
5. 【超特大の起爆剤】来年8月のアクサ生命解約でさらに2年前倒しへ!
実は、私のFIRE計画にはもう一つ、非常に強力な隠し玉があります。
現在加入しているアクサ生命の投資型保険(解約払戻金が約260万円)があるのですが、解約控除(ペナルティ)が切れる来年8月に満額解約し、その資金を以下の黄金比率で投資へ回す計画を立てています。
200万円 ➔ 楽天証券の「新NISA(オルカン等)」へ一括投資(非課税の鉄壁の守り)
60万円 ➔ この「FXリピート口座」へ追加入金(複利アクセルの超ブースト)
来年8月に「FXへ60万円追加」した場合の劇的変化
来年8月(運用開始から約10ヶ月後)、日々の利確利益と月1万円積立によって、FX口座はすでに約105万〜110万円まで育っている見込みです。そこに60万円が追加されると……口座資金が一気に「約170万円」へジャンプアップ!
ルール(20万ごとに0.01lot)に従い、ロット数が「0.04 ➔ 0.08ロット(8,000通貨)」へ一気に倍増し、1回の利確額が約2,000円から「約4,000円」へ倍増します。この「初期のまとまった資金注入」が複利エンジンに点火した結果、シミュレーションは以下のように劇的に加速します(先ほどのウィジェットの緑色のラインです)。
バリスタFIRE最速ライン(資産1,500万円):
通常10年4ヶ月 ➔ 【 8年 11ヶ月後 】(さらに約 1年4ヶ月 前倒し!)
➔ 到達時の年齢:なんと「49歳11ヶ月(40代のうち!)」に達成可能!
完全FIREライン(資産3,500万〜4,000万円):
通常13年10ヶ月 ➔ 【 12年 5ヶ月後 】(さらに約 1年5ヶ月 前倒し!)
➔ 到達時の年齢:「53歳」で完全リタイア達成!
NISAの200万円がもたらす「本当の安心」
さらに見逃せないのが、同時にNISAに入れた200万円の存在です。世界経済の歴史的平均(年利5〜7%)で成長していけば、8〜10年後には非課税で約300万〜360万円に育っています。
世帯全体の資産として見れば、「FX口座に1,200万円 + NISAに300万円 = 合計1,500万円」となるため、実質的にはさらに1年早く、48〜49歳頃にはバリスタFIREの基準をクリアできてしまう計算になります。
FXで攻めつつ、非課税NISAで守りを固める。この組み合わせは、我ながら本当に隙がない布陣だと自負しています。
まとめ:退屈な運用を、機械のように淡々と続ける
回、現場での違和感をきっかけにEAをバージョンアップさせ、将来のシミュレーションを徹底的にやり直しました。
その結果分かったのは、「ハイレバレッジの一発逆転に手を出さなくても、システムの無駄を丁寧に取り除き、適切な資金管理と入金を組み合わせるだけで、人生の退職日は数年単位で早められる」という揺るぎない事実でした。
世の中には「月利50%!」といった派手な投資話が溢れていますが、その大半は数ヶ月で破綻して消えていきます。
私が目指しているのは、ギャンブルの快感ではなく、「10年後、20年後に絶対に破綻せず、家族と自分の自由な時間を取り戻すこと」です。
・ヨコヨコ相場をしっかり拾いながら、暴落には鉄のブレーキを踏む
・資金20万円ごとに0.01ロットずつ、慎重にステップアップする
・毎月1万円をコツコツ積み立て、来年8月には保険の解約金を適切に再配置する
やるべきことはすべて決まりました。あとは、日々の小さな値動きに一喜一憂することなく、この優秀なシステムを信じて、完全放置で淡々と資産を育てていきたいと思います。
40代からのFIRE挑戦、まだまだ始まったばかりですが、これからの成長プロセスもブログでリアルタイムに発信していきますので、同じように将来の自由を目指す方の参考になれば幸いです!
それでは、また次回の運用報告でお会いしましょう!

コメント