キオクシアHD(285A)が営業益3.3兆円&余剰金100%還元でも窓開け急落した3つの死角!1単元135万円の怪物を会社員はどう迎え撃つか?
キオクシアホールディングス(285A)の株価ボードと出来高を見て、思わず「なんだこの異次元の商いは……! アドバンテストの9,290億円を超えて、1社でほぼ1兆円動いているじゃないか!」と声が出てしまいました。
画面に並んだ数字は、前日比マイナス1,035円安(-7.14%)の13,470円。 出来高は7,063万5,200株、売買代金は東証プライム市場全体のトップとなる9,484億円という、とてつもない大商いで窓を開けて急落しました。
今年6月、上場来高値112,700円(※株式分割前換算)をつけて市場の話題を独占していた頃の狂乱を思い出すと、10月1日の1株→3株の株式分割を経たとはいえ、現在の13,000円台という株価には隔世の感があります。 それでも、1単元(100株)を買うには最低でも「約135万円」が必要。 私たち普通の会社員が、普段の生活防衛資金を握りしめて気楽に手を出せる価格帯ではありません。
しかし、昨日から今日にかけて同社が開示した決算資料を丹念に読み解いていくと、日本の上場企業史を塗り替えるような途方もない数字が叩きつけられていました。
- 中間期(4〜9月)売上収益: 4兆2,472億円(前年同期比 約5.4倍 / +436.8%)
- 中間期営業利益: 3兆2,647億円(前年同期1,308億円から「約25倍」の爆発!)
- 第2四半期(7〜9月)単体: 売上2兆4,800億円、営業利益1兆9,947億円(四半期営業利益率は驚異の約80%!)
- 新・株主還元方針: 戦略投資等をまかなった上で、「中長期的に余剰となった資金の100%を株主還元に充当」
- 初配当の決定: 中間配当として1株あたり30円(分割前90円換算、総額約479億円)を実施、今後は累進配当(減配なし)を明言
- 子会社合併: 製造子会社のキオクシア岩手を吸収合併し、先端フラッシュメモリの量産体制を一段と強化
営業利益3.3兆円といえば、あのトヨタ自動車に匹敵する日本トップクラスの収益力です。 しかも「余ったお金は100%すべて株主に返す(自己株買い+累進配当)」という、これ以上ない最高峰の還元方針までぶち込んできました。
それなのに、なぜ本日の株価は前日比マイナス7%超の大陰線に叩き落とされたのか。 そして、1単元135万円という巨大な値札を前に、私たち個人投資家に「買う価値」はあるのか、冷静に電卓を叩いて解剖していきます。
1. なぜ「営業益3.3兆円&100%還元」なのに叩き売られたのか?
見出しの派手さとは裏腹に、百戦錬磨の機関投資家たちが一斉に売りボタンを連打した理由は、主に3つの「冷徹な現実」にありました。
- 第3四半期(10〜12月)の見通しが「前四半期比で完全に横ばい(+0.0%)」だった:これが最大の急落要因です。 開示された業績予想を見ると、10〜12月期の営業利益予想は1兆9,950億円(前四半期比 +0.0%)と、成長がピタリと止まる見通しになっていました。 会社側は想定為替レートを1ドル=157円と円高方向に見積もっているためですが、四半期ごとに50%ペースで利益が伸びていたモメンタム相場において、「成長の一服(踊り場)」はアルゴリズムにとって格好の売り材料にされてしまいました。昨日の東京エレクトロンデバイスと全く同じパターンです。
- 「PER 4.3倍」に潜む半導体シクリカル特有の罠:本日の終値(13,470円)ベースで、PERはわずか4.34倍しかありません。 一見すると超激安に見えますが、半導体メモリ業界は好不況の波(シリコンサイクル)が極めて激しい業界です。「利益が過去最高を記録してPERが最も低くなった瞬間こそが、市況の天井(ピークアウト)」と警戒するプロの投資家が多いため、低PERだからといって単純な割安買いが入らない構造になっています。
- 信用買い残「4,721万株(約6,300億円)」という天文学的な重石:週末時点で、信用買い残が4,721万株も積み上がっています。金額にして6,000億円を超える個人投資家の買い玉が、上値にびっしりと滞留しています。朝イチの寄り付き(13,485円)から13,860円まで戻したところで、高値で捕まっていたホルダーのやれやれ売りと、失望した個人の見切り売りが雪崩を打って降ってきました。
2. 今後、買う価値はあるのか?
では、1日でおよそ1兆円もの売り買いをこなして急落した今、この株に「買う価値」はあるのか?
結論から申し上げますと、「中長期の企業価値としては本物だが、1単元(100株=約135万円)での買いはリスクが高すぎるため完全に見送り。もし勝負するなら『単元未満株(1株〜数株)』で、13,000円の大台割れを待って小さく拾う戦略に限定すべき」と判断します。
理由はシンプルで、「1回のトレードに投じる資金の重み」が違いすぎるからです。
もし1単元(135万円)を買って、半導体市況の調整で株価が10%下落すれば、それだけでマイナス13万5,000円の損失です。普通の会社員にとって、手取り給料の半分近くが一瞬で消し飛ぶようなリスクを背負うのは、私の掲げる「安全運転のスイング投資」の掟に反します。
ただし、以下の2つの強力な下値の盾があることも事実です。
① 「余剰資金100%還元」による巨額自社株買いの防波堤
年間数兆円規模の利益を稼ぎ出し、投資や将来支出を引いた後のネットキャッシュを全額還元に回すと約束した以上、今後どこかのタイミングで数千億円規模の「自己株式取得枠」が設定される公算が極めて高いです。株価が下がれば下がるほど自社株買いの利回りが跳ね上がるため、長期の岩盤支持線として機能します。
② 自己資本比率49.8%への急改善とネットキャッシュ化
借入金の繰上返済が進み、親会社帰属持分比率は前期末の37.9%から49.8%へと11.9ポイントも改善しました。バランスシートの筋肉質化が進んでおり、過去の経営危機のイメージは完全に払拭されています。
3. 具体的なエントリー戦略
金曜日に出来高7,000万株を伴う大陰線を引いており、引け板でも13,470円に46,400株の売りが被さっているため、週明け月曜日も朝イチは安値圏でのもみ合いが続く可能性が高いです。 焦って月曜朝の成行で突っ込む必要はまったくありません。
狙うべきは、「金曜日の安値(13,075円)を割り込み、心理的節目の『13,000円大台』を試してセリングクライマックスをつけた局面」を、単元未満株で静かに待ち伏せる作戦です。
- 推奨売買手法: 単元未満株(かぶミニ・S株など)で「1株〜3株」単位のエントリー
- 1株なら約1万3,000円。これなら万が一さらに1,000円幅で下落しても、損失は千円〜数千円の軽傷で済みます。
- エントリー目標価格: 12,800円 〜 13,050円
- 金曜日の安値(13,075円)の直下、および13,000円の節目攻防ゾーンです。
- 週明け、信用買いの追証投げ売りなどを巻き込んで13,000円を瞬間的に割り込み、下ヒゲをつけ始めたポイントに指値を置きます。
- ロスカット(損切り基準): 12,350円割れ
- 13,000円を明確に割り込み、下げ止まる気配なく12,350円をつけた場合は即座に撤退します。1株エントリーなら損失リスクは約600円(約4.5%)程度に完全にコントロールできます。
- 第1利確ターゲット: 13,800円 〜 14,000円(金曜高値および窓埋め手前)
- 12,900円近辺で仕込めた玉は、金曜朝の高値(13,860円)に迫ったところで半分利確します。サクッと+7%〜+8%を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 14,500円 〜 14,800円(急落前の前日終値水準)
- 残りの玉は、余剰金100%還元に基づく大型自社株買いの具体化アナウンスを背にしてスイングで引っ張ります。急落前の14,500円の窓を埋め切った局面で、全株利益確定して手仕舞いするプランです。
まとめ
キオクシアHDの本日(10/30)の急落は、営業利益3.3兆円という歴史的快挙を達成しながらも、四半期ベースの成長鈍化懸念と重たい信用残という「需給の重力」に引きずり下ろされた、極めて現代の相場らしい洗礼でした。
かつて株価11万円をつけて市場が熱狂していた頃を思えば、今の株価は現実的な水準まで冷え固まってきたと言えます。 けれど、いくら分割されて1万円台になったとはいえ、1単元135万円は私たち会社員にとってはまだまだ「超重量級のバーベル」です。
相場で長く生き残り、着実に資産を築いていくための鉄則は、「自分の体重に見合わない重すぎるバーベルには、決して見栄を張って手を出さないこと」。
もし触るとしても、手のひらに収まる1株単位の単元未満株でスマートにリスクを限定し、13,000円の大台を背にして冷静沈着に待ち受けていきましょう!
トレイダーズHD(8704)が叩き出した異次元の上方修正!PER5.2倍・利回り3.7%の手付かずの金脈を、週明け11/2に安全運転で待ち伏せる実戦指値戦略
今週の全取引が終わり、ほっと一息ついた夕方のことです。 何気なく適時開示画面を更新した私の目に、思わず「……えっ、これ本当か!?」と二度見してしまうような特大の数字が飛び込んできました。
FX専業大手のトレイダーズホールディングス(8704)です。 発表されたのは、2027年3月期の中間決算と、通期業績予想の大幅な上方修正でした。
金曜日の通常取引(日中)では前日比-18円安の「1,215円」で引けていましたが、あれは材料が出る前のただの週末ポジション調整に過ぎません。 この驚異的な数字に対する市場の審判は、まだ何ひとつ下されていないのです。 つまり、誰も手をつけていない「手付かずの金脈」のまま、明日11月2日(月曜日)の朝を迎えることになります。
まずは電卓を叩いて、今回開示された数字の凄まじさを整理してみます。
- 中間期営業利益: 64.07億円(前年同期比 +163.6%増 / 約2.6倍!)
- 中間期純利益: 42.93億円(前年同期比 +145.7%増)
- 通期営業利益予想: 70億円 ⇒ 90億円(前期比 +46.1%増 / +28.6%増額)
- 通期純利益予想: 48億円 ⇒ 61億円(前期比 +43.7%増 / +27.1%増額)
- 通期予想EPS(1株利益): 179.95円 ⇒ 「230.12円」(+27.9%増額!)
- 金曜日終値(10/30): 1,215円
- 修正後PER: わずか「約5.28倍」(超激安水準!)
- 年間配当予想(年45円): 配当利回り「約3.70%」
1単元100万円を優に超えるキオクシアや、数千万円単位の資金が必要な半導体巨人にため息をついていた私たちにとって、「1単元わずか約12万円」で買えて、営業益が前年比2.6倍、PER5.2倍・利回り3.7%という数字は、まさに砂漠で見つけたオアシスのような存在です。
なぜこの開示が強烈なのか、そして明日どう立ち回るべきか、解剖していきます。
1. なぜ今回の開示は「特大の金脈」と言えるのか?
見出しの「営業益2.6倍」というだけでも十分にお祭り騒ぎですが、決算短信と説明資料の行間を読み解くと、さらに恐ろしい3つの事実が浮き彫りになってきます。
- 中間期の時点で「通期計画の71%」をすでに達成している:今回引き上げられた通期営業利益目標は90億円ですが、中間期ですでに「64.07億円」を稼ぎ出しています。進捗率はなんと71.2%。期初予想(70億円)に対しては、上半期だけで91.5%を達成してしまいました。
- 会社が想定している下期計画が「あまりにも保守的すぎる」:通期90億円から上期の64.1億円を引くと、会社が下期(10月〜3月)に見込んでいる営業利益はたったの「25.9億円」しかありません。上期の実績に対して4割程度に急ブレーキを踏む計算です。為替急変を前提にできない金融業として極めて慎重に見積もっているためですが、足元でも中東情勢や米大統領選・日米金融政策の思惑で為替相場は荒波が続いています。もし下期も上期並みのペースを維持できれば、通期営業利益は120億円超に跳ね上がり、「期末に向けた第3弾の上方修正」がほぼ確実視される余白が残されています。
- 配当性向20%未満=「期末大幅増配」の隠し玉:今回の開示では年間配当予想は45円据え置きですが、通期予想EPSが230.12円まで跳ね上がったため、現在の配当性向はわずか「19.5%」しかありません。会社側は開示資料の中で、期末配当について「今後の業績進捗や純資産の状況等を踏まえ、適切に判断する」と明確に含みを持たせています。もし一般的な配当性向30%まで引き上げられれば、期末配当は一気に跳ね上がり、年間配当65円〜70円(利回り5%超)の超高配当株へと化けるシナリオが十分に描けます。
2. 今後、買う価値はあるのか?
結論から申し上げますと、「買う価値は文句なしに最高ランク。1単元約12万円という扱いやすいサイズ感、PER5.2倍の強烈な下値支持、そして期末増配期待のトリプルコンボが揃った、下半期屈指の優良案件」と判断します。
もちろん、FX専業会社である以上、「為替相場が凪(動意なし)になれば収益が落ちる」という業態特有のリスクはあります。 しかし、そのリスクを織り込んだとしても、PER5.2倍・利回り3.7%という水準は、いくらなんでも放置されすぎです。下値の岩盤はコンクリートのように固く、下落リスクに対して上値の上昇余地が圧倒的に大きい(リスクリワードが極めて優秀な)状態にあります。
3. 具体的なエントリー戦略
金曜日の終値(1,215円)に好材料が一切反映されていないため、明日の朝は寄り付きから買い気配を切り上げ、ギャップアップ(+4%〜+7%高、1,260円〜1,300円前後)でスタートする可能性が高いです。
ここで絶対にやってはいけないのが、「朝イチの成行で慌てて飛びつくこと」です。 どれだけ好材料であっても、寄り付き直後は週末に興奮した買い注文が殺到して瞬間的な高値をつけ、そこから利益確定売りに押されて一旦下がるのが相場の常です。
狙うべきは、「寄り付き直後の熱狂が一服し、前場中盤(9時30分〜10時頃)に押し目を作って下げ止まった局面」を静かに待ち伏せる作戦です。
- エントリー目標価格: 1,245円 〜 1,270円
- 金曜終値(1,215円)からのギャップアップ後、朝方の急騰が一服して垂れてきた押し目ゾーンです。
- 1,255円前後で指値を構え、売り物がこなされて下げ渋ったところをスマートに拾います。
- 1,255円で拾えたとしても、予想PERは約5.45倍、配当利回りは約3.58%。1単元(100株)わずか約12万5,500円で、強固な安全域を確保してエントリーできます。
- ロスカット(損切り基準): 1,185円割れ
- 金曜日の安値(1,197円)を明確に下回り、好材料が出る前の水準を割り込んで1,185円をつけた場合は即撤退します。1,255円エントリーなら損失リスクは約5.5%(約70円幅=1単元でわずか約7,000円の軽傷)に限定できます。
- 第1利確ターゲット: 1,350円 〜 1,380円(直近の節目突破)
- 1,255円近辺で仕込めた玉は、10月の高値圏である1,350円〜1,380円に達したところで半分利確します。サクッと+8%〜+10%(1単元で約1万〜1.2万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 1,450円 〜 1,480円(年初来高値1,478円トライ)
- 残りの半分は、11月以降の為替相場の高ボラティリティ継続と、年明け〜期末に向けた「再上方修正&期末増配」の思惑を背にして中期で引っ張ります。
- 10月1日につけた年初来高値(1,478円)を奪還し、PER6.5倍水準(約1,500円)まで水準訂正される本来の姿をじっくり刈り取るプランです。
まとめ
金曜日の引け後に飛び出したトレイダーズHDの適時開示は、為替の荒波を味方につけて利益を爆発させながらも、まだ市場の誰にも値付けされていない、極めて稀有な「手付かずの原石」です。
他人が気づいて群がる前の静けさの中で、電卓が弾き出した事実だけを信じて淡々と準備をする。 朝の気配値に焦ることなく、身の丈に合った12万円台の指値で、安全運転でスマートに待ち受けていきましょう!
丸文(7537)が放った利回り5.6%の衝撃!10/30引け後開示の手付かずの金脈を、週明け11/2に安全運転で待ち伏せる実戦指値戦略
何気なく適時開示画面を更新した私の目に、思わず「……えっ、配当が前期の2倍!? しかも通期営業利益も98億円へ上方修正!?」と声が出てしまうような特大の数字が飛び込んできました。
半導体商社大手の丸文(7537)です。
発表されたのは、2027年3月期の中間決算と、通期業績予想の大幅な上方修正、そして年間配当100円への強烈な増配でした。
金曜日の通常取引(日中)では前日比-85円安の「1,780円」で引けていましたが、あれは材料が出る前の値動きです。
トレイダーズHDと同様、この素晴らしい開示に対する市場の審判は、まだ何ひとつ下されていません。
つまり、誰の手もついていない「極上の金脈」のまま、週明け11月2日(月曜日)の朝を迎えることになります。
まずは電卓を叩いて、今回開示された数字の凄まじさを整理してみます。
中間期営業利益: 45.75億円(前年同期比 +67.8%増 / 前回予想比 +69.5%上振れ!)
中間期純利益: 27.73億円(前年同期比 +181.3%増 / 前回予想比 +131.1%上振れ!)
通期営業利益予想: 78億円 ⇒ 98億円(前期比 +26.2%増 / +25.6%増額)
通期純利益予想: 40億円 ⇒ 52億円(前期比 +57.4%増 / +30.0%増額)
通期予想EPS(1株利益): 152.42円 ⇒ 「198.12円」(+30.0%増額!)
年間配当予想: 年77円 ⇒ 「年100円」(中間38円+期末62円 / 前期50円からちょうど2倍!)
金曜日終値(10/30): 1,780円
修正後予想PER: わずか「約8.98倍」(9倍割れの超割安圏!)
PBR: 0.82倍(解散価値割れの1倍割れ水準!)
修正後配当利回り: 驚異の「約5.62%」(年100円配当ベース!)
1単元100万円超のキオクシアや、数千万円が必要な値がさ半導体株を横目に、「手の届く金脈」を探していた私たちにとって、「1単元約18万円」で買えて、PBR0.82倍、配当利回り5.62%という数字は、まさに息を呑むような安全性と破壊力を秘めています。
なぜこの開示が強烈なのか、そして週明けどう立ち回るべきか、解剖していきます。
1. なぜ今回の開示は「本物の好材料」と言えるのか?
見出しの「配当2倍」というだけでも飛びつきたくなりますが、決算短信と補足資料の行間を読み解くと、さらに頼もしい3つの事実が浮き彫りになってきます。
- 配当方針「配当性向50% or DOE3.5%」の安心感:同社は「連結配当性向50%またはDOE3.5%のいずれか高い方」を還元基本方針に据えています。今回の年間100円配当は予想EPS198.12円に対して配当性向50.5%と、会社の規律通りに満額還元された結果です。一時的な記念配当ではなく、利益の成長に完全に連動した「筋肉質な増配」であるため、業績が維持される限り高配当がしっかり下支えになります。
- 本業の利益率改善(プロダクトミックスの向上):売上総利益率は前年同期の10.7%から12.3%へ+1.6ポイント改善しました。自動車(モビリティ)向けの半導体需要が想定を上回ったことに加え、利益率の高い産業機器向けシステム事業が全分野で伸長したことで、薄利多売になりがちな商社ビジネスの中で「稼ぐ力」が一段引き上がっています。
- 下期計画が「上期を上回る増益見通し」:中間営業利益45.8億円に対し、通期予想98億円から逆算した下期(10〜3月)の営業利益は「52.3億円」。昨日分析したトレイダーズHDのように「下期に急失速する超保守計画」ではなく、下期も上期を上回る計画を立てている点に、経営陣の自信が表れています。
2. 冷静に頭に入れておくべき「注意点とブレーキ」
アクセルをベタ踏みする前に、冷静に押さえておくべき死角もあります。
- 主役は「自動車向け」であり、AI半導体ではない:上振れの牽引役はモビリティ(自動車)向け半導体です。東京エレクトロンデバイスやアドバンテストのような「AIデータセンター特需」のど真ん中テーマではないため、自動車メーカーの生産動向に影響を受けます。
- 純利益上振れの一部は「為替差益(7億円)」の一時要因:中間期で計上された為替差益7億円は、期末にかけての急激な円高によって外貨建て債務の決済で生まれた副産物です。下期に再び円安へ振れれば為替差損に転じるリスクもあるため、営業外の利益には下駄を履いていると見ておくのが無難です。
とはいえ、そうした一時要因を差し引いても、本業の営業利益が+25.6%上方修正され、営業利益だけで98億円を稼ぎ出す事実に変わりはありません。
3. 今後、買う価値はあるのか?
結論から申し上げますと、「買う価値は極めて高い。配当利回り5.6%という強烈な防波堤とPBR0.82倍の是正余地を兼ね備えており、中長期インカム狙いにもスイングの値幅取りにも完璧にフィットする優良銘柄」と判断します。
- 予想PER 8.98倍: 10倍を割り込む水準で、半導体関連株としては過度な過熱感が一切ない。
- PBR 0.82倍: 東証の「低PBR是正」トレンドに沿った水準訂正圧力が働きやすい。
- 配当利回り 5.62%: 1,780円で拾えれば、日本株市場全体でも屈指の高配当利回り。
多少の地合いの悪化があっても、この配当利回りとPBR水準であれば、機関投資家や個人投資家の「利回り買い」が下値を強固に支えてくれます。
4. 具体的なエントリー戦略
金曜日終値(1,780円)に好材料が未織り込みであるため、明日の朝は寄り付きから買い気配を切り上げ、大幅なギャップアップ(+5%〜+8%高、1,870円〜1,920円前後)でスタートする可能性が高いです。
ここで絶対にやってはいけないのは、「朝イチの成行で高値に飛びつくこと」です。 どれほど強い好材料でも、寄り付き直後は週末に買い注文を溜め込んだ投資家が一気に殺到し、瞬間的な高値をつけた後に利食い売りに押されて押目を作るのが相場の常です。
狙うべきは、「寄り付き直後の急騰が一服し、前場中盤(9時30分〜10時頃)に前日終値(1,780円)と寄り値のあいだに押目を作って下げ止まった局面」を静かに待ち伏せる作戦です。
- エントリー目標価格: 1,825円 〜 1,855円
- 金曜終値(1,780円)からのギャップアップ後、朝方の急騰が一服して垂れてきた押目ゾーンです。
- 1,840円前後で指値を構え、売り物がこなされて下げ渋ったところをスマートに拾います。
- 1,840円で拾えたとしても、予想PERは約9.28倍、配当利回りは「約5.43%」。1単元(100株)約18万4,000円で、5.4%超の高配当クッションを味方につけて安全運転でエントリーできます。
- ロスカット(損切り基準): 1,760円割れ
- 金曜日の安値(1,780円)を割り込み、材料発表前の水準を下回って1,760円をつけた場合は即撤退します。1,840円エントリーなら損失リスクは約4.3%(約80円幅=1単元で約8,000円の軽傷)に厳格に固定できます。
- 第1利確ターゲット: 1,960円 〜 2,000円(年初来高値2,007円手前の心理的節目)
- 1,840円近辺で仕込めた玉は、10月中旬につけた年初来高値(2,007円)の手前である2,000円大台に達したところで半分利確します。サクッと+8%前後(1単元で約1.5万円〜1.6万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 2,080円 〜 2,140円(上場来高値2,140円の奪還水準)
- 残りの半分は、期末の62円配当権利取り(3月)と、PBR1.0倍水準(約2,170円)への是正を背にしてスイング〜中期で引っ張ります。
- 2000年につけた上場来高値(2,140円)を捉える本格的な上昇相場をじっくり刈り取るプランです。
まとめ
10月30日の引け後に飛び出した丸文の適時開示は、自動車向け半導体とシステム事業の着実な成長を背景に、「営業益98億円・配当2倍の100円・利回り5.6%」という、文句のつけようがない特大の贈り物でした。
1単元100万円超のハイテク株に怯える必要はまったくありません。 1単元18万円という手のひらにしっかり収まるサイズで、電卓が弾き出した「配当利回り5.6%」の岩盤を背にして、明日の朝は安全運転の指値でスマートに待ち受けていきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
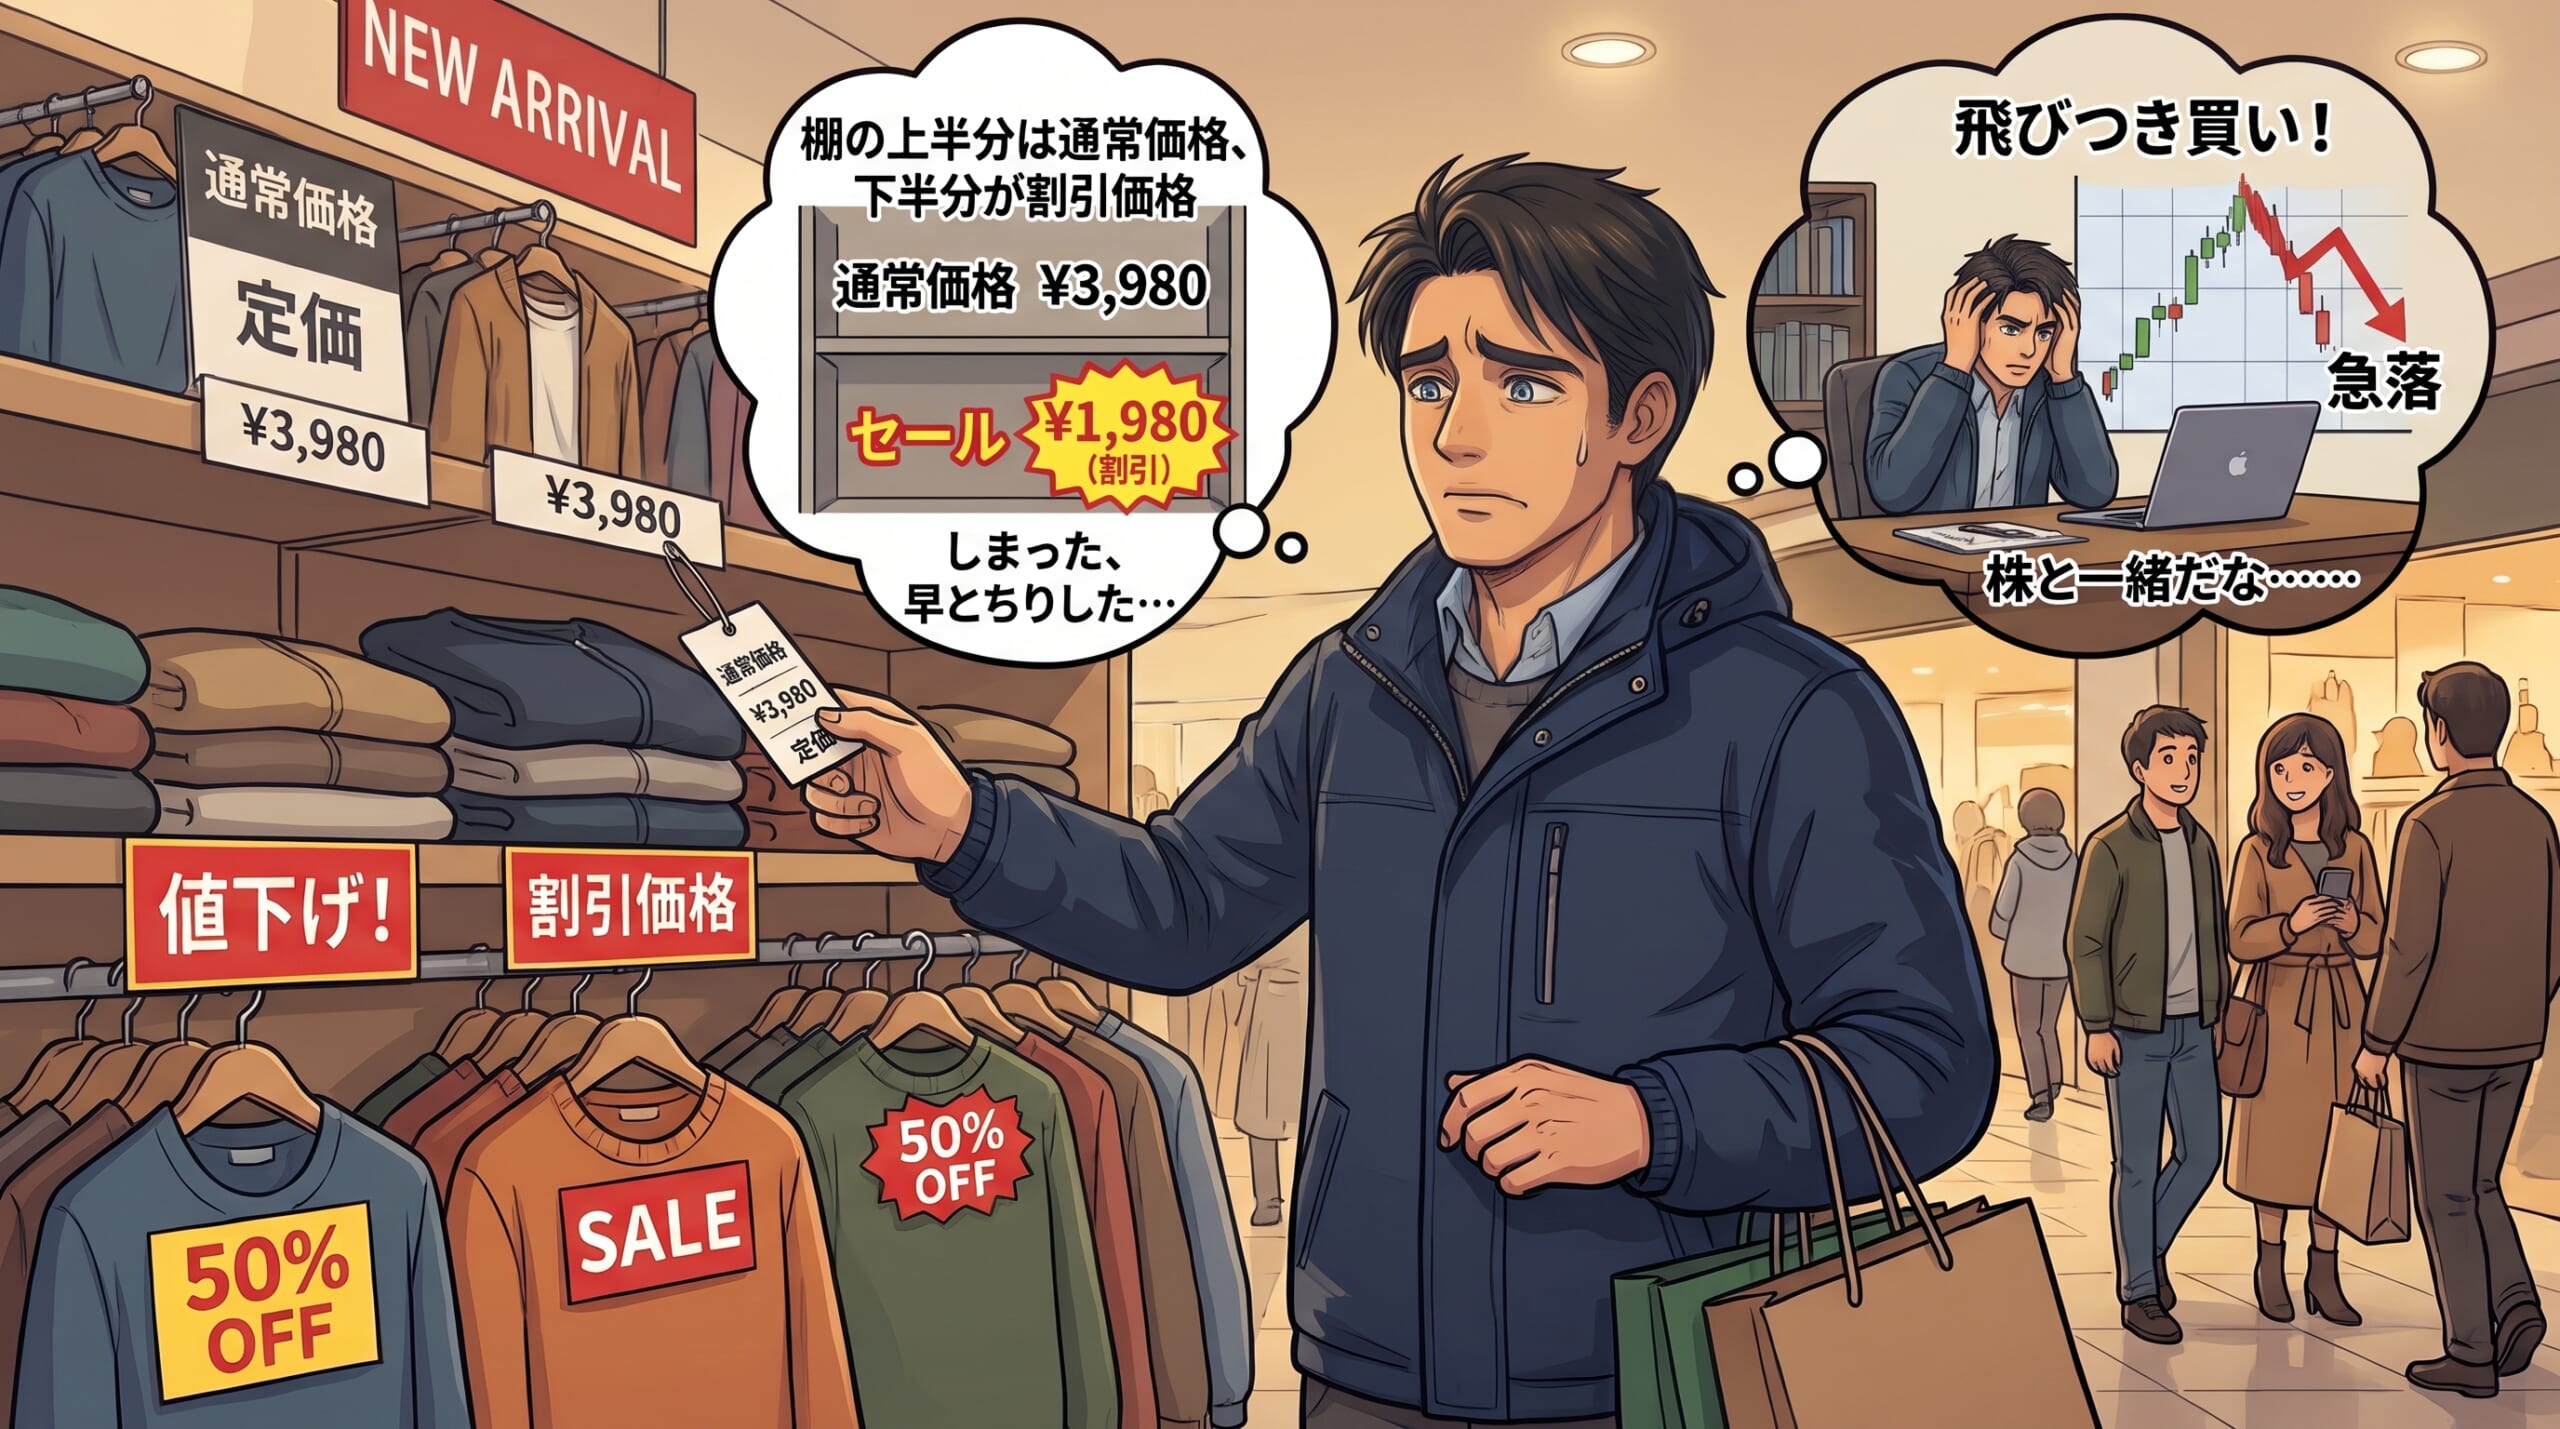
【小話】棚の上下トラップと適時開示――「割引だと思ったら定価」のレシートを握りしめて
週末、そろそろ寒くなってきたことだし冬物の服でも新調しようかと、近所の大型衣料量販店へ足を運びました。
広い店内を歩いていると、遠くからでも目立つ鮮やかな赤いポップが目に飛び込んできました。 「特別割引!」「値下げコーナー!」の文字に吸い寄せられるようにその棚へ直行すると、手触りも良く、これからの季節にちょうど良さそうな服が並んでいます。
「おっ、これいいじゃないか。この質感で割引なら買いだな」
ホクホク顔でカゴに入れ、レジでお会計を済ませて意気揚々と帰宅しました。 ところが、リビングでお茶を飲みながら何気なくレシートを眺めていた瞬間、私の目は点になりました。
「……あれ? 割引、されてなくないか?」
印字されているのは、まごうことなき「通常定価」。一円たりとも引かれていません。 レジの打ち間違いだろうかと思い、慌ててレシート片手にお店へ電話をかけて確認してみたところ、店員さんから申し訳なさそうに、しかし驚くほどあっさりとこんな答えが返ってきたのです。
「あぁ……お客様、大変申し訳ございません。その棚なんですが、上半分は通常価格の新商品で、下半分だけが割引品となっておりまして……」
受話器を握ったまま、思わず数秒間フリーズしてしまいました。
「棚の上と下で分けてたの……!?」
言われてみれば、確かに同じ棚に整然と積まれていましたが、色合いもデザインも素材感も、パッと見ではほとんど見分けがつかないそっくりな服でした。 客からすれば、棚のてっぺんに「割引!」とデカデカと看板が掲げられていれば、その棚にあるものは全部割引対象だと思うのが人情というものです。まさか「赤札エリア」の真上に、平然と定価のトラップが仕掛けられているとは夢にも思いませんでした。
「なんという分かりにくいやり方なんだ……!」と呆れるやら悔しいやら。 もちろん、納得がいかないまま定価で泣き寝入りするつもりなんて毛頭ありません。 余計なお金を払わされる筋合いはないので、タグも切らず、レシートをしっかり握りしめて、次の休みにきっちりお店へ返品(返金か買い直し)しに行ってきます。
それにしても、店頭のポップにもっとハッキリ書いておいてくれればいいのに、と思わずにはいられません。 たとえば、いつも仕事終わりに睨み合っている企業の「適時開示情報」みたいに――。
適時開示情報も、決して誰にでも優しい親切な文章とは言えません。 専門用語が並び、数字がギッシリ詰まっていて、初見で読み解くにはそれなりのコツと時間が要ります。 見出しの「大幅増益!」だけに釣られて飛びつくと、本文の隅っこに小さく「※ただし下期の計画は大幅減速」とか「※為替差益による一時的な上振れ」といった注意書き(トラップ)が潜んでいて、翌朝に大陰線を食らうことだって日常茶飯事です。
けれど、少なくとも適時開示というやつは、どれだけ読むのが面倒であっても「大事な事実(前提条件)は、すべて書類の中にきっちり明記されている」という点においては、極めて誠実です。 「上段は定価、下段は割引」という重大なルールがあるなら、開示資料なら間違いなく【重要事項の注記】として太字で記載されているはずですから。
「見た目が同じだからといって、派手な看板(見出し)だけで判断してはいけない」 「表面の数字に飛びつかず、足元の仕様(レシート)までしっかり確認する」
まさか休日の服屋で、相場の基本中の基本である「飛びつき買いの危険性」と「注記精読の大切さ」を身をもって再確認させられるとは思ってもみませんでした。
返品の手間という余計なコストを払わされる羽目にはなりましたが、相場での大怪我を防ぐための良い教訓だったと思うことにします。 今度あの店に行くときは、棚の前で腕を組み、まるで決算短信の脚注をルーペで精読するかのような鋭い眼光で、棚の「上段」と「下段」を厳重にチェックしてからカゴに入れようと思います。

コメント