- 川上塗料(4616)営業益10.5倍&配当150円(利回り4.8%)へ超絶上方修正!発行済100万株の超小型株が放つ「PER6倍台」の衝撃と実戦エントリー戦略
- 大末建設(1814)が配当234円で「利回り7.0%・PER7.2倍」へ急変!下期4割減益を装う超保守計画と、ToSTNeT-3の罠を避ける実戦エントリー戦略
- MORESCO(5018)営業益ほぼ倍増&配当95円へ爆騰!データセンター向け「HDD潤滑剤」のAI実需と、PER8倍・PBR1倍割れが放つ押し目エントリー戦略
- ベイカレント(6532)日経3,300円暴落を「-5円」で耐えた怪物の正体。上方修正なしでも買われる「285億円の自社株買い余力」と2030年EPS3倍ロードマップ
川上塗料(4616)営業益10.5倍&配当150円(利回り4.8%)へ超絶上方修正!発行済100万株の超小型株が放つ「PER6倍台」の衝撃と実戦エントリー戦略
こんばんは。
日経平均株価が前日比-3,318円安という、過去3番目の歴史的大暴落を記録した本日(10月15日)。 市場全体が阿鼻叫喚のパニックに包まれる中、大引け後の16時に東証スタンダード市場から「とんでもない破壊力を持った適時開示」が投下されました。
工業用塗料の中堅、川上塗料(4616)です。
発表された数字を見た瞬間、思わずマグカップを持つ手が止まりました。
- 通期営業利益予想: 207百万円 ⇒ 571百万円(+175.8%増・前期比 約10.5倍!)
- 1株利益(EPS): 182.83円 ⇒ 497.31円(約2.7倍へ跳ね上がり)
- 期末配当予想: 45円 ⇒ 150円(約3.3倍の大増配!)
- 株式分割: 12月1日付で「1株 ⇒ 3株」の株式分割を実施
「ほぼ利益の出ていなかった会社が、一瞬で超高収益企業へ化けた」だけでなく、「配当が3.3倍」「株式分割」まで同時に飛び出すという、役満級のトリプル好材料です。
しかもこの川上塗料、「発行済株式数がたったの100万株しかない超極小株」です。 本日の出来高はわずか9,500株。
この超・過疎板に、明日どんなエネルギーが雪崩れ込んでくるのか。数字の裏に潜む「さらなる上振れのカラクリ」と、明日以降のリアルなエントリー戦略を解剖していきます。
1. なぜこれほど強烈なのか? 数字が暴く「3つの歪み」
今回の開示を精査すると、単なる好決算にとどまらない、市場が狂喜する明確な歪みが3つあります。
① EPS 497円で「PER 6.2倍」へ異次元の割安化
本日の終値は3,120円(前日比+121円)でした。 この株価に対して、今回上方修正された通期EPS「497.31円」を当てはめると、予想PERはなんと「約6.27倍」まで一気に叩き落とされます。
1株あたり純資産(BPS)も約3,829円あるため、PBRも0.81倍。 プライム市場の大型株ならともかく、業績急拡大中の銘柄がPER6倍台・PBR1倍割れで放置される理由はどこにもありません。
② 期末一括配当「150円」= 利回り「約4.8%」の破壊力
中期経営計画に掲げていた「自己資本比率40%達成で配当性向30%」の基準に達したため、期末配当を一気に150円まで引き上げました。
本日の終値(3,120円)ベースでの配当利回りは「約4.80%」に達します。 しかも川上塗料は11月決算企業です。
わずか1ヶ月半後(11月末)に、この150円の配当が丸々手に入ります。 高配当ハンターや個人投資家の買いが殺到する決定打になります。
③ 4Qの利益を「ほぼゼロ」と置いた超保守的なシナリオ
開示をよく見ると、第3四半期(3Q)累計の営業利益は「541百万円」に達しています。 それに対して、今回公表された通期予想は「571百万円」。
つまり、会社側は「残りの第4四半期(9〜11月)は、たったの3,000万円しか利益が出ない」と計算しているのです。 3Qまでの四半期平均利益は約180百万円です。
前年同期の4Q実績(約63百万円)と比べても半分以下という、極端に弱気な数字を置いています。
中東情勢による原材料高を警戒したポーズですが、本業での価格転嫁が順調に進んでいる以上、4Qが前年並みに着地するだけでも本決算(1月)で「もう一発の上方修正」が確定します。
2. 最大の武器でありリスクでもある「発行済100万株の超品薄」
この銘柄をトレードする上で、絶対に頭に叩き込んでおかなければならないのが「流動性の極端な低さ」です。
- 発行済株式数: 100万株(自己株控除後で約99.5万株)
- 本日の出来高: 9,500株(売買代金 約2,800万円)
- 信用買残: 54,200株(超身軽)
1日の出来高が1万株にも満たない超小型株に、これだけの特大材料が出ればどうなるか。 明日の朝は、買い気配のまま値がつかず、「寄らずのストップ高張り付き」になる可能性が極めて濃厚です。
板が薄い銘柄は、上がるときはロケットのように突き抜けますが、「売りたい時に成行で売ろうとすると、一瞬で数%下の板まで叩き落とされる」という裏腹のリスクを持っています。
ロットを張りすぎず、指値でスマートに立ち回ることが絶対条件です。
3. 明日以降の株価シミュレーションとエントリー戦略
明日の制限値幅は、本日基準値段(3,120円〜3,185円近辺)から「上下 700円」です。 (※株価3,000円超〜5,000円未満の制限値幅は700円)
- 明日のストップ高上限: 3,820円 〜 3,885円近辺
仮に明日ストップ高(約3,820円)まで買われたとしても、
- ストップ高でのPER: 約7.6倍
- ストップ高での配当利回り: 約3.92%
ストップ高に張り付いた後ですら、PERはまだ7倍台、利回りは約4%という超バリュー水準にとどまります。理論上の上値余地は4,000円〜4,500円(PER 8〜9倍水準)まで十分に広がっています。
戦略A:初日のストップ高「比例配分狙い」(推奨)
明日朝8時前: ストップ高上限に成行買い注文をセットします。
寄り付かずに大引け比例配分になった場合、運良く当選すれば翌日以降のさらなるサヤが手に入ります。東武住販と同様、宝くじ感覚で並ぶ価値は十分にあります。
戦略B:寄った後の「押し目指値設計」(寄付き後の実戦プラン)
もし明日、地合いの混乱などで早い段階で寄り付いた場合、あるいは明後日以降に寄った局面を狙うプランです。
- エントリー目標価格: 3,450円 〜 3,550円
- 寄り付き後に短期利食い売りで押してきたところ、あるいは年初来高値(3,425円)をブレイクした直後の押し目ゾーンを狙います。この価格帯でも利回りは4.2%を超えており、負けにくい水準です。
- ロスカット(損切り基準): 3,300円割れ
- 3,400円台で仕込んだ場合、3,300円の節目を明確に割り込んだら即撤退します。板が薄いため、逆指値成行ではなく「指値での迅速な撤退」を徹底します。
- 第1利確ターゲット: 3,850円 〜 4,000円(大台タッチ)
- まずは心理的節目である4,000円の大台手前でポジションの半分を利確し、確実に元本を回収します。
- 第2利確ターゲット: 4,400円 〜 4,500円(PER 9倍水準・11月末配当取り)
- 残りの半分は、11月末の期末配当150円の権利取り、および12月1日の「1株⇒3株への株式分割」に向けた流動性向上相場に乗せて引っ張ります。
大末建設(1814)が配当234円で「利回り7.0%・PER7.2倍」へ急変!下期4割減益を装う超保守計画と、ToSTNeT-3の罠を避ける実戦エントリー戦略
荒れ狂う相場が引けた直後、東証プライム市場から「プライム上場企業とは思えない異常な高利回り・バリュー案件」が飛び出しました。
中堅ゼネコンの大末建設(1814)です。
発表された数字を電卓で叩いた瞬間、目玉が飛び出るかと思いました。
- 中間営業利益予想: 31.1億円 ⇒ 46.1億円(+48.2%増 / 前年同期比 +88.8%!)
- 通期営業利益予想: 57.5億円 ⇒ 70.5億円(+22.6%増 / 前期比 +7.2%)
- 通期1株利益(EPS): 371.40円 ⇒ 467.14円(+25.8%増)
- 年間配当予想: 186円 ⇒ 234円(一気に+48円増配!)
- 自己株買い: 明朝ToSTNeT-3で上限17.6万株(約5.9億円)を取得
本日の終値は「3,355円」でした。 この株価に対して新配当の「234円」を当てはめると、配当利回りはなんと「約6.97%(約7.0%)」に跳ね上がります!
東証プライム上場の好財務企業で、配当利回り7.0%、PERは約7.2倍。 先ほどの川上塗料(4616)が「超小型株の爆発力」なら、こちらは「プライム中堅株が放つ重厚なバリューの歪み」です。
なぜこれほどの数字が叩き出せたのか、そして「明日どう立ち回るべきか?」について、数字の裏に隠されたカラクリと実戦的な指値戦略を整理します。
1. なぜこれほど買われるのか? 開示に潜む「3つの歪み」
大末建設の開示を深く読み込むと、単なる上方修正にとどまらない強烈な買いの根拠が3つ浮かび上がってきます。
① プライム市場で「利回り7%・PER7.2倍」は完全に放置された歪み
現在、プライム市場の高配当株といえば5%台がひとつの壁であり、6%を超える銘柄すら指で数えるほどしかありません。そこに突然「利回り7.0%」のプライム銘柄が現れたわけです。
仮に、市場の高配当株の基準である「利回り6.0%」まで買われたとしても株価は3,900円(+16%)、「利回り5.5%」なら約4,250円(+27%)に達します。
高配当ファンドや機関投資家がポートフォリオに組み入れざるを得ない水準です。
② 下期を「前年比4割減益」と置いた超保守的なシナリオ
開示の数字を逆算すると、会社側の強烈な「隠し玉」が見えてきます。
- 通期の営業利益予想: 70.5億円
- 中間期(4〜9月)の実績見込み: 46.1億円(進捗率 65.4%!)
- 会社が置いた下期の営業利益: わずか 24.4億円(前年下期41.3億円から約-41%の大幅減益想定)
すでに9月末で終わっている中間期だけで、通期目標の65%以上を稼ぎ切っています。 それなのに、下期(10月〜3月)は前年比4割減という極端に弱気な数字を置いています。
これは先日のドトールやカナデンと全く同じ「下方修正のリスクを完全に消し去った、極めて保守的な据え置き型」の業績予想です。
下期が前年並みに推移するだけで、通期営業利益は87億円規模(さらに+24%上振れ)まで膨らみます。
③ 本業の改善 +「大株主の売り」を先回り吸収する自己株買い
利益急増の理由は、資材高や人件費高を請負金額に転嫁できたこと(工事採算の改善と設計変更の獲得)です。一過性の為替差益などではなく、本業の価格決定力が上がった証拠です。
さらに、同時に発表された自己株買い(約5.9億円)の注記には「一部株主から保有株を売却したい意向の連絡を受けている」と書かれています。
大株主が市場で売って株価を崩す前に、会社側がToSTNeT-3(立会外取引)で綺麗に買い取って消却・保有する形です。需給悪化を未然に防ぐスマートな資本政策と言えます。
2. 見逃してはならない注意点(ドトールと同じ罠に注意)
ただし、興奮して飛びつく前に、冷静に把握しておくべき注意点もあります。
- 自己株買いは市場内で買われない:明日の朝8時45分のToSTNeT-3で大株主の玉を引き受けて即終了します。ドトールの時と同じく、「市場内で継続的に買い支えてくれるわけではない」ため、朝イチに自社株買いの文字だけで飛びついたイナゴ勢が寄り付き後に投げてくるリスクがあります。
- 通期売上は前期比で微減(-5.2%):今回の増益は「値上げ・採算改善」によるもので、受注量が爆発的に増えているわけではありません。中長期の成長には、11月の中間決算で発表される「受注残高の推移」を確認する必要があります。
3. 明日以降の株価シミュレーションとエントリー戦略
明日の制限値幅の上限は、本日終値(3,355円)から「+700円」の「4,055円(ストップ高)」です。
仮にストップ高の4,055円まで買われたとしても、配当利回りは約5.77%・PERは約8.6倍。ストップ高に達してようやく「普通のプライム高配当株」の適正水準に戻るだけです。
しかし、本日は日経平均が3,300円暴落した直後であり、地合いの動揺から朝イチに高く寄り付いた後は利食い売りも混ざり合います。
寄り付きの天井掴みを避け、押し目を丁寧に拾う指値設計が不可欠です。
- 本日の終値: 3,355円(日経暴落の中でもわずか-1.6%安と極めて頑強でした)
- 信用買残: 329,500株(時価総額345億円に対して極めて健全な水準)
エントリー目標価格: 3,550円 〜 3,650円(寄り後の押し目)
明日の朝はギャップアップして始まりますが、ToSTNeT-3が成立した後の前場中盤(9時半〜10時頃)に、短期筋の利益確定売りで一旦押してくる局面を待ち伏せます。
この3,600円前後のゾーンで拾えれば、配当利回りは「約6.50%」。下期の追加上振れ余地を考えれば、極めて安全域の広いポジションになります。
ロスカット(損切り基準): 3,420円割れ
直近の抵抗線であり、本日寄り付き(3,405円)の水準を明確に割り込んだ場合は、相場全体のパニックの波に押されたと判断して即撤退します。
3,580円近辺でエントリーできれば、損失リスクは4%程度に限定できます。
第1利確ターゲット: 3,900円 〜 3,950円(配当利回り 6.0%水準)
配当利回りが6.0%に達する3,900円の大台手前で、保有株の半分を利確してサクッと利益を回収します。機関投資家が一旦買いの手を緩めやすいテクニカルな節目です。
第2利確ターゲット: 4,200円 〜 4,300円(配当利回り 5.5%・年初来高値ゾーン)
残りの半分は、11月上旬の中間決算発表、および下期の上振れ(通期再上方修正+期末追加増配)を狙ってスイングで引っ張ります。
今年2月につけた年初来高値(4,505円)の手前までじっくり育てていくのが理想的なシナリオです。
MORESCO(5018)営業益ほぼ倍増&配当95円へ爆騰!データセンター向け「HDD潤滑剤」のAI実需と、PER8倍・PBR1倍割れが放つ押し目エントリー戦略
川上塗料(4616)の営業益10倍修正、大末建設(1814)の利回り7%化に続き、東証スタンダード市場の引け後(16時)にもうひとつの「特大の鉱脈」が静かに姿を現しました。
特殊潤滑油のニッチトップ、MORESCO(5018)です。
- 通期営業利益予想: 24.0億円 ⇒ 45.0億円(+87.5%増・前期比 +90.1%!)
- 通期純利益予想: 15.5億円 ⇒ 28.0億円(+80.6%増)
- 通期1株利益(EPS): 168.77円 ⇒ 304.87円(約1.8倍へ跳ね上がり)
- 年間配当予想: 55円 ⇒ 95円(一気に+40円増配・前期比 +73%!)
- (中間25円は支払い済み、期末配当が30円 ⇒ 「70円」へ2.3倍化)
- 中間期営業利益: 24.57億円(前年同期比 +158.8%)
「営業利益がほぼ倍増」「配当が1.7倍」「期末一括で70円配当」という凄まじい内容です。
しかも、その利益急増を牽引しているのが、いま最も世界の投資マネーが群がっている「データセンター向けのハードディスク(HDD)表面潤滑剤」という、生成AIど真ん中の実需テーマです。
本日の株価ボード(終値2,484円近辺)や需給データを踏まえ、数字の裏に潜む「本質的な歪み」と、明日以降の実戦的なエントリー戦略を整理します。
1. なぜこれほど強いのか? 開示が暴く「3つの歪み」
今回のMORESCOの開示を精査すると、単なる一時的な上振れではない、強烈なファンダメンタルズの地殻変動が3つあります。
① EPS 304円で「PER 8.1倍・PBR 0.9倍」へ劇的な割安化
本日の終値は2,484円でした(日経暴落の余波で安値2,422円まで押される展開)。 この株価に対して、今回上方修正された通期EPS「304.87円」を当てはめると、予想PERは修正前の約14.7倍から「約8.15倍」まで一気に叩き落とされます。
さらに、1株あたり純資産(BPS)は2,740円あり、自己資本比率は60.9%と好財務。 株価2,484円は「PBR 0.90倍」と依然として解散価値(1倍)を割り込んでいます。
AI・データセンターという超成長テーマの部品を押さえながら、PER8倍・PBR1倍割れで放置される理由はどこにもありません。
② AI・データセンターに不可欠な「HDD表面潤滑剤」の実需
会社側が利益上振れの筆頭に挙げているのが、「データセンター向け高付加価値製品の売上増加」です。
生成AIの普及で、膨大なデータを保管するためのデータセンター用ニアラインHDDの需要が爆発しています。
超高速で回転する磁気ディスク表面を摩耗から守る潤滑剤は、MORESCOが世界トップシェアを握る「物理的に代替が利かないキーマテリアル」です。
思惑だけのAI関連株とは違い、「データセンターが建つたびに、確実に高粗利の製品が売れていく」という本物の実需が数字を押し上げています。
③ 「量・価格・構成・リストラ」の4重奏
今回の利益急増は、ひとつの要因に依存したものではありません。
- 量の増加: 自動車生産の回復に伴う油剤の出荷増
- 価格の改善: 原材料高を適切に販売価格へ転嫁
- 製品構成の改善: 利益率が極めて高いデータセンター向け製品比率の上昇
- 不採算の整理: ホットメルト接着剤の採算見直しに加え、中国子会社の解散・清算を推進
売上高は+8.1%の微増にとどまりながら、営業利益が+87.5%も跳ね上がったのは、「稼ぐ体質そのものが高収益型へモデルチェンジした証拠」です。
2. 見逃してはならない注意点とリスク
手放しで飛びつく前に、冷静に把握しておくべきポイントもあります。
- 中国子会社の清算損失(特損3.8億円):天津子会社の解散・清算に伴い、連結で384百万円の特別損失を計上しています。ただし、これは今回の純利益予想(28億円)にすでに織り込み済みであり、将来の赤字の垂れ流しを止める「前向きな膿出し」です。
- 下期計画は上期比でやや慎重:通期営業益45億円に対し、中間期ですでに24.5億円(進捗率54.6%)を稼ぎ出しています。下期は20.4億円と上期比で約17%少なめに見積もられていますが、前年下期比では+44%増益ペースであり、極端な失速懸念はありません。
- 原油価格と自動車動向:特殊潤滑油メーカーであるため、原油高の長期化や世界的な自動車減産には一定の注意が必要です。
3. 明日以降の株価シミュレーションとエントリー戦略
- 本日の終値: 2,484円
- 新配当: 95円(期末一括70円)
- 修正後配当利回り: 約 3.82%
- 信用買残: 120,800株(発行済約919万株に対し非常に身軽)
- 明日の制限値幅: 上下 500円(ストップ高上限:2,984円)
明日の朝は、上方修正と大幅増配を好感した買いが先行してギャップアップが濃厚です。 仮にストップ高の2,984円まで買われたとしても、PERはまだ9.7倍・配当利回りも3.18%。割高感は一切ありません。
しかし、本日日経平均が3,300円暴落した直後であり、相場全体の換金売りも混ざり合います。寄り付きの天井掴みを避け、押し目を丁寧に拾うのが鉄則です。
エントリー目標価格: 2,600円 〜 2,680円(寄り後の押し目)
朝イチに高く寄り付いた後、前場中盤にかけて短期利食い売りで押してきたゾーンを狙います。
株価2,650円近辺で拾えれば、配当利回りは約3.58%・PERは8.6倍。年初来高値(2,635円)をブレイクした直後のサポレジ転換ラインとしても機能しやすい絶好の買い場です。
ロスカット(損切り基準): 2,500円割れ
本日のVWAP(2,497円)および2,500円の節目を明確に割り込んだ場合は、地合い崩壊の第2波に巻き込まれたと判断して一旦撤退します。
2,630円前後で仕込めれば、損失リスクは約5%(約130円幅)に限定できます。
第1利確ターゲット: 2,850円 〜 2,900円
まずはPER 9.5倍水準、ストップ高(2,984円)手前の2,800円台後半で保有株の半分を利確し、確実に元本と利益を回収します。
第2利確ターゲット: 3,100円 〜 3,250円(PER 10〜10.5倍水準)
残りの半分は、2月末の「期末配当70円の権利取り」に向けて引っ張ります。PERが標準的な10倍台まで評価され直せば、3,000円の大台突破は十分に射程圏内です。
ベイカレント(6532)日経3,300円暴落を「-5円」で耐えた怪物の正体。上方修正なしでも買われる「285億円の自社株買い余力」と2030年EPS3倍ロードマップ
市場全体で追証とパニック売りが吹き荒れる中、プライム市場の時価総額上位で「前日比わずか-5円(-0.06%)」と、ほぼ無傷で耐えきった驚異の大型株がありました。
総合コンサルティング大手のベイカレント(6532)です。
大引け後の15時30分に発表された中間決算と適時開示の内容を見て、 「あれ? 営業利益も配当予想も据え置きで、上方修正はゼロじゃないか」 と肩透かしを食らった方もいるかもしれません。
川上塗料(4616)の営業益10倍修正や、大末建設(1814)の利回り7%化のような「派手な目先の数字の跳ね上がり」は一切ありません。中間進捗率も約46〜49%と、会社計画のど真ん中です。
しかし、同時に発表された「キャピタルアロケーション方針の変更」と「2030年・2035年の新中期経営計画ロードマップ」を精査すると、今日の株価がなぜ暴落相場の中で年初来高値(8,769円)にあと4円まで迫る強さを見せたのか、その理由がはっきりと見えてきます。
この銘柄の真の価値と、明日以降の具体的なエントリー戦略を解剖していきます。
1. 数字の修正はないのに、なぜ「別格」と評価されるのか?
今回の開示の核心は、「足元の数字」ではなく、「会社の体質改革」と「中長期の成長確信」にあります。
① 手元キャッシュ枠の引き下げで「約285億円」が自社株買い・成長投資へ解放
これまでベイカレントは、予想売上の「約40%(運転資金25%+投資枠15%)」を手元現金としてガチガチにキープしていました。会社自身も「資本効率の面で課題があった」と認めていた現金過剰の状態です。
今回の変更で、この基準を「予想売上の約25%(運転資金のみ)」へと一気に15%引き下げました。 今期の予想売上1,900億円で計算すると、手元に抱え込むキャッシュの上限が約760億円から約475億円へ、なんと「約285億円」も下がります。
この浮いた285億円が、すべて「成長投資(M&Aなど)」と「株価水準を勘案した機動的な自己株買い」に振り向けられることになりました。
「株価が不当に売られたら、会社が市場でガッツリ自社株買いを入れて下値を支える」という強力なセーフティネットが、制度として完成したわけです。
② 2030年にEPS 1,000円(現在の約3.1倍)という超強気ロードマップ
新中期経営計画で示された目標数値は、もはや圧巻の一言です。
- 2026年度(今期予想): 売上 1,900億円 / EBITDA 665億円 / EPS 323.79円
- 2030年度(新中計): 売上 5,000億円 / EBITDA 2,000億円 / EPS 約1,000円
- 2035年度(長期構想): 売上 1兆円 / EBITDA 4,500億円 / EPS 約2,500円
4年間で売上を年率+27%で伸ばし、EPSを3倍にする計画です。
しかも会社側自ら「2030年に時価総額1兆〜1.5兆円(PER20〜30倍想定)」という試算まで資料に明記してきました。
現行の中計を1年前倒しで達成できる見通しが立ったからこその、経営陣の圧倒的な自信の表れです。
2. 需給の真実:大暴落の裏で起きていた「猛烈な踏み上げ準備」
本日(10/15)の株価データを振り返ると、需給面で非常に面白いサインが出ています。
- 本日の終値: 8,695円(前日比 -5円)
- 出来高: 1,784,900株(約178万株・売買代金155億円)
- 本日のVWAP: 8,696.08円
- 信用倍率: 1.59倍(日証金 貸借倍率は0.25倍の強烈な売り長)
- 年初来高値: 8,769円(本日の高値は8,765円、あとわずか4円!)
日経平均が3,300円も暴落する中で、155億円もの商いをこなし、終値(8,695円)はVWAP(8,696円)とほぼ同値で着地しました。
日証金の貸借倍率は0.25倍と、市場の空売り(ショート)がパンパンに溜まっています。
日経大暴落をきっかけに「コンサル大型株も崩れるだろう」と売り仕掛けたショート筋が、崩れないどころか年初来高値(8,769円)の直前に張り付かれたことで、完全に逃げ場を失っています。
明日以降、年初来高値の8,769円を上にブレイクすれば、空売りの強制買い戻しを巻き込んだショートスクイーズ(踏み上げ相場)が発生し、一気に9,000円台へ突き抜ける需給構造が整っています。
3. 注意点と「買う価値」の判定
結論として、「中長期のコア資産としても、短期のブレイク狙いとしても、大いに買う価値がある」と判断します。
ただし、以下の点には留意が必要です。
- 自己株買いの具体的な発表は「これから」: 今回はあくまで「枠組みの変更」であり、明日朝から会社が買うわけではありません。「上方修正がなかったこと」を口実に、朝イチに短期筋が売ってくる局面は想定しておく必要があります。
- 値がさ大型株特有のボラティリティ: 単元(100株)で約87万円の資金が必要です。日経平均全体の地合いが落ち着くまでは、1日に200〜300円幅で振らされる覚悟が必要です。
4. 具体的なエントリー戦略(押し目とブレイクの二段構え)
本日の終値: 8,695円
年初来高値: 8,769円(26/10/09)
明日の制限値幅: 7,195円 〜 10,195円(上下 1,500円)
戦略A:寄り付き後の押し目指値(本線)
エントリー目標価格: 8,550円 〜 8,620円
- 朝イチに「目先の数字の上方修正がなかった」と早合点した短期筋が売ってきたところ、本日の前場安値(8,544円)手前のゾーンに指値を構えます。
- この水準は、本日大口が買い支えた岩盤サポートラインです。
戦略B:年初来高値(8,770円)超えの順張りブレイク
寄り付きから強く、年初来高値である「8,770円」を上に抜けた瞬間に成行または逆指値でエントリーします。
上値のしこりが完全に消滅し、空売りの踏み上げに乗るアグレッシブな手法です。
ロスカット(損切り基準): 8,450円割れ
直近の節目である8,500円を割り込み、8,450円を下回った場合は、相場全体のパニック第二波に巻き込まれたと判断して潔く撤退します。
8,600円エントリーなら損失リスクは約1.7%(約150円幅)と極めて小さく抑えられます。
第1利確ターゲット: 9,100円 〜 9,200円
8,769円の高値をブレイクした後のファーストターゲットです。9,000円の大台を突破した達成感から利食いが出やすいため、ここで保有株の半分を利確します。
第2利確ターゲット: 9,800円 〜 10,000円の大台
残りの半分は、今後発表されるであろう「数百億円規模の具体的な自社株買い」や、3Qでの業績上振れを待つスイング玉として保有します。
新中計の時価総額目標(1兆円超)を見据えれば、株価1万円到達は決して夢物語ではありません。
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
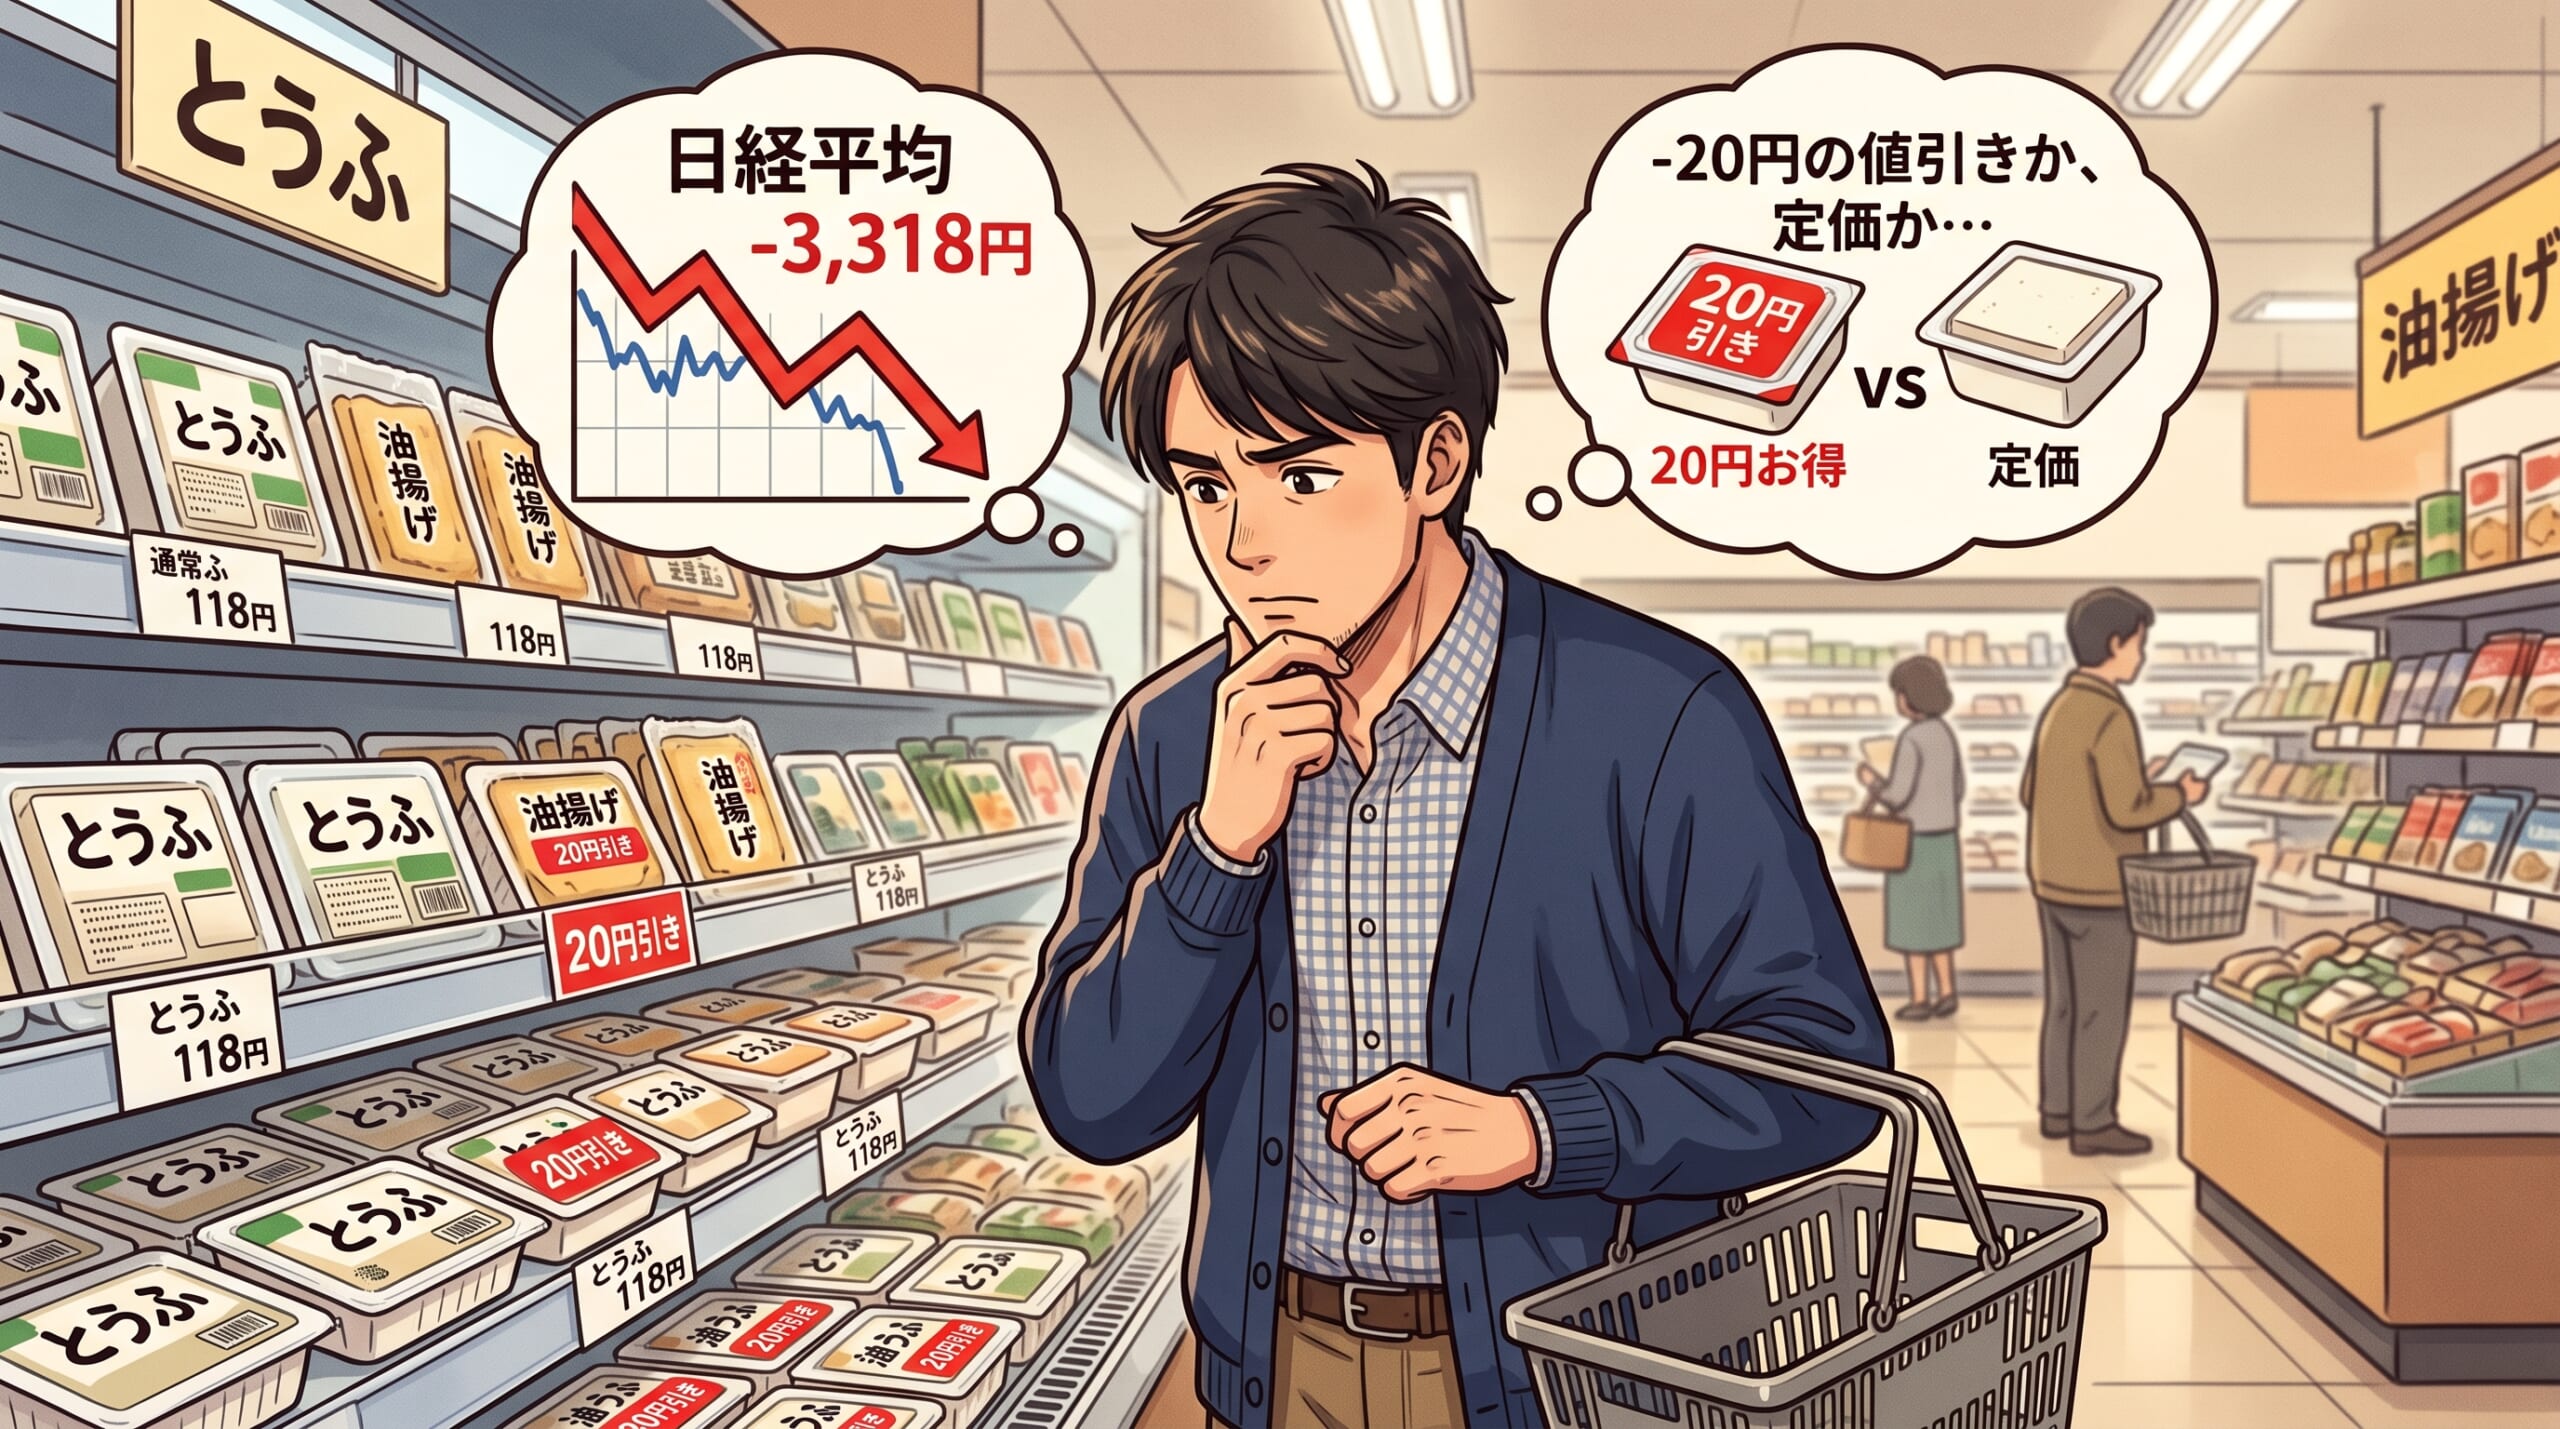
日経3,300円暴落と、スーパーの「20円引きシール」
画面を閉じると、そこには歴史的大暴落の爪痕――日経平均-3,318円という、教科書に載るレベルの凄まじい数字の残骸が静かに横たわっていました。
オキサイドやジーデップが激しい換金売りに揉まれ、一方でベイカレントのような怪物が平然と耐え、大末建設や川上塗料が「利回り7%」「利益10倍」という狂気のバリューを叩きつける。 画面の向こうでは、何千億円という巨大な富が一瞬で行き交っています。
……と、そんな相場のスペクタクルに散々圧倒されたあと、夕飯の買い出しに近所のスーパーへ向かったのですが。
生鮮食品売り場に立った瞬間、私はさっきまでの「投資家目線」を完全にかなぐり捨てていました。
ワゴンの中で、消費期限が明日までの「20円引きシールが貼られた木綿豆腐」と「定価の豆腐」を手に取り、どちらをカゴに入れるべきか、賞味期限の猶予と胃袋のスケジュールを天秤にかけて本気で3分間も悩んでいたのです。
ふと我に返って、思わず売り場で苦笑いしてしまいました。
「画面の中では何十万、何百万というお金の乱舞を冷徹に分析している人間が、現実世界ではたった20円の差額にここまで命を懸けているのか」と。
でも、よくよく考えてみると、これこそが個人投資家の本質であり、最大の強みなのかもしれません。
世の中の大口投資家やファンドが、相場のパニックに巻き込まれて「手持ちの優良株をなりふり構わず投げ売り」しているその横で、 「おや、中身は何も傷んでいないのに、随分と立派な割引シールが貼られましたね」 と、冷静にカゴへ放り込めるかどうか。
日々の生活で染み付いた「割安なものを、底値で拾う」というケチで泥臭い感覚があるからこそ、私たちは画面の赤いローソク足に怯えず、PER7倍台や下ヒゲのついた押し目をじっと待つことができるのだと思います。
派手な打ち上げ花火を追いかけて高値を掴む必要なんてありません。 相場が勝手に放り投げてくれた「極上の見切り品」を、マイルールに従って淡々と拾い集めていくこと。
お財布の紐はしっかり締めつつ、明日も冷静沈着に、市場の歪みをスマートに仕留めていきましょう!

コメント