- ワタミ(7522)が1,283円にピタリとサヤ寄せ完了!売買代金32億円・1,278円の鉄壁買い板と、私たちが「完全見送り(SKIP)」で正解だった理由
- 岐阜造園(1438)が2,600円比例配分で発進!発行済株式数を超える買い殺到の裏側と、明日11/17以降に新規買いを完全見送り(SKIP)すべき理由
- 京写(6837)が成行買い350万株・500円比例配分で青天井入り!PER7.9倍×利回り3.8%の超割安株を明日11/17に待ち伏せる実戦指値戦略
- 三和油化工業(4125)が終値2,827円へ急落した真相!3銘柄S高の裏で起こった「材料出尽くし売り」と、実質PER8.1倍を明日11/17に拾い直す実戦指値戦略
ワタミ(7522)が1,283円にピタリとサヤ寄せ完了!売買代金32億円・1,278円の鉄壁買い板と、私たちが「完全見送り(SKIP)」で正解だった理由
月曜日の大引け後、スマホの株価ボードを更新して、「……うわあ、日経平均が前週末比1,480円安と暴落して6万円を割り込む大荒れの相場だったのに、ワタミ(7522)だけは嵐の圏外で、週末に電卓で弾き出した『1,280円前後へのサヤ寄せシナリオ』通りにピタリと着地しているじゃないか!」と、思わず画面の前で深く頷いてしまいました。
先週金曜日の引け後に、創業者である渡邉美樹会長兼社長CEO側の資産管理会社(株式会社Wisdom)による1株「1,284円」でのMBO(非公開化・上場廃止予定)が発表され、金曜日のうちに1,008円ストップ高比例配分となっていたワタミ(7522)です。
制限値幅が±300円(上限1,308円)へと拡大した本日11月16日(月曜日)は、朝から圧倒的な買い気配を切り上げ、9時27分に前週末終値(1,008円)から273円も上に窓を開けた「1,281円」で寄り付きました。 そのわずか51秒後にはMBO買付価格と同額の高値「1,284円(前週末比 +276円高 / +27.38%)」に到達。そこからは1日を通じて安値1,279円〜高値1,284円というわずか5円幅の超狭小レンジで推移し、大引けは前週末比プラス275円高の「1,283円(+27.28%)」で取引を終えました。
出来高は249万8,200株、売買代金は実に約32億円という大商いを記録しています。
- 前営業日終値(11/13): 1,008円(ストップ高比例配分)
- 始値(09:27:00): 1,281円(+273円の窓開けギャップアップ)
- 本日高値(09:27:51): 1,284円(MBO買付価格と同額に到達!)
- 本日安値(09:53:11): 1,279円(1日を通じて1,279円未満に1円も下がらず)
- 大引け終値: 1,283円(前週末比 +275円 / +27.28%のサヤ寄せ完了!)
- 出来高: 2,498,200株(発行済株式の約6%が1日で回転)
- 売買代金: 約32億0,052万円
- 本日のVWAP: 1,281.13円
- 大引け板の買数量(1,276円〜1,281円): 合計 約271万株の巨大な買い壁
- 最低売買代金: 12万8,300円
見事なまでの「予定調和のサヤ寄せ完了」となりました。今回はすでに私自身も新規エントリーは見送り(SKIP)と決めている銘柄ですが、なぜここまで完璧に値動きが固定されたのか、本日の板データから読み取れるプロの需給メカニズムを振り返っておきます。
1. 日経平均1,480円安の暴落の中で「5円幅」に固定された裏側
今日の東京株式市場は、前週末の米国市場でエヌビディアのフアン前CEO辞任報道を受けてSOX指数が3.4%超下落したことや、日本の7〜9月期実質GDPが4四半期ぶりのマイナス成長となったことが嫌気され、日経平均が1,480円安(5万9,662円)へ沈む全面安の展開でした。
そんな地合いの悪化を1ミリも受けず、ワタミが1,279円〜1,284円の間で微動だにしなかったのには、2つの明確な理由があります。
- 現金1,284円という「絶対的な価格保証」がマクロの悪材料を遮断:公開買付者の株式会社Wisdomが「1株1,284円の現金で買い取る」と約束している以上、半導体株が暴落しようがGDPがマイナスだろうが、ワタミの企業価値には関係がありません。市場全体がリスクオフに傾く中で、むしろ「相場変動の影響を受けない安全なキャッシュ置き場」として資金が向かいました。
- 1,278円〜1,279円に積み上がった「約187万株」の機関投資家買い壁:大引け時点の買気配を見ると、1,279円に74万6,000株、1,278円に113万2,200株という途方もない買い注文が敷き詰められています。これは、公開買付代理人(SMBC日興証券)への口座開設や移管手続きを面倒に感じて市場で現金化したい個人株主の売り物を、「1,278円〜1,280円で大量に買い集め、来年1月6日の決済日に1,284円で渡して数円の利ザヤ(アービトラージ)を確実に抜く」プロの機関投資家が丸ごと飲み込んでいた証拠です。
2. 「完全見送り(SKIP)」の判断が100%正解だったと証明された1日
週末の記事で「火曜日(または値幅拡大初日)に1,260円〜1,280円前後で寄り付いた後は、新しく買う意味はほとんどない(完全見送り)」とお伝えしていましたが、本日の結果はその通りになりました。
- 今日の最安値(1,279円)で買えても、残された値幅はわずか5円(+0.39%):1単元(100株・約12万8,000円)を買って、来年1月6日まで約7週間も資金を拘束され、さらに証券会社の移管手続きまで踏んで手に入る利益は、税引前でたったの500円です。大引け値の1,283円に至っては、買付価格1,284円までわずか1円(100円分)しか残っていません。
- 本当の勝者は「発表前からのホルダー」と「金曜1,008円比例配分の当選者」:先週金曜日に1,008円のストップ高比例配分(17万6,200株)に運良く当選した投資家や、858円以前から保有していた株主にとっては、今日1,281円〜1,283円で市場売却するだけで、煩雑なTOB応募手続きを一切することなく1株あたり+275円(+27.3%)もの利益を即座にキャッシュ化できた最高の1日となりました。
まとめ
日曜日の競馬で「すでにオッズが1.1倍に潰れたガチガチのレースに後から資金を突っ込む」ような真似をしても、リターンは雀の涙で、万が一のアクシデント時のリスクだけが残ります。今日のワタミはまさにそれと同じで、1,008円から1,283円へと一気にサヤ寄せが終わった時点で、私たちが新規で参戦する理由は完全に消滅しました。
スーパーのレジで1万円を超えるレシートを見て財布の紐を締める日々の金銭感覚を忘れず、旨味の終わったお祭りには潔く「見送り(SKIP)」の札を出し、日経平均1,480円安の連れ安で絶好の押し目を作っている好業績・割安株の方へ大切な資金を振り向けていきましょう!
岐阜造園(1438)が2,600円比例配分で発進!発行済株式数を超える買い殺到の裏側と、明日11/17以降に新規買いを完全見送り(SKIP)すべき理由
スマホの株価ボードと板情報を更新して、「……うわあっ、ワタミ(7522)に続いて岐阜造園(1438)も予想通りビタッとストップ高(2,600円)に張り付いたな! しかも成行買いだけで501万株って、同社の発行済株式総数(約325万株)を軽く上回る買い注文が並んでいるじゃないか!」と、思わず画面の前で深く頷いてしまいました。
先週金曜日の引け後に、住宅最大手の積水ハウス(1928)が1株「2,770円」での完全子会社化(非公開化・上場廃止予定)を目的としたTOBを発表した、中堅造園ゼネコンの岐阜造園(1438)です。
本日の東京市場は日経平均が前週末比1,480円安と暴落する大荒れの展開でしたが、TOB価格が保証された銘柄にとっては外の嵐などどこ吹く風。朝9時の開場から買い気配のまま板はピクリとも動かず、前場・後場を通じて1株も寄り付かず。前週末終値(2,100円)から本日の値幅制限上限である「プラス500円ストップ高(2,600円 / +23.81%)」に張り付いたまま、15時30分の大引け比例配分で取引を終えました。
大引け時点で板に残った買い注文は、成行買いだけで501万4,600株、ストップ高指値買い(6万0,300株)と合わせると実に「約507万4,900株(金額にして約131億9,000万円分)」という巨額の買い需要が積み残されています。
- 前営業日終値(11/13): 2,100円
- 本日終値(11/16): 2,600円(前週末比 +500円 / +23.81%のストップ高比例配分!)
- 大引け買い注文: 成行 5,014,600株 + 指値 60,300株(合計507万株超!)
- 積水ハウスのTOB買付価格: 1株あたり「2,770円」(現金対価)
- 買付価格までの残差額: あと「170円(+6.54%)」
- 明日(11/17火)の制限値幅: 2,100円 〜 3,100円(値幅±500円)
- 買付期間: 2026年11月16日(月)〜 2027年1月13日(水)(37営業日 / 決済開始日は2027年1月19日)
- 公開買付代理人: SMBC日興証券株式会社
- 最低売買代金: 26万0,000円(明日のサヤ寄せ後は約27万6,000円台)
週末の記事でお伝えしていた通り、週明け月曜日の比例配分(2,600円)が、個人投資家がまとまった値幅(+6.54% / 1単元あたり約1.6万円)を狙える「最初で最後のチャンス」でした。
ここからは、なぜこれほど異常な買い注文が積み上がったのか、そして明日火曜日以降に「買う価値はあるのか(エントリーポイントを設定すべきか)」について、電卓を叩いて冷徹に判定していきます。
1. なぜ「507万株超」の買いが殺到し、明日でサヤ寄せが完了するのか?
発行済株式総数(自己株控除後で約325万株)の1.5倍以上もの買い注文が板に並んだ背景には、TOB制度ならではの確実なサヤ取り構造があります。
- 「積水ハウスによる2,770円買取り」という盤石の信用力:買い手が日本を代表する住宅大手・積水ハウスであり、すでに20.00%(655,500株)を保有する筆頭株主であるうえ、岐阜造園の取締役会も全会一致で賛同・応募推奨を決議しています。下限(1,529,300株・所有割合46.67%)の達成確度が極めて高いため、「2,600円で少しでも買えれば、ほぼノーリスクで1株170円の利ザヤが抜ける」と計算した機関投資家やプロのアービトラージ(裁定取引)資金が、資金枠の許す限り成行買いを叩き込みました。
- 明日(11/17火)の制限値幅「3,100円」により一気に取引成立へ:本日2,600円をつけたことで、明日火曜日の制限値幅は2,100円〜3,100円(±500円)となります。TOB買付価格の「2,770円」がこの値幅制限の内側にすっぽり入っているため、明日の朝9時過ぎに普通の売買が成立し、2,760円〜2,766円近辺で寄り付いてサヤ寄せが完了します。
2. 今後、買う価値はあるのか?
結論から申し上げますと、「本日(2,600円)の比例配分抽選が終了した現在、明日11/17以降に新規で買い向かう価値は完全にゼロ。エントリーポイントは設定せず、完全に見送り(SKIP)すべき銘柄」と判断します。
電卓を叩けば、以下の3つの冷徹な現実があるからです。
① 明日(2,763円前後)で買えても、残された利幅はわずか「7円(+0.25%)」
明日の朝、2,763円で買えたとしても、TOB価格2,770円までの残されたサヤはわずか1株7円(+0.25%・1単元27万6,300円を投じてたった700円)しかありません。売買手数料や手間を考えれば、個人の資金で狙う意味は皆無です。
② 来年1月19日まで「約2ヶ月間の資金拘束」と移管の手間
わずかな数円のサヤを確定させるためには、公開買付代理人であるSMBC日興証券の口座へ株式を移管して応募手続きを行い、さらに決済開始日である2027年1月19日まで約2ヶ月間も資金を寝かせる必要があります。その間に他の割安株でスイングトレードを回転させた方が、はるかに高い資金効率が得られます。
③ わずか数円の利益のために背負う「約760円の下落リスク」
万が一、何らかの予期せぬ事態でTOBが不成立(買付下限未達)となった場合、株価は材料前の2,000円水準へと一気に逆戻りします。1株7円の端数を拾うために、760円分の下落リスクを背負うのは、リスクリワードの観点から完全に割に合いません。
3. 具体的な立ち回り戦略
【未保有で新規エントリーを検討している場合】:
- 対応方針: 「完全に見送り(SKIP)」。明日以降の買い注文は一切出さない
- 本日の比例配分に外れた方は、未練を持たず綺麗さっぱり手を引くのが規律ある投資家の姿勢です。
【すでに岐阜造園を保有している場合 / 本日2,600円の比例配分に当選した場合】:
- 対応方針: 明日(11/17火)の朝、2,760円〜2,766円で寄り付いた瞬間に「市場で成行売却」
- TOB応募の煩雑な手続きや1月19日までの資金拘束を避け、わずか4円〜10円の差額を手数料と割り切って市場で即座に現金化するのが最もスマートな出口戦略です。
まとめ
岐阜造園の本日のストップ高は、成行買い501万株という圧倒的な買い需要とともに、「積水ハウスによる2,770円TOBに向けた予定調和の第一歩」を完璧に刻みました。
日曜日の競馬で「すでにオッズが1.0倍台に潰れてしまったレースに、後から慌てて資金を突っ込む」ような真似をしてはいけません。美味しいサヤが抜ける2,600円の抽選が終わり、明日2,760円台でサヤ寄せが完了した時点で、私たちが新規で参戦する理由は完全に消滅します。
スーパーのレジで1万円を超えるレシートを見て財布の紐を締める日々の金銭感覚を大切にしながら、明日は日経平均1,480円安の連れ安で絶好の押し目を作っている好業績・割安株の待ち伏せへ、大切な資金と意識を集中させていきましょう!
京写(6837)が成行買い350万株・500円比例配分で青天井入り!PER7.9倍×利回り3.8%の超割安株を明日11/17に待ち伏せる実戦指値戦略
スマホの株価ボードと板情報を更新して、「……うわあっ、日経平均が1,480円も暴落して6万円を割り込む総悲観の相場だったのに、京写(6837)は朝から1株も寄り付かず、ビタッと500円のストップ高に張り付いたまま大引けを迎えたのか! しかも成行買いだけで350万株も残っているじゃないか!」と、思わず画面の前で背筋が伸びてしまいました。
先週金曜日の引け後に、通期営業利益の+59.1%上方修正(11億円⇒17.5億円、前期比2.1倍)、純利益+109.3%増額、そして年間配当の倍増(9円⇒19円)を発表したプリント配線板・実装大手、京写(6837)です。
週末の記事で「終値420円に好材料が未織り込みの超小型株で、ストップ高(500円)まで買われる可能性が十分にある」とお伝えしていましたが、本日の市場はまさに予想通りの鉄壁のストップ高発進となりました。
ワタミ(7522)や岐阜造園(1438)のようなTOB銘柄とは違い、京写は買付価格という「天井(上限)」が存在しない純粋な業績上方修正&増配銘柄です。それにもかかわらず、日経平均が1,480円安と崩れる逆風の中で前場・後場を通じて1株も売り物が出ず、15時30分の大引けでわずか5万5,500株の比例配分が行われただけで取引を終えました。
まずは電卓を叩いて、本日ストップ高(500円)をつけた後の最新バリュエーションと板データを整理してみます。
- 前営業日終値(11/13): 420円
- 本日終値(11/16): 500円(前週末比 +80円 / +19.05%のストップ高比例配分!)
- 大引け買い注文: 成行 3,509,400株 + 指値 12,300株(合計約352万株の買い殺到!)
- 出来高: 55,500株(終日値つかず、大引け配分のみ)
- 明日(11/17火)の制限値幅: 400円 〜 600円(500円台入りにより値幅が±100円へ拡大!)
- 新予想EPS(62.55円)ベースの実質PER: ストップ高500円でもまだ「約7.99倍」(※株価ボード表示は旧EPSベースの16.61倍)
- 年間配当予想(3月期末一括19円): ストップ高500円でも配当利回り「3.80%」
- 実績PBR: 「0.73倍」(解散価値1倍を大きく割り込む割安圏を継続!)
- 時価総額(500円ベース): 約71.6億円(依然として100億円未満の超小型株!)
- 最低売買代金: 5万0,000円(明日520円前後でも約5万2,000円の手のひらサイズ!)
10月13日につけていた年初来高値(484円)をストップ高の窓開けで一気に突破したことで、今年に入ってこの株を買ったすべての投資家が含み益となり、上値のシコリが消滅した「青天井モード」へと突入しています。
1. なぜ日経平均1,480円安の暴落の中で「350万株買い残の鉄壁S高」になったのか?
「1単元5万円という株価の安さ(買いやすさ)」ももちろん追い風ですが、機関投資家や個人マネーがここまで殺到した背景には、3つの強力な理由があります。
- ストップ高「500円」になっても、まだPER7.99倍・利回り3.80%という異常な割安さ:普通の銘柄であれば、ストップ高で+19%も急騰すればPER15倍〜20倍の適正水準に達して買いが一服します。しかし京写の場合、500円まで買われてなお実質PERは8倍割れ、配当利回りは3.80%、PBRは0.73倍という「まだスタートラインに立ったばかり」の割安水準にとどまっています。電卓を叩いた投資家が「500円でも全然安すぎる」と判断したことが、350万株もの買い注文に繋がりました。
- 「AIサーバー向け実装」×「値上げ浸透」×「5期連続増益」の筋肉質な中身:半導体株が米国発の悪材料で売られる中でも、京写は家電や車載向け金属基板の堅調さに加え、AIサーバー向け産業機器や航空機向けの実装事業が好調で、四半期営業利益は5期連続で右肩上がりを続けています。さらに11月18日(水)には機関投資家・アナリスト向けの決算説明会も控えており、さらなる評価見直しへの期待が高まっています。
- TOB銘柄と違い「売り急ぐ理由がない」ためホルダーが株を手放さない:ワタミや岐阜造園は「買付価格まであと数円」とゴールが見えているため利益確定売りが出ますが、京写には上限がありません。PBR1倍(約685円水準)やPER10倍(625円水準)への大化けを期待する株主がガッチリとホールドしているため、比例配分の5万5,500株以外に売り物がまったく出てきませんでした。
2. 今後、買う価値はあるのか?
結論から申し上げますと、「買う価値は依然として極めて高い。ワタミや岐阜造園のTOB銘柄はサヤ寄せ完了で見送り(SKIP)だが、京写はこれから本格的なバリュエーション訂正(PER7倍台⇒10倍台)が始まる初動フェーズ。明日11/17は制限値幅が±100円(上限600円)に広がって取引が成立するため、朝イチの高値追いを封印し、初動急騰後の『40%押し目』で待ち伏せるべき」と判断します。
電卓を叩けば、以下の2つの圧倒的な優位性があるからです。
① 1単元「約5万〜5万3,000円」という究極の身軽さ
最低売買代金はわずか5万円台。スーパーのレジで1万円を超えるレシートを見て財布の紐を締める日々の金銭感覚から見ても、損失リスクを数千円単位に完全にコントロールできる、個人投資家にとって理想的なロットサイズです。
② 500円(本日のストップ高)が強力な「下値支持線」に変わる
本日500円で売買が成立せず350万株の買い残を残したことで、明日はこの「500円」そのものが鉄壁のサポートラインとして機能します。下値が限定的である一方、上値はPBR1倍(685円)まで大きな余白が残されています。
3. 具体的なエントリー戦略
本日500円のストップ高比例配分となったことで、明日11月17日(火)の制限値幅は400円〜600円(±100円)へと拡大します。 明日の朝9時は、今日買えなかった350万株の買い注文が殺到し、540円〜580円近辺の大幅ギャップアップで寄り付く可能性が高いです。
ここで絶対にやってはいけないのは、「明日の朝イチ成行で570円〜600円(ストップ高上限)の天井圏に飛びつくこと」です。 寄り付きで一旦売買が成立すると、金曜日に420円以下で仕込んでいた短期筋の利益確定売りが必ず降ってきます。
狙うべきは、「朝方の急騰が一服し、金曜終値(420円)からの上げ幅を約40%押し戻したサポートゾーン(かつ本日のS高500円のすぐ上)」を静かに待ち伏せる作戦です。
- エントリー目標価格: 510円 〜 530円(初動急騰後の40%押し目ゾーン)
- 例えば明日の朝に570円〜580円前後まで吹き上がった場合、金曜終値(420円)からの上げ幅(150円〜160円)の約4割押しは「510円〜520円前後」になります。また、本日のストップ高価格である「500円」のすぐ上に形成される絶好の押し目ゾーンです。
- 寄り付き直後の熱狂と利食い売りをこなし、520円前後に垂れてきて下げ止まりを確認したポイントに指値を敷きます。
- 520円で拾えれば予想PERは約8.31倍、配当利回りは「約3.65%」、PBRは約0.76倍。1単元(100株)約5万2,000円。本日のストップ高500円の買い壁を背にして、安全運転でエントリーできます。
- ロスカット(損切り基準): 480円割れ
- 本日のストップ高ライン(500円)を明確に割り込み、さらに10月13日の旧・年初来高値(484円)をも下抜けて480円をつけた場合は即撤退します。520円エントリーなら損失リスクは約7.7%(約40円幅=1単元でわずか約4,000円の超軽傷!)に厳格に固定できます。
- 第1利確ターゲット: 590円 〜 600円(明日のストップ高上限600円近辺)
- 520円近辺で仕込めた玉は、押し目からの自律反発で大台の600円に迫った局面で半分利確します。サクッと+13%〜+15%(1単元で約7,000円〜8,000円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 650円 〜 685円(PER10.5倍〜PBR1倍解散価値水準)
- 残りの半分は、水曜日(11/18)の決算説明会での機関投資家評価や、3月末一括19円配当の権利取りを背にしてスイング〜中期で引っ張ります。
- PBR1倍(約685円)に迫る本格的なバリュエーション訂正の波をじっくり刈り取るプランです。
まとめ
京写の本日のストップ高は、日経平均1,480円安という暴風の真っただ中で、「本物の業績上振れと圧倒的な割安さを持つ小型株がいかに強いか」を証明する圧巻の値動きでした。
日曜日の競馬で「焦りや興奮に任せて高値のオッズに飛びつき、手痛い授業料を払う」失敗を繰り返してはいけません。 明日は制限値幅が600円まで広がるため、寄り付き直後は激しい値動きになります。絶対に高値追いはせず、電卓が弾き出した「520円前後の安全な押し目」まで株価が降りてくるのをじっと待ち、降りてこなければ潔く見送る。明日もこの規律ある安全運転でスマートに立ち回っていきましょう!
三和油化工業(4125)が終値2,827円へ急落した真相!3銘柄S高の裏で起こった「材料出尽くし売り」と、実質PER8.1倍を明日11/17に拾い直す実戦指値戦略
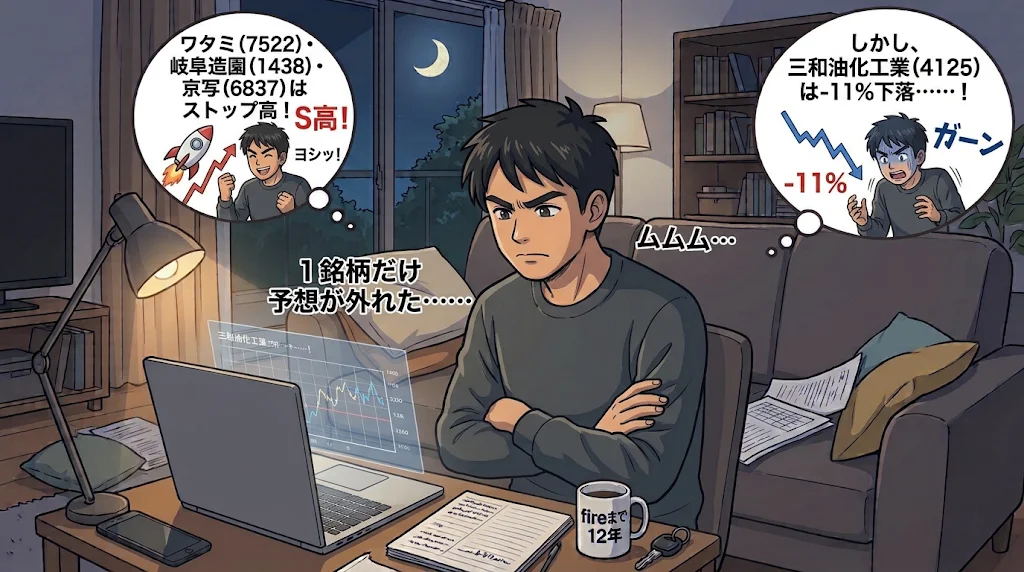
スマホの株価ボードと日足チャートを更新して、「……うわあっ、ワタミ・岐阜造園・京写の3銘柄がそろってストップ高になる中で、三和油化工業(4125)だけは朝からマイナス圏で始まり、終わってみれば前週末比マイナス358円安(-11.24%)の『寄り天・安値引け大陰線』か。これはもう言い訳のしようがない、完全な予想外れだ……」と、思わず画面の前で頭を抱えてしまいました。
先週金曜日の大引け後に、中間営業利益の計画比+59.1%上振れ、通期営業利益の+35.3%上方修正(23億円・過去最高益)、そして上場来5期連続となる年60円への増配を発表した三和油化工業(4125)です。
週末の分析では「金曜日に-150円安と売り込まれた直後の好決算なので、週明けは3,500円〜3,750円へギャップアップして、その後の押し目(3,450円前後)を待ち伏せる」という強気のシナリオを描いていました。
ところが、今朝の市場が突きつけた審判は真逆でした。 9時04分に前週末終値(3,185円)を140円も下回る「3,045円」でギャップダウンして寄り付くと、そこが本日の最高値。その後は一度もプラス圏に浮上することなく売りに押され続け、15時30分の大引けに本日最安値となる「2,827円(前週末比 -358円 / -11.24%)」で取引を終えました。始値がそのまま高値、終値がそのまま安値という、テクニカル上でも最も売りの圧力が強い「丸坊主の大陰線」です。
ただ、ひとつだけ救いだったのは、「高寄り後の押し目(3,400円〜3,500円)まで降りてくるのを指値で待つ」という規律を守っていたため、朝イチで3,045円に飛びつくこともなく、指値も一切刺さらずに財布は1円も傷つかずに済んだことです。
- 前営業日終値(11/13): 3,185円
- 始値(09:04:24): 3,045円(-140円のギャップダウン・そのまま当日天井!)
- 本日高値(09:04:24): 3,045円
- 本日安値(15:30:00): 2,827円(大引けが当日最安値の安値引け大陰線!)
- 大引け終値: 2,827円(前週末比 -358円 / -11.24%)
- 出来高: 89,200株(金曜5.7万株から増加)
- 売買代金: 約2億6,200万円
- 本日のVWAP: 2,937.29円
- 新予想EPS(347.14円)ベースの実質PER: わずか「約8.14倍」(※株価ボード表示は旧EPSベースの11.10倍)
- 年間配当予想(3月期末一括60円): 配当利回り「約2.12%」
- 実績PBR: 「約0.86倍」(解散価値1倍割れがさらに拡大!)
- 最低売買代金: 28万2,700円(金曜31.8万円からさらに軽量化!)
なぜ過去最高益への上方修正と増配を発表しながら、ここまで容赦なく売り叩かれたのか。そして、これだけ売り込まれた今だからこそ買う価値はあるのか、電卓を叩いて冷静に解剖していきます。
1. なぜ「過去最高益&増配」なのに-11%超の大陰線になったのか?
本日の値動きと開示資料の細部を照らし合わせると、機関投資家がこの決算を「買い」ではなく「売り(材料出尽くし)」と判定した3つの明確な理由が浮かび上がります。
- 上振れ要因の「原油・ナフサ高依存」と「下期減速計画」が嫌気された:週末の記事でも注意点として挙げていた通り、中間期の営業利益上振れ(+59.1%)の大きな原動力は「中東情勢の緊迫化による原油・ナフサ価格の上昇(再生溶剤の販売単価上昇)」でした。現在の市場は、地政学リスクや市況高騰による一過性の利益を低く評価する傾向があります。さらに、通期予想(23.0億円)から上期実績(12.72億円)を引いた下期の営業利益計画が10.28億円(前年同期10.51億円を下回る減益計画)だったため、「上期がピークで下期は利益が鈍化する」と受け止められました。
- 日経平均1,480円安の暴落と「半導体・AI関連売り」の巻き添え:今日の東京市場は、米国での半導体株安と日本の実質GDPマイナス成長を受けて日経平均が1,480円も暴落する全面安の展開でした。三和油化工業は半導体・電池向けファインケミカルを成長の柱に掲げているため、地合い悪化の中で「利益確定の売り場」として真っ先に標的になりました。
- 発行済432万株の「薄板」に、信用買い残の投げ売りが直撃:自己株式を除いた発行済株式数はわずか432万株しかなく、普段の買い板が非常に薄い銘柄です。そこへ信用買い残(8万1,600株)を抱えていた個人投資家が、朝イチのギャップダウン(3,045円)を見て慌てて投げ売りを出したため、下値の買い板を次々と飲み込みながら2,827円まで雪崩のように値を崩す展開となりました。
2. 今後、買う価値はあるのか?
初動の予想こそ完全に外れましたが、結論から申し上げますと、「今回の急落によって、実質PER8.14倍・PBR0.86倍という異常な割安ゾーンまで叩き売られたため、中長期のバリュー投資としては『買う価値が急浮上した』と判定する。ただし、本日が丸坊主の安値引け大陰線であるため、明日の朝イチ成行で『落下するナイフ』を素手で掴むのは絶対に厳禁。下値の厚い買い板と下ヒゲの反転を確認してから打診買いを入れるべき」と判断します。
電卓を叩けば、以下の3つの数字の盾が圧倒的な割安感を示しているからです。
① 実質PER「8.14倍」+PBR「0.86倍」のバーゲン価格
過去最高益(EPS 347.14円)を更新し、上場来5期連続で増配(年60円)を続ける企業の株価が、2,827円まで売られたことで実質PERは8倍台前半に突入しました。1株あたり純資産(約3,295円)に対しても14%以上ディスカウントされた状態であり、業績悪化による赤字転落企業ならまだしも、最高益更新企業としては明らかに売られすぎの水準です。
② 来年2月(3Q決算)での再上方修正余地は消えていない
会社側が下期計画を控えめ(10.28億円)に見積もっている事実自体は変わっていません。半導体向け高純度化学品の受託増や、大型解体工事の進捗が下期も続けば、2月の第3四半期決算で再び数字が上振れる可能性は十分に残されています。
③ 1単元「28万2,700円」という理想的な手のひらサイズ
今日の急落で最低売買代金は28万2,700円まで下がりました。スーパーのレジで1万円を超えるレシートを見て財布の紐を締める日々の金銭感覚から見ても、損失リスクを1.5万円前後に厳格に抑え込める、個人投資家にとって扱いやすいサイズです。
3. 具体的なエントリー戦略
本日2,827円の安値引けとなったことで、明日11月17日(火)の制限値幅は従来の±700円から2,327円〜3,330円(±500円)へと縮小します。 大陰線の翌日である明日の朝は、今日投げきれなかった信用買い残の追証・ロスカット売りが朝方に残っているため、まずはもう一段下(2,700円〜2,780円近辺)を試す動きが出やすい局面です。
大引け時点の買い板を見ると、2,710円に1,100株、2,700円に3,500株というまとまった下値支持線の買い注文が並んでいます。したがって、朝イチの成行買いは封印し、「2,700円大台の厚い買い板を背にして、自律反発の初動を待ち伏せる作戦」に切り替えます。
- エントリー目標価格: 2,710円 〜 2,760円(下値支持線・2,700円防衛ライン)
- 明日朝方の追撃売りが一巡し、大引け板で厚い買い注文が並んでいた2,700円〜2,710円の手前で下げ止まり(下ヒゲ形成)を確認したポイントに指値を敷きます。
- 2,730円で拾えれば予想PERはわずか「約7.86倍」、配当利回りは「約2.20%」、PBRは「約0.83倍」。1単元(100株)約27万3,000円。2,700円の買い壁を背にして、安全運転でエントリーできます。
- ロスカット(損切り基準): 2,580円割れ
- 心理的節目の2,700円、さらに2,600円をも明確に割り込み、売られすぎの連鎖が止まらない場合は即撤退します。2,730円エントリーなら損失リスクは約5.5%(約150円幅=1単元で約1.5万円の軽傷!)に厳格に固定できます。
- 第1利確ターゲット: 2,950円 〜 3,040円(本日のVWAP 2,937円&始値 3,045円への窓埋め水準)
- 2,730円近辺で仕込めた玉は、売られすぎの自律反発で本日のVWAP(2,937円)や始値(3,045円)付近まで戻した局面で半分利確します。サクッと+8%〜+11%(1単元で約2.2万〜3.1万円)を手堅く抜いて元本を回収します。
- 第2利確ターゲット: 3,250円 〜 3,450円(決算発表前の3,185円〜3,335円水準の奪還)
- 残りの半分は、2月の3Q決算での再上方修正期待と、3月末一括60円配当の権利取りを背にしてスイング〜中期で引っ張ります。
- PER10倍(約3,470円)に迫る本格的な見直し上昇をじっくり刈り取るプランです。
まとめ
三和油化工業の本日の大陰線は、ワタミ・岐阜造園・京写がそろってストップ高を飾る華やかな月曜日の裏側で、「外部要因(原油高)への警戒と薄板の需給悪化が重なり、好決算でも容赦なく売り叩かれる相場の怖さ」を突きつける結果となりました。
ただ、日曜日の競馬で味わった「予想が外れた時に熱くなって無理な勝負を挑み、傷口を広げる」最悪のパターンとは違い、株式投資では「朝イチの飛びつき禁止と押し目指値」というルールさえ守っていれば、予想が外れても財布には1円の傷もつきません。
外れた予想は潔く認めつつ、逆に市場が過剰反応して「実質PER7〜8倍台のバーゲン価格」まで叩き売ってくれたこの歪みを逆手に取り、明日も電卓と逆指値を味方につけた安全運転でスマートに立ち回っていきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)
コメント