- リソー教育(4714)に親会社ヒューリックが1株295円で買付!明日のストップ高が「奇跡の同値」となる理由と、公表後エントリーの冷酷な損益計算
- カナデン(8081)中間期上方修正から「最高値引け」の好発進!AI・データセンター国策銘柄の“超優良需給”と、11月決算を狙う実戦エントリー戦略
- ドトール・日レスHD(3087)が中間利益+28%超の大幅上振れ&増配!通期据え置きに潜む「超保守計画の歪み」と、新高値を狙う押し目エントリー戦略
- 東武住販(3297)にカチタスが1株2,000円の完全子会社化TOB!リソー教育と決定的に違う「ストップ高2日でも届かない」タイムラグと、比例配分を狙う実戦エントリー戦略
リソー教育(4714)に親会社ヒューリックが1株295円で買付!明日のストップ高が「奇跡の同値」となる理由と、公表後エントリーの冷酷な損益計算
連休明けの10月13日、大引け後に株式市場を揺るがすビッグニュースが飛び込んできました。 東証プライム上場の学習塾・個別指導大手、リソー教育グループ(4714)に対し、親会社である大手不動産のヒューリック(3003)が完全子会社化を目的としたTOB(株式公開買付)を実施すると発表しました。
買付価格は「1株 295円」。 本日(10月13日)の終値は215円でしたので、株価の上昇余地は+80円(+37.2%)に達します。 (※先週末10月9日の終値209円基準では、実に+41.1%のプレミアムです)
公表前から保有していた株主の皆様、本当におめでとうございます!
しかし、私たち個人投資家が次に考えるべきは、「ここから新規でエントリーして利益を抜く隙はあるのか?」「明日以降、株価はどう動くのか?」という実戦的な立ち回りです。
本日の株価ボードや信用需給データ、そしてTOB開示に記された詳細な交渉経緯を徹底的に整理しながら、明日以降の値動きのシナリオと、冷酷なリスクリターン計算に基づくエントリー戦略を分かりやすく解説します。
1. TOBの全貌と「成立の確度」を整理する
まずは、開示資料から重要ポイントをコンパクトに整理しておきましょう。
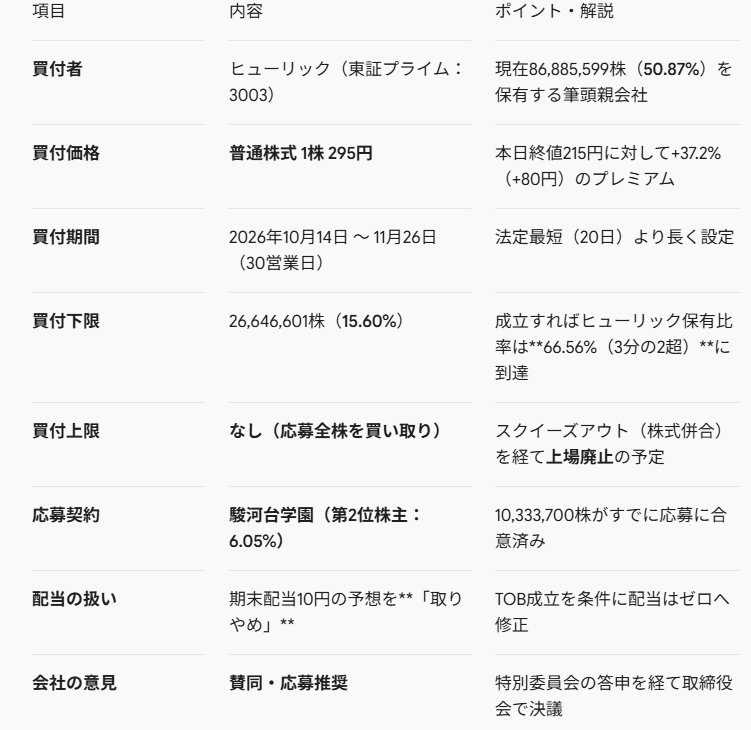
なぜこのTOBは「ほぼ100%成立する」と言えるのか?
TOBにおいて最も怖いのは「下限割れによる不成立(元の株価への暴落)」ですが、今回のディールは成立の確度が極めて高い構造になっています。
- すでに56.92%を確保済み:ヒューリック自身の50.87%に加え、第2位株主である学校法人駿河台学園の6.05%が応募に合意しています。
- 下限達成に必要なのは「あと約9.64%」:ヒューリックが目指す下限66.56%(株主総会で特別決議を通せる3分の2)まで、市場の一般株主(残り約43%)のうち、わずか4分の1弱(約22.4%)が応募するだけで成立します。
- MOM(少数株主の過半数)条項を排除:特別委員会は少数株主保護の条件を求めましたが、ヒューリック側は「成立が不安定になる」として拒否しました。制度的なハードルが極めて低く設定されています。
2. なぜ前回(320円)より安いのか? 295円の裏に潜む「冷徹な力学」
今回の開示を深く読み込むと、非常に生々しい価格交渉のドラマが浮き彫りになります。
実はヒューリック、2024年4〜5月にもリソー教育に対して1株「320円」でTOBを実施し、連結子会社化しています。 今回の買付価格295円は、前回のTOB価格を25円も下回っているのです。
価格決定までの生々しい攻防
開示された特別委員会の交渉経緯を見ると、壮絶な綱引きが行われていました。
- 9月初旬: ヒューリック提示 240円 ⇒ 特別委員会「到底評価できない」と突っ返す
- 9月9日頃: ヒューリック提示 260円 ⇒ 特別委員会「大幅引き上げ」を要請
- 9月18日: ヒューリック提示 280円 ⇒ 特別委員会「前回320円も考慮すべき」と要請
- 9月29日: ヒューリック提示 290円 ⇒ 特別委員会「さらなる引き上げ」を要請
- 10月2日: ヒューリック提示 295円(最終提案) ⇒ 特別委員会「まだ不十分」と要請
- 10月6日・8日: ヒューリック側「295円で据え置き。これが最良にして最終の提案である」と宣言
ヒューリック側は「支配権のプレミアムは2024年の320円ですでに支払い済み。足元の人件費高騰リスクや、他社への成長劣後を踏まえれば295円が限界」と突っぱねました。
一方で、直近の中間期業績を見ると、売上高は前年同期比+4.9%、営業利益は+113.4%(16.6億円)と過去最高益を更新中です。
独立機関(みずほ証券)が算定したDCF法の上限は470円、プルータスの上限も354円でした。
「業績は過去最高なのに、前回の親会社TOB価格より安く買いたたかれる」という点に、既存ホルダーが釈然としない思いを抱く余地は残されています。
3. 本日の株価ボード(10/13)と、明日の「奇跡の同値」現象
ここで、本日(10月13日)大引け時点の株価ボードと需給データを確認してみましょう。
- 終値: 215円(前日比 +6円 / +2.87%)
- 出来高: 2,286,300株(大商い)
- 売買代金: 487,092千円
- VWAP: 213.04円
- 信用倍率: 14.99倍(信用買残 168万株 / 信用売残 11.2万株)
- 大引けの板: OVER 382,900株 vs UNDER 163,700株
開示が大引け後に出たため、本日のザラ場は「好業績発表に合わせた通常の買い」で215円まで小幅に買われて引けました。
明日(10月14日)の値動き:制限値幅の計算
明日以降、この銘柄は業績分析やチャート分析ではなく、TOB価格295円に向かって強制的に引き寄せられる「サヤ寄せ相場」に入ります。
東証のルール上、基準値段が200円以上500円未満の銘柄の制限値幅は「上下 80円」です。
- 明日の基準値: 215円
- 明日のストップ高上限: 215円 + 80円 = 「295円」
お気づきでしょうか。 先週末(209円)の段階ではストップ高が289円だったため初日には届かない計算でしたが、本日215円で引けたことにより、「明日のストップ高上限」と「TOB価格(295円)」が1円の狂いもなく完全一致しました。
したがって、明日の朝は「295円のストップ高カイ気配」のまま一度も寄り付かず、大引けに比例配分される可能性が極めて高いです。
4. エントリー戦略と冷酷なリスクリターン計算
ここからが本題です。「今からこの株を買う価値はあるのか?」という疑問に、冷徹な数字でお答えします。
結論から申し上げます。
「公表後の新規エントリーは、原則として【完全見送り】が正しい判断」です。
なぜなら、期待できるリターンに対して、万が一の事故の際のリスクが桁違いに大きすぎるからです。
買うタイミング別のリターンとリスク比較
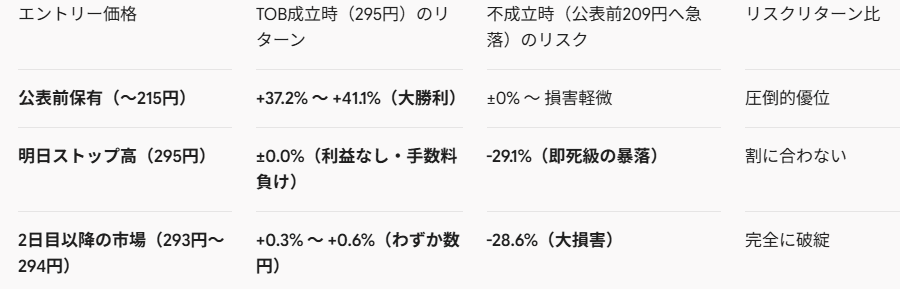
もし明日295円で買えても、利益は0円です。 明後日以降、市場でTOB価格のわずか下である「293円〜294円」で買えたとしても、抜ける利益は100株あたりわずか100円〜200円(+0.5%前後)。
しかも、TOBに応募して現金を受け取るまでには約1ヶ月半の資金拘束が発生します。
一方で、万が一応募が集まらずにTOBが不成立になった場合、株価を支える防波堤が一瞬で消滅し、発表前の209円〜215円水準まで約3割(-29%)垂直落下します。
「0.5%の小銭を拾うために、30%の崖っぷちに立つ」ようなトレードを個人投資家がやる合理性は1ミリもありません。
5. 唯一のアップサイドシナリオ:「価格引き上げ」の奇跡はあるか?
「でも、アクティビストが乱入してTOB価格が320円以上に引き上げられる可能性はないの?」
そう考える方もいるかもしれません。実際、過去の親子上場解消TOB(東芝や東京ドーム、島忠など)では、価格の引き上げ合戦が起きた例があります。 特にリソー教育の場合、
- 前回TOBが320円だったこと
- 足元の営業利益が過去最高を更新していること
- DCF算定の上限が470円であること
という「引き上げを要求する材料」は揃っています。
しかし、今回のディールで引き上げが起きる確率は極めて低いと見るのが現実的です。
- 親会社ヒューリックがすでに50.87%を握っており、駿河台学園の6%も確保しているため、第三者が対抗TOBを仕掛けて乗っ取ることは物理的に不可能です。
- ヒューリックは書面で「295円が最良にして最終の提案」と明確に宣言しています。
- 一般株主の4分の1が応募するだけで成立するため、少数のアクティビストが株を買い占めても、TOB成立を阻止するハードルが非常に高くなっています。
「引き上げ期待」で295円近辺を買うのは、投資ではなく分が悪い宝くじの購入に近いギャンブルと言わざるを得ません。
6. 立場別の「最適アクションプラン」
最後に、明日以降の具体的な行動方針をまとめます。
① すでに現物・信用で持っている方(保有者)
- 最もおすすめの行動:明日以降、市場で「294円〜295円」で売却する証券会社を通じてTOBに応募する手続きは、書類の提出や専用口座(みずほ証券等)への株式移管など、非常に手間がかかります。また、入金されるのは12月上旬以降になります。市場で294円〜294.5円前後でサクッと手仕舞い、資金を即座に回収して、次の有望な押し目銘柄(吉野家やフジミ、ワッツなど)に資金を回転させるのが最も効率的です。
② 現在ノーポジションの方(新規参入検討者)
- 最もおすすめの行動:【完全見送り(エントリーなし)】TOBのサヤ寄せ銘柄は、プロの機関投資家(アービトラージ勢)が巨大な資金力で年利換算数%を抜きに行く特殊な戦場です。個人投資家の資金枠(10万〜50万円)で数円のサヤを取りに行くメリットはありません。
株の世界では、「触るべき銘柄」を正確に見極めるのと同じくらい、「儲けの余地がなく、リスクだけが大きい銘柄を綺麗に見送る」という判断が資産を守る盾になります。
リソー教育の劇的なサヤ寄せを遠くから見届けつつ、私たちはリスクリターンが美しく整った「次の押し目銘柄」を冷静に狙い撃ちしていきましょう!
カナデン(8081)中間期上方修正から「最高値引け」の好発進!AI・データセンター国策銘柄の“超優良需給”と、11月決算を狙う実戦エントリー戦略
エレクトロニクス商社の中堅・カナデン(8081)から、思わずニヤリとしてしまうような「極めて質の高い上方修正」が発表されました。
中間期の営業利益を従来予想の17.0億円から19.5億円(+14.7%増)へ、純利益も12.0億円から14.0億円(+16.7%増)へと引き上げる内容です。
一見すると「+14.7%の修正なら、そこまでド派手なサプライズではないのでは?」と思われるかもしれません。
しかし、開示資料の行間を丹念に読み解くと、今の東京市場で最も資金が集まる「最強のテーマ性」がぎっしり詰まっており、しかも「通期予想をあえて据え置いた」という点に、次の大相場を呼ぶ仕掛けが残されています。
なぜこの銘柄は手堅く買えるのか、その背景を整理した上で、本日(10月13日)の最新データをもとに明日以降の具体的なエントリーポイントを解説します。
1. なぜこの上方修正は「質が高い」と言えるのか?
この開示が単なる数字の修正にとどまらない理由は、主に3つあります。
① 上方修正の理由が「AI・データセンター・半導体」の三拍子
開示に記載された上振れの背景を見てみましょう。
- FAシステム事業: 半導体製造装置、受配電盤の需要増(AI・データセンター向け)
- ビル設備事業: データセンター向け電源設備の建設増加
- 半導体・デバイス事業: 家電向けWi-Fiモジュールの普及
為替の円安によるゲタ(為替差益)や、資産売却といった一過性の利益ではありません。いま市場で最も高く評価される「AI・データセンター・半導体」の設備投資需要が、本業の売上を押し上げた正真正銘の実需です。吉野家やフジミと同様、「本業の稼ぐ力」が伸びている銘柄には大口投資家も安心して資金を入れられます。
② 「通期予想の据え置き」= 11月決算への“予告票”
今回、中間期の営業利益を2.5億円上乗せしたにもかかわらず、通期予想は「精査中」として5月公表の数値を据え置きました。
9月末で中間期はすでに締まっているため、今回の数字はほぼ実績値です。つまり、下期が当初の計画通りに進むだけでも、通期業績は少なくとも2.5億円以上の上振れ着地になる計算が成り立ちます。
材料を一気に出し切って「出尽くし」になるのではなく、「11月上旬の中間本決算で、通期の上方修正が出るのではないか?」という期待が市場に残り続けるため、好材料の寿命が長くなるのが大きな強みです。
③ 商社特有の「売上の大幅先行(+63億円)」と採算改善
売上高の修正幅は+10.0%(+63億円増)、前年同期比でも+12.4%と力強く伸びています。
商社ビジネスはまず大型案件の売上が先行し、利益が後からついてくる傾向があります。さらに営業利益率も2.70%から2.81%へと改善しており、薄利多売ではなく、利益率の高い高付加価値案件(電源設備や半導体装置)がしっかり稼働していることが窺えます。
2. 本日(10/13)の株価ボードが示した「超・優良需給」の証拠
本日(10月13日)の大引けデータを見て、この銘柄の堅実さが改めて浮き彫りになりました。
- 始値: 2,597円(前日比 +19円)
- 安値: 2,585円(09:00)
- 高値/終値: 2,630円(前日比 +52円 / +2.02%・最高値引け!)
- 出来高: 46,100株
- VWAP(平均約定単価): 2,613.6円
- 信用買残: わずか 21,200株(前日比 -400株)
- 信用売残: 700株
- 指標: PER 14.65倍 / PBR 1.15倍 / 年間配当 100円(配当利回り 約3.80%)
本日の値動きは、派手なストップ高花火ではありませんが、トレーダーにとって最も安心感のある「教科書通りの高値引け」でした。
注目すべきは、終値(2,630円)が当日のVWAP(2,613.6円)を約16円もしっかり上回っている点です。つまり、本日買った参戦者のほぼ全員が「含み益」で引けています。
さらに需給を見ると、発行済株式数約2,230万株に対して、信用買い残はたったの2.1万株しかありません。
頭上に捕まっているゾンビ(しこり玉)がゼロに近い状態です。
加えて、年間配当100円に対する配当利回りは約3.8%、PERは14倍台。AI・データセンター関連という旬のテーマに乗りながら、下値には分厚いバリューのクッションが敷かれています。
3. 具体的なエントリー戦略(最新株価に基づく指値・エグジット設計)
本日は高値引けの強い形で終わったため、基本は「本日のVWAP水準〜節目」への押し目を冷静に拾い、11月の中間決算発表に向けて伸ばしていくスイングトレードを組み立てます。
- エントリー目標価格: 2,605円 〜 2,615円(本日のVWAP水準)
- 明日の朝イチに高値を追って成行で飛びつくのは避け、寄り付き後の利益確定売りで押してきた「本日のVWAP水準(2,613円前後)」や、節目となる2,600円台前半に指値を置いて拾います。利回り3.8%ライン(2,630円以下)は強力な下値支持として機能します。
- ロスカット(損切り基準): 2,570円割れ
- 先週末の終値(2,578円)および本日の安値(2,585円)を明確に下回り、2,570円を割り込んだ場合は、地合い悪化で上振れ期待が一旦剥がれたと判断して撤退します。2,610円前後でエントリーできれば、損失リスクはわずか1.5%程度(約40円)に抑えられます。
- 第1利確ターゲット: 2,680円 〜 2,700円(直近レジスタンス)
- まずは2,700円の大台手前で保有株の半分を利確し、確実に利益を確定させます。
- 第2利確ターゲット: 2,780円 〜 2,820円(年初来高値 2,820円チャレンジ)
- 残りの半分は、11月上旬に予定されている中間決算発表に向けた「通期上方修正の先回り思惑買い」の波に乗せます。5月につけた年初来高値(2,820円)の手前、2,800円前後まで引っ張って手仕舞うのが最も期待値の高い勝ちパターンです。
クラスターテクノロジーのような「超小型株の打ち上げ花火」も魅力的ですが、カナデンのように「本流のテーマに乗り、信用残のしこりが皆無で、利回り3.8%の岩盤を持つ銘柄」は、精神的にも極めて安定して利益を積み上げられます。
明日の朝は熱気に惑わされず、大口の平均単価である2,610円近辺まで株価を引きつけて、冷静に指値を構えていきましょう!
ドトール・日レスHD(3087)が中間利益+28%超の大幅上振れ&増配!通期据え置きに潜む「超保守計画の歪み」と、新高値を狙う押し目エントリー戦略
実は私、街中でカフェに入るときは、スタバのおしゃれなフラペチーノよりも、ドトールのあのホッとするブレンドコーヒーと「ミラノサンドA(生ハム・ボンレスハム・ボローニャソーセージ)」をこよなく愛する、筋金入りの「生粋のドトール派」です。あの絶妙なパンの焼き加減とマスタードマヨネーズの組み合わせ、作業のお供に最高なんですよね。
……と、個人的なドトール愛を語ったところで本題です。
10月13日の大引け後、そのドトール・日レスホールディングス(3087)から、ホルダーなら思わずガッツポーズしたくなるような素晴らしい中間決算が発表されました。
- 中間営業利益: 会社計画57.4億円 ⇒ 実績73.8億円(+28.6%の大幅上振れ・前年同期比+38.1%増)
- 中間純利益: 会社計画40.1億円 ⇒ 実績52.1億円(+30.1%上振れ)
- 配当金: 中間配当を30円から32円へ増額(年間62円へ増配)
- 自己株買い: 上限90万株(約28.4億円・発行済の2.14%)をToSTNeT-3で取得
「本業絶好調・増配・自社株買い」と、文句なしの三拍子が揃った好開示です。
ところが、会社側は通期の営業利益予想(110.4億円)をなぜか「据え置き」にしました。 一見すると「通期の上方修正が出なかったのか」と残念に見えるかもしれませんが、実はこの据え置きの中にこそ、今後の株価を大きく押し上げる特大のチャンス(歪み)が隠されています。
ドトール派の視点を交えつつ、この決算の真の強さと、明日以降の実戦的なエントリーポイントを解剖していきます。
1. なぜ「通期据え置き」が最大の買い材料になるのか?
今回の決算で最も注目すべきは、「下期の会社計画が、不自然なほど極端に弱気(超保守的)に作られている」という点です。
中間期の実績(営業利益73.8億円)から通期予想(110.4億円)を逆算してみると、会社側が想定している「下期の姿」が浮き彫りになります。
- 会社が想定する下期営業利益: 約36.6億円
- 前年下期の実績: 約48.0億円
- 下期の増減率: 前年同期比で約「-24%」の大幅減益の見立て
上期にあれだけ客足を伸ばして前年比+38%も営業増益を叩き出した会社が、下期になった途端に「前年より24%も減益する」などというシナリオは、どう考えても保守的すぎます。
現時点で通期営業利益に対する進捗率は「66.9%」に達しています。下期が前年並みに推移するだけでも通期は120億円を超えてきますし、当初の下期計画通りなら126億円規模(計画比+15%上振れ)に着地する計算です。
会社側も「計画を大きく上回った」と認めた上で、据え置きの理由を「原材料や人件費などのコスト上昇を見極めるため」と慎重に説明しています。
つまり、「悪化しているから据え置いた」のではなく、「会社が極限まで予防線を張っただけ」なのです。
これにより、先日のカナデン(8081)と同様に「3Q決算(1月)や本決算(4月)で、通期の上方修正と期末の追加増配が飛び出す期待」が市場に残り続けることになります。
好材料が一撃で出尽くしにならず、息の長い上昇相場を作りやすい理想的な形です。
2. 本業の強さは本物:値上げ浸透と「スーパー・コンビニへの大侵食」
ドトールを愛用している方なら肌感覚でわかるかもしれませんが、ドトールは今年7月23日にメニューの値上げを実施しました。
外食株で一番怖いのは「値上げによる客離れ」ですが、開示資料によると「値上げ前後で客数に大きな変化なし」。既存店売上高は前年比103.1%と絶好調を維持しています。
安さと居心地の良さというブランド力が、インフレ下でも完全に支持されている証拠です。
さらに見逃せないのが、店舗以外の「卸売事業の急拡大」です。
スーパーやドラッグストアに並ぶドリップパック、通販、そしてコンビニのチルドカップ飲料(PB・NB双方)が猛烈に売れています。
天候や人流に左右される店舗ビジネスだけでなく、利益率の高い「家庭用・流通向けコーヒー」という第二の柱が確立されたことで、営業利益率が6.71%から8.61%へと約2ポイントもハネ上がりました。
3. 需給データ:しこり玉ゼロの「身軽すぎるプライム銘柄」
本日(10月13日)の株価ボードと需給データを見てみましょう。
- 終値: 3,160円(前日比 +65円 / +2.10%)
- 出来高: 193,200株
- VWAP(平均約定単価): 3,151.5円
- 信用買い残: わずか 40,100株(信用売り残 13,000株)
- 大引けの板: OVER 18,900株 vs UNDER 27,600株(買い優勢)
- 指標: PER 17.61倍(上振れ想定なら15〜16倍) / PBR 1.26倍 / 配当利回り 約1.96%
本日は決算発表前でしたが、終値(3,160円)はVWAP(3,151円)をしっかり上回って引けています。 そして何より素晴らしいのが、「信用買い残がたったの4万株しかない」という圧倒的な需給の軽さです。
1日の出来高(約19万株)の数分の一しかなく、頭上に含み損で捕まっているゾンビが一切いません。
自己資本比率76%、手元キャッシュ約310億円という鉄壁の財務基盤を持ちながら、この軽さ。明日はToSTNeT-3で発行済みの2.14%(90万株)の自社株買いも行われるため、潜在的な売り圧力が市場の外で綺麗に吸収されます。
先日分析した吉野家HD(9861)の「本業の上振れ+増配」パターンと非常に酷似した、極めて勝率の高いチャート形状です。
4. 明日以降のエントリー戦略(新高値チャレンジを狙う指値設計)
明日は好材料を受けて買い先行で始まる見込みですが、時価総額約1,330億円の大型株ですので、ストップ高で寄らないといった極端なマネーゲームにはなりません。数%の上昇から、じっくり新高値を狙いに行くスイングトレードが王道です。
- エントリー目標価格: 3,180円 〜 3,220円
- 朝イチの寄り付きで多少ギャップアップした後、利益確定売りに押されて本日の終値(3,160円)近辺〜3,200円の節目まで引きつけて指値を置きます。板のUNDER(買い)が厚いため、3,180円前後は強力なサポートになります。
- ロスカット(損切り基準): 3,090円割れ
- 先週末の終値(3,095円)を明確に下回り、3,090円を割り込んだ場合は、地合い悪化や材料出尽くし売りに押されたと判断して即撤退します。3,200円近辺でエントリーできれば、損失リスクは3.5%前後に抑えられます。
- 第1利確ターゲット: 3,300円 〜 3,350円
- まずは直近の心理的節目である3,300円台前半でポジションの半分を利確し、確実に利益を確定させます。
- 第2利確ターゲット: 3,450円 〜 3,500円(年初来高値3,455円のブレイク)
- 残りの半分は、8月につけた年初来高値(3,455円)の更新を狙って引っ張ります。通期の上方修正と期末の追加増配(年間65円〜70円視野)というカタリストを抱えているため、中期的には3,500円台への青天井相場も十分に射程圏内です。
派手なバズワードで踊るボロ株とは違い、毎日通うお店のコーヒーが美味しく売れ、数字としてしっかり利益が出ている企業を買う。これこそが株式投資の醍醐味であり、最も手堅い勝ち方です。
ドトールのミラノサンドを美味しく頬張りながら、3,200円近辺の押し目で冷静に指値を構えていきましょう!
東武住販(3297)にカチタスが1株2,000円の完全子会社化TOB!リソー教育と決定的に違う「ストップ高2日でも届かない」タイムラグと、比例配分を狙う実戦エントリー戦略
先ほどリソー教育(4714)の親会社ヒューリックによるTOB(買付価格295円)を徹底解説したばかりですが、なんと10月13日の大引け後、もう1件さらに強烈な特大TOBが発表されました。
中国・九州地盤の中古住宅再生を手がける東武住販(3297)に対し、同業最大手でニトリHD傘下のカチタス(8519)が完全子会社化を目的としたTOBを実施します。
買付価格は「1株 2,000円」。 本日(10月13日)の終値は1,160円でしたので、上昇余地はなんと+840円(+72.41%)です。 (※先週末10月9日の終値1,159円基準では、驚異の+72.56%プレミアム!)
リソー教育の+37%〜+41%でも十分なビッグサプライズでしたが、東武住販の+72%超えは、近年の東証プライム・スタンダード市場のTOB案件の中でもトップクラスの破格水準です。
しかし、トレーダーの視点でこの2銘柄を比べたとき、「決定的な違い」が1つあります。
リソー教育は明日のストップ高(295円)で一撃でTOB価格にサヤ寄せしてしまうため公表後の新規買いはノーチャンスでしたが、東武住販は「値幅制限の壁があるため、TOB価格の2,000円に到達するまで最低でも2〜3日かかる」という点です。
このタイムラグが意味するトレードチャンスと、明日以降のリアルなエントリー戦略を解剖していきます。
1. リソー教育と何が違う?「サヤ寄せに3日かかる」物理法則
株価がTOB価格(2,000円)に向かって吸い寄せられるのは確実ですが、日本の株式市場には「1日の制限値幅」が存在します。
本日(10月13日)の終値「1,160円」を基準に、明日からのストップ高上限をシミュレーションしてみましょう。 (※東証のルールでは、基準値が1,000円以上1,500円未満なら制限値幅は「300円」、1,500円以上2,000円未満なら「400円」です)
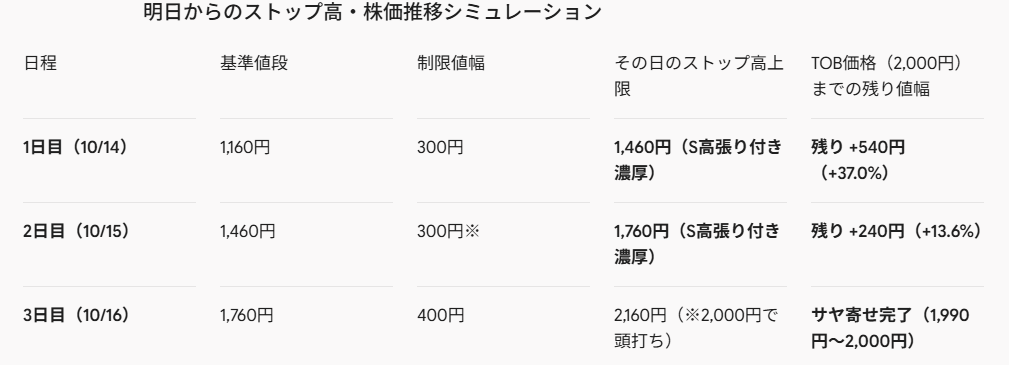
(※2日目の基準値1,460円はまだ1,500円未満のため、制限値幅は300円となります)
ここが最大のポイントです。 リソー教育は「明日1日でサヤ寄せ完了」でしたが、東武住販は「2日連続でストップ高に張り付いても、まだTOB価格まで13.6%も余地が残る」のです。
つまり、もし明日(1日目)や明後日(2日目)のストップ高で約定できれば、TOB案件としては異例中の異例となる「+13%〜+37%の特大ボーナス」をノーリスクに近い形で抜き取れる計算になります。
2. 本日(10/13)の株価データ:出来高2,500株の「超・過疎板」
ここで、本日大引け時点の株価ボードを確認しておきましょう。
- 終値: 1,160円(前日比 +1円)
- 出来高: わずか 2,500株(売買代金 約289万円)
- VWAP: 1,156.8円
- 発行済株式数: 約271万株
- 大引けの板: OVER 5,300株 vs UNDER 15,600株
- 指標: PER 8.73倍 / PBR 0.66倍 / 配当 43円(※TOB成立で廃止予定)
1日の出来高がたったの2,500株。 PBR0.66倍と極端に放置されていた超小型の地方不動産株でした。 だからこそ、業界大手のカチタスは「創業者から事業承継の相談を受け、この割安なうちに+72%ものプレミアムを乗せて一気に丸呑み(完全子会社化)する」という決断を下したわけです。
発行済株式数が約271万株しかありませんので、明日の朝は「成行買いが数百万株並び、売り物はほぼゼロ」という、クラスターテクノロジー(4240)以上の猛烈な買い気配になります。
3. TOB成立の確度と「唯一のリスク」
このディールの勝率を左右する「成立の確度」をチェックしておきます。
- 創業家が合意済み: 荻野社長、資産管理会社OTC、社長夫人の計45.01%がすでに応募契約を締結しています。
- 成立下限: 65.56%(残り約20.55%・約55.7万株の応募が必要)。
リソー教育(親会社が51%保有し、追加で必要なのは一般株主の4分の1弱)に比べると、東武住販は「創業家以外の一般株主から約38%の応募を集める必要がある」ため、成立のハードルはリソーよりほんの少し高めです。 個人株主が多い小型株では「通知を見ずに放置する株主」が一定数発生するリスクがあるためです。
しかし、
- +72.56%という圧倒的プレミアム
- 取締役会が全員一致で賛同・推奨
- 荻野社長自らも一般株主と同じ2,000円で売却することに合意
という強力な条件が揃っているため、市場が2,000円近辺までサヤ寄せすれば、個人が市場で売った玉をアービトラージ(裁定取引)専門の機関投資家が買い集めて一括応募するため、最終的に下限の65.56%に届いて成立する確度は90%以上と見てよいでしょう。
万が一不成立になった場合の下落リスクは「1,160円への逆戻り(-20%〜-42%の暴落)」ですが、その可能性は極めて低いです。
4. 具体的なエントリー戦略(比例配分の宝くじ作戦)
以上の構造を踏まえた、個人投資家の実戦的なアクションプランです。
戦略A:初日・2日目の「ストップ高・比例配分狙い」(推奨)
- 1日目(10/14): 朝8時前に、ストップ高上限の「1,460円」に成行買い注文をセットします。
- もし運良く大引けの比例配分(抽選)に当たれば、2,000円までの「+37.0%」の含み益が確定します。
- 2日目(10/15): 初日に外れた場合、2日目のストップ高上限「1,760円」に成行買い注文を入れます。
- ここで当たっても、2,000円まで「+13.6%」の値幅が残ります。
- ルール: 注文が約定した後は、3日目以降に市場価格が1,990円〜2,000円に達した段階でサクッと市場売却して利確します。TOBに応募する手続きを踏む必要はありません。
戦略B:3日目以降(寄った後)は「完全見送り」
3日目(10/16)以降、株価が1,980円〜2,000円近辺で寄り付いた場合は、絶対に手を出してはいけません。
残り値幅はわずか0.5%〜1%程度(100株で数百円〜千円程度)しかないのに、万が一の不成立時に1,160円まで叩き落とされるリスク(-42%)を背負うことになります。
リソー教育と同じく「小銭を拾って崖から飛び降りる」愚行になってしまうため、寄り付いた瞬間にゲームオーバー(見送り)です。
5. 既存ホルダーの方へ
現在、東武住販の現物株をお持ちの方は、まさに棚からぼた餅の特大ボーナスです。
配当43円と優待は廃止されますが、株価が+72%跳ね上がるのでお釣りが来すぎます。 おすすめの出口戦略は、「3日目以降、株価が1,990円〜1,998円前後で寄り付いた瞬間に、市場でそのまま売却すること」です。 証券会社を通じたTOB応募手続き(専用口座の開設や株式移管)の手間と、12月中旬までの資金拘束を考えれば、市場でサクッと現金化して次の銘柄(カナデンやドトールなど)に資金を回すのが最も賢明です。
リソー教育の「1日サヤ寄せ」と、東武住販の「2〜3日サヤ寄せ」。 同じ完全子会社化TOBでも、値幅制限のルールを知っているだけで、取れる戦略とチャンスの広がりが全く違って見えてきます。
明日の朝はダメ元で「1,460円のプラチナチケット(比例配分)」に指値を滑り込ませつつ、相場のドラマを特等席で楽しんでいきましょう!
(※本記事は特定の銘柄の売買を推奨するものではありません。投資の最終判断は、ご自身の判断と自己責任にてお願いいたします。)

コメント